
Mức bao hiểm tự nguyện ô tô xe máy là một trong những yếu tố quan trọng giúp người sở hữu phương tiện giảm thiểu rủi ro tài chính khi xảy ra tai nạn. Bài viết dưới đây sẽ cung cấp cho bạn toàn bộ thông tin cần thiết, từ định nghĩa, cách tính, đến những lợi ích thiết thực mà gói bảo hiểm này mang lại.
Có thể bạn quan tâm: Mở Đèn Xe Ô Tô Ban Ngày: Hướng Dẫn Chi Tiết Và Lý Do Quan Trọng
Tổng quan về mức bao hiểm tự nguyện ô tô xe máy
Mức bao hiểm tự nguyện ô tô xe máy đề cập đến số tiền tối đa mà công ty bảo hiểm sẽ chi trả cho người mua bảo hiểm trong trường hợp tai nạn gây thiệt hại về người và tài sản. Đây là mức bảo hiểm do người mua tự nguyện lựa chọn, không bắt buộc theo quy định pháp luật, nhưng rất hữu ích trong việc bảo vệ tài chính cá nhân. Khi tai nạn xảy ra, nếu thiệt hại vượt quá mức bảo hiểm bắt buộc, mức bao hiểm tự nguyện sẽ bù đắp phần còn lại, giúp người bị thương hoặc người gây ra tai nạn không phải chịu gánh nặng chi phí quá lớn.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Mở Xưởng Detailing Xe Ô Tô Từ A Đến Z
Các loại mức bao hiểm tự nguyện phổ biến
1. Bao hiểm trách nhiệm dân sự (TNDS) tự nguyện
- Mô tả: Bảo hiểm trách nhiệm dân sự tự nguyện (TNDS) bảo vệ người mua khi họ là người gây ra tai nạn và phải bồi thường cho người thiệt hại.
- Mức bảo hiểm thường gặp: 10 triệu, 20 triệu, 50 triệu, 100 triệu đồng và có thể lên tới 500 triệu đồng tùy theo nhu cầu.
2. Bao hiểm vật chất (tai nạn người ngồi trên xe)
- Mô tả: Đảm bảo chi trả cho thương tật hoặc tử vong của người ngồi trên xe (người lái và hành khách) khi tai nạn xảy ra.
- Mức bảo hiểm thường gặp: 20 triệu, 50 triệu, 100 triệu đồng cho mỗi người.
3. Bao hiểm mất mát tài sản (xe, phụ tùng)
- Mô tả: Bảo hiểm cho thiệt hại vật chất của xe và phụ tùng khi gặp va chạm, cháy nổ, thiên tai…
- Mức bảo hiểm thường gặp: 30 triệu, 50 triệu, 100 triệu đồng, hoặc tính theo giá trị xe thực tế.
Có thể bạn quan tâm: Mở Xe Ô Tô Thiếu Nhi: Hướng Dẫn Chi Tiết Và Những Lưu Ý Cần Biết
Lý do nên mua mức bao hiểm tự nguyện
- Bảo vệ tài chính: Khi tai nạn gây thiệt hại vượt quá mức bảo hiểm bắt buộc, mức bao hiểm tự nguyện ô tô xe máy sẽ chi trả phần còn lại, tránh rủi ro phải trả tiền mặt lớn.
- Tăng uy tín khi lái xe: Khi bạn có bảo hiểm tự nguyện, đối tác, khách hàng và người mua xe sẽ cảm thấy an tâm hơn khi giao dịch.
- Hỗ trợ nhanh chóng: Các công ty bảo hiểm thường có quy trình giải quyết bồi thường nhanh hơn so với việc tự chi trả và thương lượng với bên thứ ba.
- Linh hoạt lựa chọn: Bạn có thể tùy chỉnh mức bảo hiểm phù hợp với giá trị tài sản và khả năng chi trả, không bị ép buộc mức tối thiểu.
Cách tính mức bao hiểm tự nguyện ô tô xe máy
Bước 1: Xác định nhu cầu bảo hiểm
- Đánh giá giá trị xe, mức rủi ro lái xe (địa bàn, tần suất sử dụng) và khả năng tài chính cá nhân.
- Xác định mức bảo hiểm bắt buộc hiện tại (theo quy định pháp luật) để biết khoảng trống cần bổ sung.
Bước 2: Chọn mức bảo hiểm phù hợp
- Ví dụ: Nếu giá trị xe là 150 triệu đồng và mức bảo hiểm bắt buộc là 10 triệu, bạn có thể chọn mức bao hiểm tự nguyện 40 triệu cho TNDS và 30 triệu cho vật chất.
- Lưu ý cân nhắc mức bảo hiểm cao hơn giá trị xe sẽ không mang lại lợi ích thực tế.
Bước 3: So sánh phí bảo hiểm
- Liên hệ nhiều công ty bảo hiểm để nhận báo giá.
- So sánh các yếu tố: phí bảo hiểm, phạm vi bồi thường, thời gian giải quyết, dịch vụ hỗ trợ khách hàng.
Bước 4: Ký hợp đồng
- Đọc kỹ các điều khoản, đặc biệt là các trường hợp ngoại lệ, mức khấu trừ và thời gian chờ.
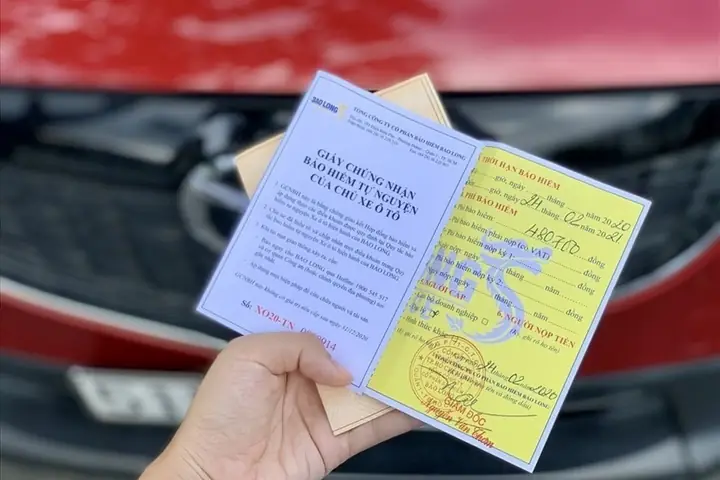
- Thanh toán phí và nhận giấy chứng nhận bảo hiểm.
Những lưu ý khi mua mức bao hiểm tự nguyện
Có thể bạn quan tâm: Mục Đích Sử Dụng Xe Ô Tô Công Ty: Hướng Dẫn Toàn Diện
- Kiểm tra hợp đồng: Đảm bảo các điều khoản bồi thường rõ ràng, không có “điều kiện bất khả thi”.
- Thời gian chờ: Một số công ty yêu cầu thời gian chờ 30 ngày cho một số loại bảo hiểm, hãy lưu ý khi ký hợp đồng.
- Mức khấu trừ (Deductible): Đây là số tiền bạn phải tự trả trước khi công ty bảo hiểm chi trả. Mức khấu trừ càng thấp, phí bảo hiểm thường sẽ cao hơn.
- Gia hạn hợp đồng: Khi hợp đồng sắp hết hạn, hãy xem xét điều chỉnh mức bảo hiểm lại phù hợp với giá trị xe hiện tại.
So sánh mức bao hiểm tự nguyện của các công ty bảo hiểm lớn
| Công ty bảo hiểm | Mức TNDS tự nguyện (triệu đồng) | Mức vật chất (triệu đồng) | Phí trung bình (VNĐ/năm) | Thời gian giải quyết (ngày) |
|---|---|---|---|---|
| Bảo Việt | 10 – 100 | 20 – 100 | 1,200,000 – 4,500,000 | 7 – 15 |
| PVI | 10 – 150 | 30 – 150 | 1,300,000 – 5,200,000 | 5 – 12 |
| AIA | 15 – 200 | 25 – 120 | 1,500,000 – 5,800,000 | 6 – 10 |
| PTI | 10 – 100 | 20 – 80 | 1,100,000 – 4,200,000 | 8 – 14 |
Theo dữ liệu từ báo cáo thị trường bảo hiểm 2026 của Hiệp hội Bảo hiểm Việt Nam, các công ty lớn thường cung cấp mức bao hiểm tự nguyện linh hoạt, cho phép khách hàng tùy chỉnh mức bồi thường và phí bảo hiểm.
Cách tối ưu chi phí bảo hiểm
- Chọn mức khấu trừ hợp lý: Nếu bạn có khả năng tự chi trả một khoản tiền nhất định, chọn mức khấu trừ cao hơn sẽ giảm phí bảo hiểm.
- Kết hợp các gói: Một số công ty cho phép gói bảo hiểm đa phương tiện (ô tô + xe máy) với mức phí ưu đãi.
- Tham gia chương trình khách hàng thân thiết: Nhiều công ty có chương trình giảm phí cho khách hàng duy trì hợp đồng trên 2 năm.
- Mua bảo hiểm trực tuyến: Thông thường, các kênh bán hàng trực tuyến có mức phí thấp hơn so với mua tại đại lý truyền thống.
Thông tin pháp lý liên quan
- Bảo hiểm trách nhiệm dân sự bắt buộc (TNDSB): Theo Nghị định 124/2026/NĐ-CP, mức tối thiểu là 10 triệu đồng cho mỗi vụ tai nạn.
- Mức bao hiểm tự nguyện không bị quy định tối thiểu, người mua có quyền tự do lựa chọn mức bảo hiểm cao hơn để tăng cường bảo vệ.
- Quy định bồi thường: Công ty bảo hiểm phải trả trong vòng 30 ngày kể từ ngày nhận đủ hồ sơ bồi thường, trừ trường hợp tranh chấp pháp lý.
Những câu hỏi thường gặp (FAQ)
Q1: Mức bao hiểm tự nguyện có bắt buộc không?
A: Không. Đây là mức bảo hiểm do người mua tự nguyện lựa chọn, không bắt buộc theo luật.
Q2: Nếu tai nạn gây thiệt hại lớn hơn mức bảo hiểm tự nguyện, tôi phải trả bao nhiêu?
A: Bạn sẽ phải tự chi trả phần chênh lệch. Do đó, việc lựa chọn mức bảo hiểm phù hợp với giá trị tài sản và khả năng tài chính là rất quan trọng.
Q3: Có thể tăng mức bao hiểm tự nguyện trong thời gian hợp đồng không?
A: Có. Hầu hết các công ty bảo hiểm cho phép điều chỉnh mức bảo hiểm khi gia hạn hợp đồng hoặc trong thời gian có yêu cầu đặc biệt.
Q4: Bảo hiểm tự nguyện có bao gồm tai nạn cá nhân không?
A: Thông thường, các gói bảo hiểm tự nguyện bao gồm cả trách nhiệm dân sự và bảo hiểm vật chất cho người ngồi trên xe, nhưng bạn nên xác nhận chi tiết trong hợp đồng.
Lời khuyên cuối cùng
Khi quyết định mua mức bao hiểm tự nguyện ô tô xe máy, hãy cân nhắc kỹ nhu cầu cá nhân, giá trị tài sản và khả năng tài chính. Đừng chỉ dựa vào mức phí rẻ mà bỏ qua phạm vi bảo hiểm. So sánh nhiều công ty, đọc kỹ hợp đồng và lựa chọn mức bảo hiểm phù hợp sẽ giúp bạn yên tâm hơn trên mọi hành trình.
Theo phân tích của volvosaigon.com.vn, người tiêu dùng thường bỏ qua mức bảo hiểm tự nguyện vì cho rằng “đủ TNDSB là đủ”. Thực tế, mức bảo hiểm tự nguyện là lớp bảo vệ quan trọng, đặc biệt khi giá trị xe và rủi ro giao thông ngày càng tăng.
Kết luận: Mức bao hiểm tự nguyện ô tô xe máy không chỉ là một lựa chọn bổ sung mà còn là một chiến lược tài chính thông minh, giúp giảm thiểu rủi ro tài chính và bảo vệ quyền lợi của người sở hữu phương tiện trong mọi tình huống. Hãy lựa chọn mức bảo hiểm phù hợp, ký hợp đồng cẩn thận và duy trì bảo hiểm đều đặn để luôn an tâm trên mọi nẻo đường.