
Có thể bạn quan tâm: Nguyên Tắc Kích Bình Xe Ô Tô: Hướng Dẫn Chi Tiết Cho Người Dùng
Mở đầu
Việc nguyên tắc đóng tiền bảo hiểm xe ô tô là một trong những bước quan trọng giúp người sở hữu phương tiện bảo vệ tài chính trước những rủi ro giao thông. Bài viết sẽ giải thích rõ ràng các quy tắc, thời hạn, hình thức thanh toán và những lưu ý cần nhớ khi thực hiện nghĩa vụ này.
Có thể bạn quan tâm: Nguyên Tắc Gắn Biển Số Xe Ô Tô: Hướng Dẫn Chi Tiết Và Đầy Đủ
Tóm tắt nhanh quy trình đóng tiền bảo hiểm xe ô tô
- Xác định loại hợp đồng bảo hiểm (bảo hiểm trách nhiệm dân sự bắt buộc, bảo hiểm vật chất, bảo hiểm tai nạn người ngồi trong xe).
- Lựa chọn mức bảo hiểm phù hợp với nhu cầu và quy định pháp luật.
- Kiểm tra thời hạn đóng phí – thường là trước ngày hết hạn của hợp đồng hiện tại.
- Chọn hình thức thanh toán (chuyển khoản ngân hàng, ví điện tử, thanh toán trực tuyến qua website công ty bảo hiểm, hoặc nộp tại văn phòng đại lý).
- Lưu giữ biên lai, chứng từ để làm bằng chứng khi cần yêu cầu bồi thường.
- Cập nhật thông tin nếu có thay đổi chủ sở hữu, địa chỉ, hoặc thay đổi loại xe.
Có thể bạn quan tâm: Nguyên Nhân Ô Tô Bị Hôi Mùi Côn Xe: Giải Đáp Toàn Diện Cho Người Dùng
1. Các loại bảo hiểm xe ô tô cần nắm rõ
1.1. Bảo hiểm trách nhiệm dân sự bắt buộc (BĐTBXĐB)
- Mục đích: Bảo vệ người bị thiệt hại trong tai nạn giao thông.
- Mức tối thiểu: Theo quy định hiện hành, mức phí tính dựa trên công suất động cơ và độ tuổi người lái.
- Thời hạn: 1 năm, tự động gia hạn nếu không có thông báo chấm dứt.
1.2. Bảo hiểm vật chất (trầy xước, va chạm, cháy nổ)
- Mục đích: Bảo vệ tài sản xe trước các rủi ro như va chạm, thiên tai, mất cắp.
- Các gói phổ biến:
- Bảo hiểm toàn diện: Bao gồm mọi rủi ro, chi phí sửa chữa, thay thế.
- Bảo hiểm một phần: Chỉ bảo hiểm một số rủi ro nhất định (ví dụ: va chạm và cháy nổ).
- Chi phí: Tỷ lệ phần trăm giá trị xe, tùy vào mức bảo hiểm và độ tuổi xe.
1.3. Bảo hiểm tai nạn người ngồi trong xe
- Mục đích: Đảm bảo chi trả chi phí y tế, trợ cấp cho người ngồi trong xe khi bị thương.
- Lựa chọn: Mức bồi thường cố định hoặc theo tỷ lệ phần trăm giá trị xe.
2. Khi nào phải đóng tiền bảo hiểm?
- Khi ký hợp đồng mới: Ngay sau khi ký hợp đồng, người mua phải thanh toán phí bảo hiểm trong thời gian quy định (thường 7‑15 ngày).
- Khi hợp đồng cũ sắp hết hạn: Để tránh gián đoạn bảo hiểm, nên thanh toán trước 30 ngày cuối cùng của kỳ hiện tại.
- Khi có thay đổi thông tin: Thay đổi chủ sở hữu, địa chỉ, hoặc nâng cấp/giảm mức bảo hiểm cũng yêu cầu điều chỉnh phí và thanh toán lại.
3. Các hình thức thanh toán phổ biến
3.1. Chuyển khoản ngân hàng
- Ưu điểm: An toàn, có chứng từ điện tử.
- Cách thực hiện: Nhận số tài khoản và nội dung chuyển khoản từ công ty bảo hiểm, nhập đúng nội dung (số hợp đồng + tên người mua).
3.2. Thanh toán qua ví điện tử (ZaloPay, MoMo, ví VNPay)
- Ưu điểm: Nhanh chóng, không cần đến ngân hàng.
- Lưu ý: Kiểm tra tính hợp lệ của QR code, luôn giữ lại hình ảnh xác nhận giao dịch.
3.3. Thanh toán trực tiếp tại đại lý bảo hiểm
- Ưu điểm: Có thể nhận tư vấn ngay tại chỗ.
- Chi phí: Một số đại lý có thể thu phí dịch vụ nhẹ.
3.4. Thanh toán online trên website công ty bảo hiểm
- Ưu điểm: Giao diện thân thiện, hỗ trợ in hoá đơn điện tử.
- Cần lưu ý: Đảm bảo truy cập vào trang chính thống, tránh các trang giả mạo.
4. Lưu ý khi đóng tiền bảo hiểm xe ô tô
- Kiểm tra hợp đồng: Đọc kỹ các điều khoản, mức bồi thường, ngoại lệ không được bảo hiểm.
- Giữ biên nhận: Chứng từ thanh toán là bằng chứng quan trọng khi yêu cầu bồi thường.
- Thời hạn đáo hạn: Không để hợp đồng hết hạn, vì sẽ mất quyền lợi bảo hiểm và có thể bị phạt.
- Cập nhật thông tin nhanh chóng: Khi thay đổi chủ sở hữu, địa chỉ, hoặc số khung, số máy, thông báo ngay cho công ty bảo hiểm để tránh tranh chấp.
- So sánh giá: Trước khi ký hợp đồng, nên tham khảo mức phí của ít nhất ba công ty bảo hiểm để chọn mức hợp lý nhất.
Theo thông tin tổng hợp từ volvosaigon.com.vn, việc thực hiện đúng các nguyên tắc trên không chỉ giúp người lái duy trì bảo hiểm hợp pháp mà còn giảm thiểu tối đa rủi ro tài chính khi xảy ra tai nạn.
5. Quy trình chi tiết từ khi mua đến khi thanh toán
Có thể bạn quan tâm: Nguyên Tắc Lùi Ôm Cú Xe Ô Tô: Hướng Dẫn Chi Tiết Và Thực Tiễn
5.1. Bước 1: Thu thập thông tin xe
- Số khung, số máy, năm sản xuất, công suất động cơ là các dữ liệu bắt buộc để công ty bảo hiểm tính phí.
- Giấy tờ cần chuẩn bị: Giấy đăng ký xe, chứng minh nhân dân hoặc CMTND/CCCD của chủ sở hữu.
5.2. Bước 2: Lựa chọn gói bảo hiểm
- Đánh giá nhu cầu: Nếu xe mới, ưu tiên bảo hiểm toàn diện; nếu xe cũ, có thể chọn bảo hiểm một phần.
- Tham khảo mức bồi thường: Đối chiếu với giá trị thực tế của xe để tránh mua bảo hiểm quá thấp.
5.3. Bước 3: Nhận báo giá và ký hợp đồng
- Nhận báo giá bằng email hoặc tin nhắn và xác nhận lại các điều khoản.
- Ký hợp đồng (có thể ký điện tử nếu công ty hỗ trợ).
5.4. Bước 4: Thanh toán phí bảo hiểm
- Chọn hình thức thanh toán phù hợp (chuyển khoản, ví điện tử, thanh toán trực tuyến).
- Nhập nội dung chuyển khoản đúng theo mẫu (ví dụ: “BHXH2023-12345678”).
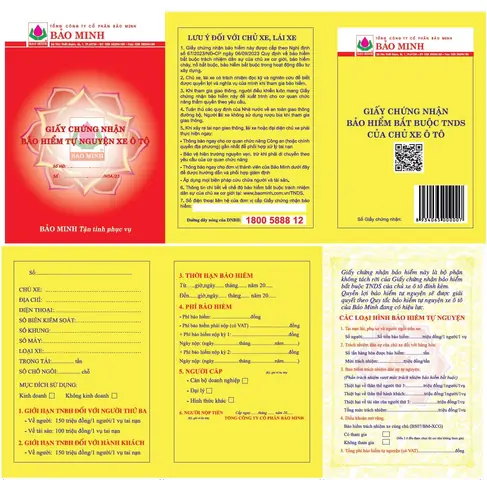
5.5. Bước 5: Nhận chứng nhận bảo hiểm
- Sau khi thanh toán, công ty bảo hiểm sẽ gửi chứng nhận bảo hiểm (bản giấy hoặc file PDF).
- Kiểm tra lại thông tin trên chứng nhận (tên, số hợp đồng, thời hạn).
5.6. Bước 6: Lưu trữ và sử dụng
- Lưu trữ bản sao điện tử trên điện thoại hoặc máy tính.
- Giữ bản gốc trong hộp tài liệu của xe để đối chiếu khi cần.
6. Các câu hỏi thường gặp (FAQ)
Q1: Có bắt buộc phải mua bảo hiểm vật chất không?
A: Không. Bảo hiểm vật chất là tùy chọn, nhưng rất khuyến khích để giảm thiểu chi phí sửa chữa khi gặp tai nạn.
Q2: Nếu quên đóng phí trước ngày hết hạn, sẽ bị xử lý như thế nào?
A: Xe sẽ bị tạm dừng đăng ký lưu hành, và người lái có thể bị phạt hành chính. Ngoài ra, quyền lợi bảo hiểm cũng sẽ tạm ngừng.
Q3: Có thể trả góp phí bảo hiểm không?
A: Một số công ty bảo hiểm cho phép trả góp theo 2‑3 đợt, tuy nhiên sẽ có thêm phí dịch vụ. Người mua cần hỏi rõ trước khi ký hợp đồng.
Q4: Khi mua xe cũ, có cần mua bảo hiểm mới hay có thể chuyển sang hợp đồng cũ?
A: Khi chuyển nhượng xe, hợp đồng bảo hiểm hiện tại sẽ được hủy và cần ký hợp đồng mới dưới tên người mua mới.
7. Lợi ích khi tuân thủ nguyên tắc đóng tiền bảo hiểm xe ô tô
- Bảo vệ tài chính: Giảm thiểu chi phí bất ngờ khi gặp tai nạn hoặc thiên tai.
- Tuân thủ pháp luật: Đảm bảo xe luôn được đăng ký hợp pháp, tránh phạt hành chính.
- Tăng giá trị bán lại: Xe có hồ sơ bảo hiểm đầy đủ thường được mua lại với giá cao hơn.
- Được hỗ trợ nhanh chóng: Khi có chứng từ thanh toán đầy đủ, quy trình bồi thường sẽ diễn ra nhanh gọn.
8. Những sai lầm thường gặp và cách tránh
| Sai lầm | Hậu quả | Cách khắc phục |
|---|---|---|
| Đóng phí trễ ngày | Xe bị tạm dừng, mất quyền lợi bảo hiểm | Đặt lịch nhắc thanh toán trước 5 ngày hết hạn |
| Không kiểm tra nội dung chuyển khoản | Thanh toán sai hợp đồng, mất phí xử lý | Kiểm tra kỹ số hợp đồng và tên người nhận |
| Bỏ qua bảo hiểm vật chất | Khi xe bị hỏng, phải tự chi trả | Đánh giá lại nhu cầu và mua gói bổ sung nếu cần |
| Không lưu giữ biên lai | Khi yêu cầu bồi thường, không có bằng chứng | Lưu trữ điện tử và bản sao giấy luôn sẵn sàng |
| Không cập nhật thay đổi chủ sở hữu | Khi có tranh chấp, bảo hiểm không được thực hiện | Thông báo ngay cho công ty bảo hiểm và ký hợp đồng mới |
9. Kết luận
Việc nắm vững nguyên tắc đóng tiền bảo hiểm xe ô tô không chỉ giúp người lái duy trì quyền lợi pháp lý mà còn bảo vệ tài chính trước những rủi ro không lường trước được. Từ việc lựa chọn loại hợp đồng, xác định mức bảo hiểm, đến việc thanh toán đúng thời hạn và lưu giữ chứng từ, mỗi bước đều đóng góp vào một hệ thống bảo hiểm hiệu quả. Khi thực hiện đầy đủ và đúng quy trình, bạn sẽ yên tâm hơn khi lái xe trên mọi nẻo đường.