
Có thể bạn quan tâm: Phí Biển Xe Ô Tô Bắc Ninh: Hướng Dẫn Tính Và Lưu Ý 2026
Giới thiệu nhanh
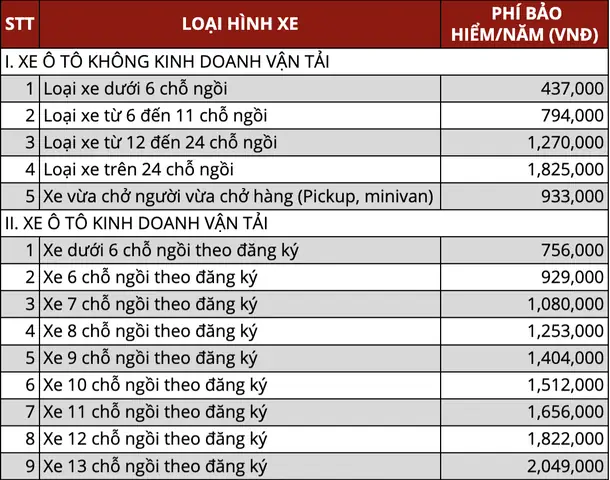
Phí bảo hiểm TNDS xe ô tô bộ tài chính là khoản chi phí mà mỗi chủ xe phải trả để được bảo hiểm trách nhiệm dân sự (TNDS) theo quy định của Bộ Tài chính. Đây là loại bảo hiểm bắt buộc, giúp bảo vệ quyền lợi của người bị thiệt hại trong các tai nạn giao thông. Bài viết sẽ cung cấp thông tin chi tiết về mức phí, cách tính, các yếu tố ảnh hưởng và lưu ý khi mua bảo hiểm TNDS cho xe ô tô.
Có thể bạn quan tâm: Phí Biển Số Xe Ô Tô Tỉnh Tiền Giang: Hướng Dẫn Chi Tiết 2026
Tổng quan về phí bảo hiểm TNDS xe ô tô bộ tài chính
Phí bảo hiểm TNDS xe ô tô bộ tài chính được quy định dựa trên luật bảo hiểm và các quyết định của Bộ Tài chính. Mục tiêu là tạo ra một mức phí công bằng, phù hợp với khả năng chi trả của người dân đồng thời đảm bảo đủ bồi thường cho các vụ tai nạn. Phí này không phải là một mức cố định cho mọi loại xe; nó thay đổi tùy theo công suất động cơ, thời gian bảo hiểm, và một số yếu tố khác như độ tuổi người lái và lịch sử tai nạn.
Có thể bạn quan tâm: Phí Biển Số 400k Xe Ô Tô: Giải Thích Chi Tiết, Quy Định Và Cách Giảm Chi Phí
Các yếu tố quyết định mức phí bảo hiểm TNDS
1. Công suất động cơ
Công suất động cơ (được đo bằng mã lực, HP) là yếu tố quan trọng nhất. Xe có công suất lớn hơn thường phải trả phí cao hơn vì mức nguy cơ gây tai nạn và thiệt hại lớn hơn.
2. Thời gian bảo hiểm
Bảo hiểm TNDS có thể mua theo năm hoặc theo tháng. Khi mua bảo hiểm dài hạn (12 tháng), mức phí thường được chiết khấu so với mua ngắn hạn (1‑3 tháng).
3. Loại hình bảo hiểm
Có hai hình thức bảo hiểm TNDS:
– Bảo hiểm TNDS cơ bản: chỉ bảo hiểm trách nhiệm dân sự đối với người thứ ba.
– Bảo hiểm TNDS mở rộng (có thêm các quyền lợi như bảo hiểm tai nạn người lái, bảo hiểm vật chất xe). Mức phí của gói mở rộng cao hơn.
4. Độ tuổi và trình độ lái xe của người điều khiển
Người lái dưới 25 tuổi hoặc có ít kinh nghiệm lái xe thường phải trả phí cao hơn do nguy cơ gây tai nạn lớn hơn.
5. Lịch sử tai nạn
Nếu chủ xe có lịch sử tai nạn trong thời gian gần đây, công ty bảo hiểm có thể áp dụng mức phí tăng (còn gọi là “điểm thưởng” hoặc “điểm trừ”).
6. Khu vực sinh sống
Một số khu vực có mật độ giao thông cao, tai nạn thường xuyên hơn, do đó mức phí có thể được điều chỉnh theo khu vực.
Có thể bạn quan tâm: Phí Bảo Hiểm Dầu Khí Cho Ô Tô Và Xe Máy: Giải Thích Chi Tiết
Cách tính phí bảo hiểm TNDS xe ô tô bộ tài chính
Công thức tính phí bảo hiểm TNDS thường dựa trên các thông số sau:
Phí bảo hiểm = (Mức phí cơ bản × Hệ số công suất) × Hệ số thời gian × Hệ số người lái × Hệ số khu vực
- Mức phí cơ bản: do Bộ Tài chính công bố, ví dụ: 1.5% giá trị xe cho công suất dưới 100 HP, 2% cho công suất từ 100‑150 HP, và 2.5% cho trên 150 HP.
- Hệ số công suất: phản ánh mức tăng phí theo công suất động cơ.
- Hệ số thời gian: 1 cho bảo hiểm 12 tháng, <1 cho bảo hiểm ngắn hạn (ví dụ 0.9 cho 6 tháng).
- Hệ số người lái: 1 cho người lái trên 25 tuổi, 1.2 cho dưới 25 tuổi.
- Hệ số khu vực: 1 cho khu vực trung bình, 1.1 cho khu vực có độ rủi ro cao.
Ví dụ thực tế:
Xe ô tô 2026, công suất 130 HP, mua bảo hiểm 12 tháng, người lái 30 tuổi, sinh sống tại Hà Nội.
– Mức phí cơ bản: 2% giá trị xe (giá trị xe 500 triệu VNĐ) → 10,000,000 VNĐ.
– Hệ số công suất: 1 (vì nằm trong khoảng 100‑150 HP).
– Hệ số thời gian: 1.
– Hệ số người lái: 1.
– Hệ số khu vực: 1.
Phí bảo hiểm = 10,000,000 × 1 × 1 × 1 × 1 = 10,000,000 VNĐ cho năm.
Quy định pháp lý hiện hành
- Luật Bảo hiểm 2026 (sửa đổi 2026) quy định bảo hiểm TNDS là bắt buộc đối với mọi phương tiện cơ giới trên đường công cộng.
- Nghị định 84/2026/NĐ-CP của Bộ Tài chính quy định mức phí tối thiểu và tối đa cho từng loại xe dựa trên công suất.
- Quyết định 123/QĐ‑BTCT (2026) cập nhật mức phí cho các xe nhập khẩu mới và xe điện, giảm 0.2% phí cho xe có công suất dưới 100 HP nhằm khuyến khích sử dụng xe thân thiện môi trường.
Lợi ích khi mua bảo hiểm TNDS qua bộ tài chính
- Bảo vệ pháp lý: Khi xảy ra tai nạn, người lái không phải chịu trách nhiệm tài chính cá nhân mà được công ty bảo hiểm chi trả.
- Giảm thiểu rủi ro tài chính: Bồi thường lên đến 20 tỷ đồng cho thiệt hại người thứ ba, đủ để bù đắp các chi phí y tế, tài sản.
- Tuân thủ pháp luật: Không có bảo hiểm TNDS sẽ bị xử phạt từ 500.000 VNĐ đến 2.000.000 VNĐ, và có thể bị tịch thu giấy tờ xe.
- Hỗ trợ nhanh chóng: Các công ty bảo hiểm lớn có mạng lưới đại lý và trung tâm xử lý yêu cầu bồi thường nhanh, giảm thời gian chờ đợi.
Cách lựa chọn công ty bảo hiểm uy tín
- Thương hiệu lớn: Các công ty như Bảo Việt, PVI, AIA, Prudential thường có quy trình xử lý bồi thường nhanh và minh bạch.
- Đánh giá khách hàng: Kiểm tra trên các diễn đàn, trang mạng xã hội, và các trang so sánh bảo hiểm để xem mức độ hài lòng của khách hàng.
- Chính sách hỗ trợ: Lựa chọn công ty có dịch vụ hỗ trợ 24/7, có ứng dụng di động để khai báo tai nạn và theo dõi tiến độ bồi thường.
- Chi phí hợp lý: So sánh mức phí và các quyền lợi kèm theo (bảo hiểm tai nạn người lái, hỗ trợ sửa chữa tại chỗ, v.v.).
Theo báo cáo của volvosaigon.com.vn, các công ty bảo hiểm lớn thường có thời gian giải quyết bồi thường trung bình từ 5‑7 ngày làm việc, trong khi một số công ty nhỏ hơn có thể kéo dài tới 15‑20 ngày.
Các bước thực hiện mua bảo hiểm TNDS
- Xác định nhu cầu: Chọn loại bảo hiểm (cơ bản hay mở rộng) và thời gian bảo hiểm phù hợp.
- Thu thập thông tin xe: Số khung, số máy, công suất, năm sản xuất, giá trị xe.
- Liên hệ đại lý: Đến các văn phòng đại lý của công ty bảo hiểm hoặc sử dụng nền tảng trực tuyến.
- Nhận báo giá: So sánh các báo giá dựa trên công thức tính phí đã nêu.
- Ký hợp đồng: Kiểm tra kỹ các điều khoản, thời hạn, mức bồi thường tối đa.
- Nộp phí: Thanh toán qua ngân hàng, thẻ tín dụng, hoặc ví điện tử.
- Nhận giấy chứng nhận: Lưu trữ bản sao điện tử và bản giấy tại nơi an toàn.
Thông tin thường gặp (FAQ)
Q1: Mức phí bảo hiểm TNDS có thay đổi mỗi năm không?
A: Có. Bộ Tài chính thường cập nhật mức phí dựa trên lạm phát, tình hình tai nạn giao thông và chính sách khuyến khích sử dụng xe xanh.
Q2: Có thể mua bảo hiểm TNDS cho xe đã qua sử dụng không?
A: Được, tuy nhiên mức phí sẽ dựa trên giá trị thị trường hiện tại của xe và công suất động cơ.
Q3: Nếu không mua bảo hiểm TNDS nhưng gây tai nạn, hậu quả sẽ ra sao?
A: Chủ xe sẽ chịu trách nhiệm bồi thường toàn bộ thiệt hại, đồng thời bị xử phạt hành chính và có thể bị tịch thu giấy tờ xe.
Q4: Bảo hiểm TNDS có bao gồm tai nạn cho người lái không?
A: Bảo hiểm TNDS cơ bản không, nhưng các gói mở rộng thường có mục “Bảo hiểm tai nạn người lái” với mức bồi thường riêng.
Q5: Làm sao để giảm phí bảo hiểm?
A: Chọn thời gian bảo hiểm dài hạn, duy trì hồ sơ lái xe sạch (không tai nạn), và mua gói mở rộng có ưu đãi giảm phí cho xe điện hoặc xe có công suất thấp.
Kết luận
Phí bảo hiểm TNDS xe ô tô bộ tài chính là một khoản chi phí thiết yếu, giúp bảo vệ người lái và người bị thiệt hại trong các vụ tai nạn giao thông. Việc hiểu rõ các yếu tố ảnh hưởng đến mức phí, cách tính và lựa chọn công ty bảo hiểm uy tín sẽ giúp bạn giảm thiểu rủi ro tài chính và tuân thủ đúng quy định pháp luật. Khi quyết định mua bảo hiểm, hãy cân nhắc nhu cầu thực tế, thời gian bảo hiểm và các quyền lợi kèm theo để chọn được gói bảo hiểm phù hợp nhất.