
Có thể bạn quan tâm: Phí Đăng Ký Xe Ô Tô Tại Việt Nam: Hướng Dẫn Chi Tiết Và Cập Nhật 2026
Giới thiệu
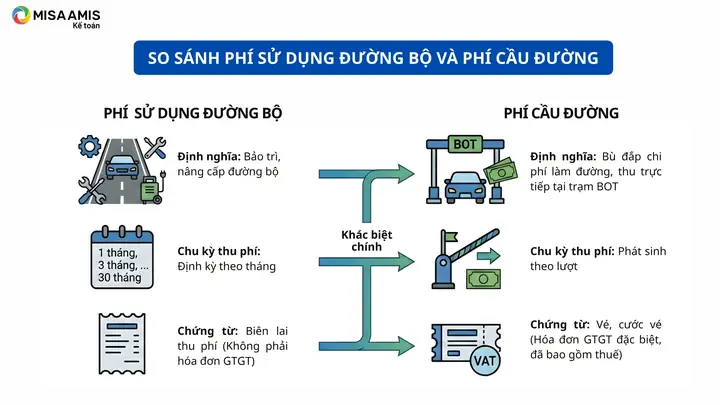
Phí đường bộ xe ô tô hạch toán như nào là câu hỏi thường gặp của các doanh nghiệp và cá nhân khi thực hiện công tác kế toán chi phí liên quan đến phương tiện giao thông. Bài viết này sẽ cung cấp quy trình hạch toán chi tiết, giải thích các nguyên tắc kế toán áp dụng, đồng thời đưa ra một số lưu ý quan trọng giúp bạn tuân thủ đúng quy định của pháp luật và chuẩn mực kế toán Việt Nam.
Có thể bạn quan tâm: Phí Đăng Ký Xe Ô Tô Tại Nam Định: Hướng Dẫn Chi Tiết Và Cập Nhật Mới Nhất
Tóm tắt nhanh về cách hạch toán phí đường bộ xe ô tô
Phí đường bộ xe ô tô được ghi nhận là chi phí phát sinh trong quá trình sử dụng phương tiện, thường được hạch toán vào tài khoản 642 – Chi phí bán hàng hoặc 6421 – Chi phí quản lý doanh nghiệp, tùy thuộc vào mục đích sử dụng. Khi thanh toán phí, doanh nghiệp ghi nợ tài khoản chi phí và có tài khoản 111 – Tiền mặt hoặc 112 – Tiền gửi ngân hàng. Nếu phí được trả trước, ghi nợ tài khoản 133 – Chi phí trả trước, sau đó chuyển vào tài khoản chi phí khi phí được tiêu hao.
Có thể bạn quan tâm: Phí Đăng Ký Xe Ô Tô Tại Bắc Giang: Hướng Dẫn Chi Tiết 2026
1. Cơ sở pháp lý và chuẩn mực kế toán liên quan
1.1. Luật thuế và nghị định về phí đường bộ
- Luật Thuế giá trị gia tăng (sửa đổi, bổ sung 2026) quy định rằng phí đường bộ không thuộc đối tượng chịu thuế GTGT, nhưng doanh nghiệp phải ghi nhận chi phí hợp lý.
- Nghị định 126/2026/NĐ-CP quy định chi tiết về mức phí đường bộ cho các loại xe ô tô, xe tải và xe chuyên dùng.
1.2. Chuẩn mực kế toán Việt Nam (VAS)
- VAS 01 – Hệ thống tài khoản kế toán: tài khoản 642 (Chi phí bán hàng) và 6421 (Chi phí quản lý doanh nghiệp) là các tài khoản thường dùng để hạch toán phí đường bộ.
- VAS 02 – Nguyên tắc kế toán: chi phí phải được ghi nhận khi phát sinh và có tính hợp lý, liên quan trực tiếp tới hoạt động sản xuất, kinh doanh.
2. Các bước hạch toán phí đường bộ xe ô tô theo chuẩn mực
2.1. Xác định đối tượng và mức phí
- Đối tượng: xe ô tô cá nhân, xe ô tô công ty, xe tải, xe chuyên dùng.
- Mức phí: dựa trên loại xe, trọng tải, vòng quay, khu vực sử dụng (đường quốc nội, quốc tế). Thông tin chi tiết có thể tra cứu trên website của Bộ Giao thông Vận tải hoặc các công ty thu phí.
2.2. Thu thập chứng từ hợp lệ
- Hóa đơn thu phí (hoặc biên lai) do cơ quan thu phí cấp.
- Phiếu thu/chi nếu thanh toán qua ngân hàng.
- Hợp đồng thuê xe (đối với doanh nghiệp thuê xe) để xác định phần chi phí thuộc doanh nghiệp.
2.3. Ghi nhận chi phí trong sổ kế toán
Trường hợp thanh toán ngay (không trả trước)
| Ngày | Nợ | Có | Diễn giải |
|---|---|---|---|
| DD/MM/YYYY | 642 – Chi phí bán hàng (hoặc 6421) | 111 – Tiền mặt | Thanh toán phí đường bộ xe ô tô |
| DD/MM/YYYY | 642 – Chi phí bán hàng (hoặc 6421) | 112 – Tiền gửi ngân hàng | Thanh toán phí đường bộ xe ô tô |
Trường hợp trả trước (phí đã nộp trước khi sử dụng)
| Ngày | Nợ | Có | Diễn giải |
|---|---|---|---|
| DD/MM/YYYY | 133 – Chi phí trả trước | 111 – Tiền mặt | Thanh toán phí đường bộ xe ô tô trả trước |
| DD/MM/YYYY | 642 – Chi phí bán hàng (hoặc 6421) | 133 – Chi phí trả trước | Chuyển chi phí trả trước sang chi phí thực tế khi xe được sử dụng |
2.4. Kiểm tra và điều chỉnh cuối kỳ
- Đối chiếu số liệu thực tế (số km đã đi, thời gian sử dụng) với chi phí đã hạch toán.
- Nếu có chênh lệch, thực hiện bút toán điều chỉnh: ghi nợ hoặc có tài khoản chi phí tương ứng.
3. Phân loại chi phí đường bộ theo mục đích sử dụng
3.1. Chi phí cho hoạt động sản xuất
Nếu xe ô tô được dùng để vận chuyển nguyên liệu, sản phẩm, chi phí đường bộ sẽ được ghi vào 642 – Chi phí bán hàng để phản ánh chi phí sản xuất trực tiếp.
3.2. Chi phí cho hoạt động quản lý
Xe ô tô phục vụ cho các hoạt động quản lý (đi công tác, họp hội nghị) sẽ được ghi vào 6421 – Chi phí quản lý doanh nghiệp.
3.3. Chi phí cho hoạt động bán hàng
Có thể bạn quan tâm: Phí Đăng Ký Xe Ô Tô Tại Vĩnh Phúc: Hướng Dẫn Chi Tiết Và Cập Nhật 2026
Xe ô tô chuyên dùng để giao hàng, tiếp khách khách hàng sẽ được ghi vào 642 – Chi phí bán hàng.
4. Lưu ý quan trọng khi hạch toán phí đường bộ
- Đảm bảo chứng từ gốc đầy đủ: không ghi nhận chi phí nếu không có hoá đơn hoặc biên lai hợp lệ.
- Kiểm tra tính hợp lý: mức phí phải phù hợp với loại xe và khu vực sử dụng; tránh ghi nhận chi phí quá mức.
- Định kỳ rà soát: mỗi cuối tháng hoặc cuối quý, doanh nghiệp nên tổng hợp lại các khoản phí đã ghi nhận để phát hiện sai sót.
- Tuân thủ quy định thuế: mặc dù phí đường bộ không chịu GTGT, nhưng doanh nghiệp vẫn phải khai báo đúng trong tờ khai thuế TNCN/TNDN nếu có thu nhập liên quan.
5. Ví dụ thực tế: Hạch toán phí đường bộ cho công ty vận tải
5.1. Thông tin cơ bản
- Công ty XYZ sở hữu 5 xe ô tô tải 3 tấn, sử dụng trên các tuyến đường nội địa.
- Mức phí đường bộ theo nghị định 126/2026: 250.000 VND/xe/tháng.
5.2. Bút toán hạch toán hàng tháng
| Ngày | Nợ | Có | Diễn giải |
|---|---|---|---|
| 31/01/2026 | 642 – Chi phí bán hàng | 111 – Tiền mặt | Thanh toán phí đường bộ tháng 1 cho 5 xe (5 × 250.000 = 1.250.000 VND) |
| 28/02/2026 | 642 – Chi phí bán hàng | 111 – Tiền mặt | Thanh toán phí đường bộ tháng 2 cho 5 xe (1.250.000 VND) |
| … | … | … | … |
5.3. Kiểm tra cuối năm
- Tổng phí: 1.250.000 VND × 12 tháng = 15.000.000 VND.
- Đối chiếu với báo cáo ngân hàng và biên lai thu phí, không phát hiện chênh lệch.
6. Phân tích tác động tài chính của phí đường bộ
- Chi phí cố định: phí đường bộ thường là chi phí cố định, không biến đổi theo doanh thu, do vậy ảnh hưởng trực tiếp đến lợi nhuận gộp.
- Đánh giá hiệu quả: doanh nghiệp có thể tính toán tỷ lệ chi phí đường bộ / doanh thu để đánh giá mức độ hiệu quả sử dụng phương tiện.
- Quyết định đầu tư: nếu tỷ lệ chi phí đường bộ quá cao, doanh nghiệp có thể cân nhắc thay đổi loại xe, tối ưu lộ trình hoặc sử dụng dịch vụ thuê ngoài để giảm chi phí.
7. Công cụ hỗ trợ hạch toán và quản lý phí đường bộ
- Phần mềm kế toán (MISA, Fast Accounting) cho phép thiết lập tài khoản chi phí trả trước và tự động chuyển sang chi phí thực tế.
- Ứng dụng quản lý phương tiện (Fleet Management) giúp theo dõi km đã đi, thời gian sử dụng, từ đó tính toán chi phí đường bộ chính xác hơn.
- Bảng tính Excel: doanh nghiệp nhỏ có thể xây dựng mẫu bảng tính để ghi nhận ngày, số tiền, tài khoản nợ/ có, và tự động tổng hợp.
8. Các câu hỏi thường gặp (FAQ)
Q1: Phí đường bộ có được khấu trừ thuế TNDN không?
A: Theo Luật Thuế TNDN 2026, chi phí hợp lý, có chứng từ hợp lệ và liên quan trực tiếp tới hoạt động kinh doanh được khấu trừ. Phí đường bộ đáp ứng các tiêu chí này, nên được khấu trừ.
Q2: Nếu doanh nghiệp trả phí đường bộ cho nhân viên cá nhân, cách hạch toán ra sao?
A: Ghi nợ tài khoản 6421 – Chi phí quản lý doanh nghiệp, có tài khoản 111 – Tiền mặt hoặc 112 – Tiền gửi ngân hàng. Đồng thời, cần có biên lai thanh toán và giấy tờ chứng minh mục đích sử dụng.
Q3: Phí đường bộ trả trước có thể ghi nhận trong năm tài chính nào?
A: Nếu phí trả trước cho năm tài chính sau, ghi nợ tài khoản 133 – Chi phí trả trước và chỉ chuyển sang chi phí thực tế khi năm tài chính đó bắt đầu.
9. Đánh giá tổng quan và khuyến nghị thực tiễn
Việc hạch toán phí đường bộ xe ô tô không chỉ là yêu cầu pháp lý mà còn là công cụ quản trị tài chính quan trọng. Khi thực hiện đúng quy trình, doanh nghiệp có thể:
- Kiểm soát chi phí một cách chặt chẽ, tránh phát sinh chi phí ẩn.
- Tối ưu hoá nguồn lực phương tiện, đưa ra quyết định mua sắm hoặc thuê xe hợp lý.
- Đảm bảo tuân thủ các quy định thuế và kế toán, giảm rủi ro kiểm tra.
Theo volvoSaigon.com.vn, các doanh nghiệp nên thường xuyên rà soát, cập nhật mức phí mới và sử dụng phần mềm kế toán để tự động hoá quy trình, giảm thiểu sai sót.
Kết luận
Phí đường bộ xe ô tô hạch toán như nào là một quy trình cần tuân thủ chặt chẽ các chuẩn mực kế toán và pháp luật. Bằng cách xác định đúng đối tượng, thu thập chứng từ hợp lệ, ghi nhận chi phí vào tài khoản phù hợp và thực hiện kiểm tra định kỳ, doanh nghiệp không chỉ đáp ứng yêu cầu pháp lý mà còn nâng cao hiệu quả tài chính. Hãy áp dụng các bước và lưu ý trên để quản lý chi phí đường bộ một cách thông minh và bền vững.