Giới thiệu
Bảo hiểm xe ô tô có bắt buộc không là câu hỏi mà nhiều người lái xe tại Việt Nam thường đặt ra khi mới mua hoặc đăng ký xe mới. Trước khi quyết định mua bảo hiểm, người tiêu dùng cần nắm rõ quy định pháp luật, các loại bảo hiểm liên quan và hậu quả nếu không thực hiện. Bài viết dưới đây sẽ cung cấp câu trả lời chi tiết, giải thích các quy định hiện hành, đồng thời đưa ra các lưu ý quan trọng giúp bạn tuân thủ luật pháp và bảo vệ tài chính cá nhân.
Tổng quan nhanh về tính bắt buộc của bảo hiểm xe ô tô
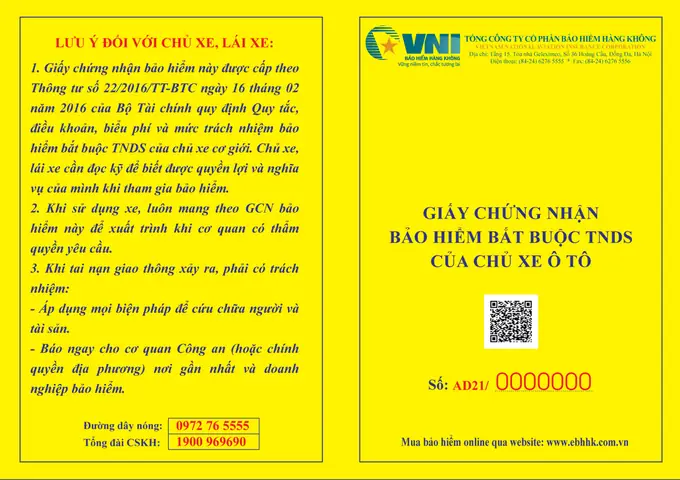
Ở Việt Nam, bảo hiểm trách nhiệm dân sự bắt buộc (TNDSB) đối với xe ô tô là bắt buộc theo luật. Khi đăng ký xe mới, cơ quan đăng ký xe sẽ yêu cầu bạn xuất trình giấy chứng nhận bảo hiểm TNDSB hợp lệ. Nếu không có bảo hiểm này, việc đăng ký, cấp biển số và kiểm định kỹ thuật sẽ không được chấp nhận. Ngoài bảo hiểm TNDSB, các loại bảo hiểm tự nguyện như bảo hiểm vật chất, bảo hiểm tai nạn người ngồi trong xe không bắt buộc, nhưng rất được khuyến nghị để giảm thiểu rủi ro tài chính.
Có thể bạn quan tâm: Sơ Đồ Số Xe Ô Tô: Hướng Dẫn Toàn Diện Về Cách Đọc, Ý Nghĩa Và Cách Tra Cứu Nhanh Chóng
Điều 19 quy định “Mọi chủ sở hữu, người sử dụng xe cơ giới phải mua bảo hiểm trách nhiệm dân sự bắt buộc để bảo vệ người thứ ba trong trường hợp gây tai nạn giao thông.”
Vi phạm quy định này sẽ bị xử phạt hành chính từ 500.000 đến 2.000.000 đồng và có thể bị tịch thu phương tiện.
1.2. Nghị định số 91/2026/NĐ-CP
Quy định chi tiết mức tối thiểu bồi thường cho các trường hợp tai nạn giao thông: 50.000.000 đồng cho thương tật, 30.000.000 đồng cho tử vong và mất tài sản.
Đặt ra tiêu chuẩn bảo hiểm TNDSB cho mọi loại xe cơ giới, bao gồm xe ô tô, xe máy, xe tải.
1.3. Thông tư 04/2026/TT-BTC
Hướng dẫn thực hiện quy trình mua bảo hiểm, cấp giấy chứng nhận bảo hiểm và các biểu mẫu liên quan.
Yêu cầu công ty bảo hiểm cung cấp “Giấy chứng nhận bảo hiểm trách nhiệm dân sự bắt buộc” (GTNB) có thời hạn 1 năm.
Có thể bạn quan tâm: Máy Rửa Xe Ô Tô Tại Nhà: Hướng Dẫn Chi Tiết Cách Tự Làm Sạch Xe Hiệu Quả Và An Toàn
2. Các loại bảo hiểm xe ô tô phổ biến
Loại bảo hiểm
Bắt buộc?
Phạm vi bảo hiểm
Lưu ý khi chọn
TNDSB (Trách nhiệm dân sự bắt buộc)
Có
Bảo vệ người thứ ba (thiệt hại người và tài sản)
Phải mua mỗi năm, không thể bỏ qua
TNDS tự nguyện
Không
Bảo hiểm tài sản xe, tai nạn người ngồi trong xe, mất cắp, hỏa hoạn
Tùy nhu cầu, mức phí linh hoạt
Bảo hiểm tai nạn người ngồi trong xe (PAB)
Không
Bồi thường thương tật, tử vong cho người ngồi trong xe
Thường mua kèm TNDS tự nguyện
Bảo hiểm mất cắp, hỏa hoạn
Không
Bảo hiểm thiệt hại do mất cắp, cháy nổ
Cần xác định mức bảo hiểm phù hợp với giá trị xe
3. Hậu quả nếu không mua bảo hiểm bắt buộc
Không được cấp biển số – Khi đăng ký xe mới, cơ quan đăng ký sẽ từ chối nếu không có GTNB.
Phạt hành chính – Trường hợp lái xe không có bảo hiểm TNDSB sẽ bị phạt tiền và có thể bị tịch thu xe.
Rủi ro tài chính – Khi gây tai nạn, người lái sẽ phải tự chịu chi phí bồi thường cho người thứ ba, có thể lên tới hàng chục triệu đồng.
Ảnh hưởng tới hồ sơ pháp lý – Khi có tranh chấp pháp lý, việc không có bảo hiểm sẽ làm giảm khả năng bảo vệ quyền lợi của mình trước tòa.
4. Quy trình mua bảo hiểm TNDSB
Lựa chọn công ty bảo hiểm – Các công ty bảo hiểm uy tín như Bảo Việt, PVI, AIA, Prudential đều cung cấp gói TNDSB.
Cung cấp thông tin xe – Số khung, số máy, mẫu xe, năm sản xuất và thông tin chủ sở hữu.
Ký hợp đồng và thanh toán – Thông thường thanh toán qua chuyển khoản, thẻ ngân hàng hoặc tiền mặt tại đại lý.
Nhận giấy chứng nhận – GTNB sẽ được gửi qua email hoặc giao trực tiếp, cần in ra và giữ cẩn thận.
Đăng ký và kiểm định – Đưa GTNB cùng các giấy tờ khác đến cơ quan đăng ký xe để hoàn thiện thủ tục.
volvosaigon.com.vn cung cấp thêm các bài viết hướng dẫn chi tiết về cách so sánh các gói bảo hiểm và lựa chọn phù hợp cho từng đối tượng.
Bảo Hiểm Xe Ô Tô Có Bắt Buộc Không
Có thể bạn quan tâm: Đèn Lùi Xe Ô Tô: Tổng Quan, Chức Năng Và Cách Bảo Trì Hiệu Quả
5. Những lưu ý khi mua bảo hiểm tự nguyện
Xác định giá trị xe: Đánh giá thực tế giá trị xe để tránh mua bảo hiểm quá cao hoặc quá thấp.
Kiểm tra các điều khoản loại trừ: Một số công ty không bồi thường nếu tai nạn xảy ra trong một số trường hợp (ví dụ: lái xe dưới ảnh hưởng rượu bia).
Thời gian hiệu lực: Hầu hết bảo hiểm tự nguyện có thời hạn 1 năm, nên gia hạn kịp thời để tránh mất quyền lợi.
Chi phí phụ phí: Ngoài phí bảo hiểm cơ bản, còn có phụ phí môi trường, phí xử lý hồ sơ – cần tính vào tổng chi phí.
6. So sánh các công ty bảo hiểm lớn
Công ty
Phí TNDSB (năm 2026)
Thời gian xử lý yêu cầu bồi thường
Dịch vụ hỗ trợ khách hàng
Đánh giá chung
Bảo Việt
1.200.000 VNĐ
3–5 ngày
24/7 qua hotline, app
★★★★☆
PVI
1.150.000 VNĐ
2–4 ngày
Hỗ trợ trực tiếp tại chi nhánh
★★★★
AIA
1.250.000 VNĐ
3–6 ngày
Tư vấn online, chat bot
★★★★
Prudential
1.300.000 VNĐ
4–7 ngày
Dịch vụ khách hàng đa ngôn ngữ
★★★★☆
Lưu ý: Mức phí có thể thay đổi tùy vào loại xe, khu vực và mức độ rủi ro.
7. Câu hỏi thường gặp (FAQ)
Q1: Bảo hiểm TNDSB có bao gồm tai nạn cho người lái không?
A: Không. TNDSB chỉ bảo vệ người thứ ba. Đối với người lái, bạn cần mua bảo hiểm tai nạn người ngồi trong xe (PAB) hoặc bảo hiểm tự nguyện.
Q2: Tôi có thể mua bảo hiểm trực tuyến không?
A: Có. Hầu hết các công ty bảo hiểm hiện nay cung cấp nền tảng mua bảo hiểm qua website hoặc ứng dụng di động, cho phép tải giấy chứng nhận điện tử ngay lập tức.
Q3: Nếu tôi bán xe, có cần chuyển quyền bảo hiểm?
A: Có. Khi chuyển nhượng xe, người bán và người mua cần ký hợp đồng chuyển nhượng bảo hiểm và thông báo cho công ty bảo hiểm để thay đổi thông tin người sở hữu.
Q4: Tôi có thể mua bảo hiểm cho xe đã qua sử dụng?
A: Được. Bảo hiểm TNDSB áp dụng cho mọi xe cơ giới, bất kể mới hay đã qua sử dụng, miễn là xe còn đủ điều kiện đăng ký lưu hành.
8. Lời khuyên cuối cùng
Luôn mua bảo hiểm TNDSB trước khi đăng ký xe để tránh các rắc rối pháp lý.
Xem xét bảo hiểm tự nguyện nếu muốn bảo vệ tài sản và người ngồi trong xe, đặc biệt với những người lái thường xuyên hoặc có giá trị xe cao.
So sánh nhiều công ty để chọn mức phí hợp lý và dịch vụ hỗ trợ tốt nhất.
Kiểm tra hợp đồng kỹ lưỡng, chú ý các điều khoản loại trừ và thời gian hiệu lực để không bỏ lỡ thời điểm gia hạn.
Kết luận
Bảo hiểm xe ô tô có bắt buộc theo quy định pháp luật Việt Nam, cụ thể là bảo hiểm trách nhiệm dân sự bắt buộc (TNDSB). Việc không mua bảo hiểm này sẽ gây ra hậu quả nghiêm trọng như không được cấp biển số, bị phạt hành chính và phải chịu chi phí bồi thường cao khi gây tai nạn. Đồng thời, việc bổ sung các loại bảo hiểm tự nguyện sẽ giúp bạn giảm thiểu rủi ro tài chính và bảo vệ tốt hơn cho bản thân và người thân. Hãy cân nhắc kỹ lưỡng, lựa chọn công ty uy tín và luôn duy trì bảo hiểm hợp lệ để lái xe an toàn và hợp pháp.