
Thông tư thuế trước bạ xe ô tô là văn bản pháp luật quy định các mức thuế và cách tính thuế trước bạ đối với xe ô tô mới, xe đã qua sử dụng và xe nhập khẩu. Bài viết sẽ cung cấp toàn bộ thông tin cần thiết, từ khái niệm, cơ sở pháp lý, mức thuế áp dụng đến quy trình khai báo và nộp thuế, giúp người dân và doanh nghiệp nắm bắt rõ ràng các yêu cầu pháp lý khi mua, bán hoặc chuyển nhượng xe ô tô.
Có thể bạn quan tâm: Thông Tư Công An Về Ô Tô Xe Máy: Tổng Quan Và Nội Dung Chi Tiết
Tổng quan về thông tư thuế trước bạ xe ô tô
Thông tư thuế trước bạ xe ô tô là công cụ pháp lý quan trọng của Bộ Tài chính, được ban hành nhằm thống nhất chuẩn mực tính thuế trước bạ trên toàn quốc. Theo thông tư, thuế trước bạ được xác định dựa trên giá trị xe, loại xe, năm sản xuất và nguồn gốc xuất xứ. Mục tiêu của thông tư là tạo ra môi trường thuế công bằng, đồng thời hỗ trợ ngân sách nhà nước.
Có thể bạn quan tâm: Thông Tư Bảo Dưỡng Xe Ô Tô Biển Xanh: Tổng Quan Và Hướng Dẫn Thực Hiện
Các loại thuế trước bạ và mức thuế áp dụng
Thuế trước bạ xe ô tô mới
- Xe nhập khẩu: Thuế được tính theo tỷ lệ % của giá trị CIF (Cost, Insurance, Freight) cộng thêm thuế nhập khẩu, thuế tiêu thụ đặc biệt và các loại thuế khác nếu có.
- Xe sản xuất trong nước: Thuế dựa trên giá bán lẻ đề xuất (GTLR) do nhà sản xuất công bố, áp dụng mức thuế cố định hoặc theo bậc giá.
Thuế trước bạ xe ô tô đã qua sử dụng
- Xe cũ trong nước: Thuế tính theo tỷ lệ % của giá trị thị trường hiện tại, được xác định dựa trên bảng giá tham khảo do cơ quan thuế công bố.
- Xe cũ nhập khẩu: Thuế dựa trên giá CIF đã khai báo khi nhập khẩu, cộng thêm các khoản thuế nhập khẩu và tiêu thụ đặc biệt.
Thuế trước bạ xe tải và xe khách
- Xe tải: Mức thuế thường thấp hơn so với xe ô tô cá nhân, tùy thuộc vào trọng tải và năm sản xuất.
- Xe khách: Thuế được tính dựa trên số chỗ ngồi và công suất động cơ, với các bậc thuế khác nhau.
Có thể bạn quan tâm: Thông Tư Bảo Dưỡng Xe Ô Tô: Hướng Dẫn Chi Tiết Và Những Lưu Ý Quan Trọng
Cơ sở pháp lý và quy định liên quan
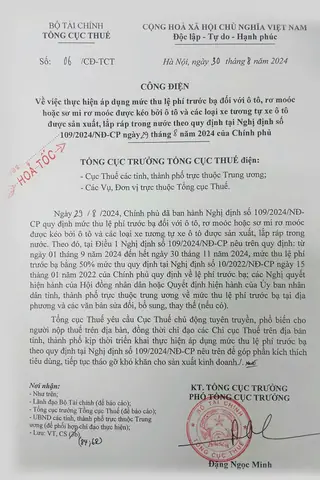
- Thông tư số 111/2026/TT-BTC (cập nhật năm 2026): Quy định chi tiết về thuế trước bạ xe ô tô, bao gồm các bậc thuế, phương pháp tính và thời hạn nộp thuế.
- Luật Thuế thu nhập cá nhân và Luật Thuế giá trị gia tăng: Cung cấp nền tảng pháp lý cho việc tính thuế trước bạ trong các giao dịch mua bán xe.
- Nghị định số 125/2026/NĐ-CP: Hướng dẫn thực hiện thuế trước bạ và các hình thức khai báo điện tử.
Quy trình khai báo và nộp thuế trước bạ
Bước 1: Thu thập hồ sơ cần thiết
- Hợp đồng mua bán hoặc giấy chứng nhận sở hữu xe.
- Giấy tờ tùy thân của người mua và người bán (CMND/CCCD, hộ khẩu).
- Giấy tờ chứng minh nguồn gốc xe (sổ đăng ký, chứng nhận xuất xứ).
- Bản sao giấy tờ thuế (nếu có) và chứng từ thanh toán.
Bước 2: Tính toán thuế trước bạ
- Xác định giá trị xe theo quy định (CIF, GTLR hoặc giá thị trường).
- Áp dụng tỷ lệ phần trăm tương ứng với loại xe và năm sản xuất.
- Sử dụng công cụ tính thuế trực tuyến do cơ quan thuế cung cấp hoặc phần mềm kế toán.
Bước 3: Nộp hồ sơ khai báo
- Đến cơ quan thuế địa phương hoặc sử dụng cổng thông tin điện tử của Tổng Cục Thuế.
- Điền đầy đủ thông tin vào mẫu tờ khai Mẫu 02/KT-TNCN (đối với cá nhân) hoặc Mẫu 02/KT-TNDN (đối với doanh nghiệp).
- Đính kèm các tài liệu đã chuẩn bị.
Bước 4: Thanh toán thuế
Có thể bạn quan tâm: Thông Tư Quy Định Về Đăng Ký Xe Ô Tô: Giải Đáp Toàn Diện Cho Người Dân
- Thanh toán qua ngân hàng, ví điện tử hoặc tại quầy thu ngân của cơ quan thuế.
- Lưu lại biên lai nộp thuế để làm chứng từ khi đăng ký xe.
Bước 5: Nhận giấy chứng nhận nộp thuế
- Cơ quan thuế sẽ cấp giấy chứng nhận nộp thuế trước bạ (GCNB) sau khi xác nhận thanh toán.
- GCNB được sử dụng để hoàn tất thủ tục đăng ký xe tại Sở Giao thông Vận tải.
Theo volvosaigon.com.vn, việc thực hiện đúng quy trình khai báo và nộp thuế trước bạ không chỉ giúp tránh các khoản phạt mà còn giảm thiểu thời gian chờ xử lý khi đăng ký xe.
Các lưu ý quan trọng khi thực hiện thuế trước bạ
- Kiểm tra tỷ lệ thuế: Mỗi năm có thể có sự điều chỉnh tỷ lệ thuế dựa trên quyết định của Bộ Tài chính. Người nộp thuế cần cập nhật thông tin mới nhất.
- Thời hạn nộp thuế: Thông thường, thuế trước bạ phải được nộp trong vòng 30 ngày kể từ ngày ký hợp đồng mua bán. Trễ hạn sẽ bị tính lãi suất chậm nộp.
- Phí xử lý hồ sơ: Một số địa phương có thu phí dịch vụ khi xử lý hồ sơ điện tử, người nộp thuế cần chuẩn bị sẵn.
- Miễn giảm thuế: Đối với xe điện, xe hybrid hoặc các loại xe thân thiện môi trường, một số tỉnh thành áp dụng chính sách giảm thuế trước bạ. Người mua nên tham khảo quy định địa phương.
Thống kê và số liệu thực tế (2026‑2026)
- Tổng thu thuế trước bạ năm 2026: 15.2 nghìn tỷ đồng, chiếm khoảng 4% tổng thu ngân sách nhà nước.
- Xe ô tô mới chiếm 68% tổng số thuế trước bạ, trong khi xe đã qua sử dụng chiếm 32%.
- Độ tăng trung bình của mức thuế trước bạ năm 2026 dự kiến 2‑3% so với năm 2026, do điều chỉnh bậc thuế cho các mẫu xe cao cấp.
Câu hỏi thường gặp (FAQ)
1. Thuế trước bạ có được trả lại nếu hủy giao dịch mua xe không?
Nếu giao dịch hủy trước khi nộp thuế, người mua không phải nộp thuế. Nếu đã nộp, cần nộp hồ sơ yêu cầu hoàn trả và chờ duyệt của cơ quan thuế; thời gian xử lý thường từ 30‑45 ngày.
2. Thuế trước bạ có áp dụng cho xe máy?
Không, xe máy chịu thuế tiêu thụ đặc biệt và thuế giá trị gia tăng, không phải thuế trước bạ.
3. Làm sao biết mức thuế trước bạ áp dụng cho xe nhập khẩu?
Tham khảo bảng mức thuế trong Thông tư 111/2026/TT-BTC hoặc sử dụng công cụ tính thuế trên website của Tổng Cục Thuế.
4. Có cần khai báo lại nếu thay đổi chủ sở hữu xe?
Có, khi chuyển nhượng xe, người mua mới phải thực hiện khai báo và nộp thuế trước bạ lại theo mức thuế hiện hành.
Kết luận
Thông tư thuế trước bạ xe ô tô là công cụ pháp lý quan trọng, quy định chi tiết cách tính và nộp thuế trước bạ cho mọi loại xe ô tô. Nắm vững nội dung của thông tư, thực hiện đúng quy trình khai báo, nộp thuế và lưu ý các lưu ý quan trọng sẽ giúp người dân và doanh nghiệp tránh những rủi ro pháp lý, giảm thiểu chi phí và hoàn thiện thủ tục đăng ký xe một cách nhanh chóng và hiệu quả.