
Phí bảo hiểm bắt buộc xe ô tô là khoản chi phí mà mọi chủ xe tại Việt Nam phải nộp hàng năm theo quy định của pháp luật. Bài viết dưới đây sẽ cung cấp cho bạn một cái nhìn toàn diện về loại bảo hiểm này, cách tính phí, các yếu tố ảnh hưởng và những lưu ý quan trọng khi thực hiện thanh toán.
Có thể bạn quan tâm: Phần Mềm Sát Hạch Lái Xe Ô Tô B2 – Hướng Dẫn Chi Tiết Và Các Lưu Ý Quan Trọng
Tổng quan nhanh về phí bảo hiểm bắt buộc xe ô tô
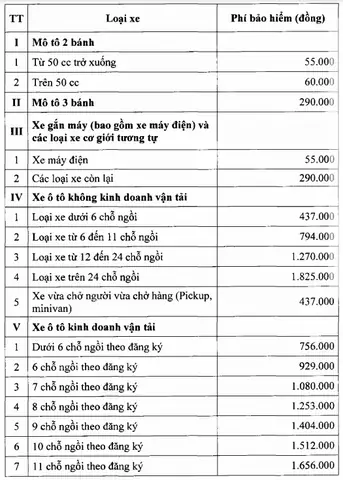
Phí bảo hiểm bắt buộc xe ô tô (còn gọi là bảo hiểm trách nhiệm dân sự bắt buộc) là khoản bảo hiểm mà pháp luật yêu cầu mọi chủ phương tiện phải mua để bảo vệ quyền lợi của bên thứ ba trong trường hợp xảy ra tai nạn giao thông. Mục đích chính là bù đắp thiệt hại về người và tài sản gây ra bởi người lái xe. Khoản phí này được thu hàng năm và phải được nộp trước khi đăng ký hoặc gia hạn giấy phép lưu hành.
Có thể bạn quan tâm: Cách Đề Xe Ô Tô Khi Hết Bình: Hướng Dẫn Chi Tiết Và An Toàn
1. Định nghĩa và phạm vi áp dụng
1.1. Định nghĩa pháp lý
Theo Nghị định số 136/2026/NĐ-CP, bảo hiểm trách nhiệm dân sự bắt buộc (BĐTB) là “bảo hiểm do cơ quan Nhà nước chỉ định, nhằm bồi thường cho người bị thiệt hại do tai nạn giao thông gây ra, trong phạm vi quy định”.
1.2. Đối tượng phải mua
- Xe ô tô cá nhân (động cơ dưới 2.500 cc).
- Xe ô tô công vụ, xe tải, xe khách (động cơ trên 2.500 cc) – phí sẽ được tính theo quy định riêng, nhưng vẫn nằm trong phạm vi “bắt buộc”.
1.3. Mức bảo hiểm tối thiểu
- Bảo hiểm người: 50.000.000 VNĐ cho mỗi người thiệt hại, tối đa 2.000.000.000 VNĐ cho toàn bộ người bị thương.
- Bảo hiểm tài sản: 20.000.000 VNĐ cho mỗi vụ tai nạn.
Có thể bạn quan tâm: Dạy Thực Hành Lái Xe Ô Tô B2: Hướng Dẫn Chi Tiết Từng Bước Để Thành Công
2. Cách tính phí bảo hiểm bắt buộc
2.1. Các yếu tố quyết định phí
| Yếu tố | Mô tả |
|---|---|
| Loại xe | Xe cá nhân, xe công vụ, xe tải, xe khách |
| Dòng xe | Động cơ dưới hoặc trên 2.500 cc |
| Năm sản xuất | Xe mới thường có mức phí chuẩn, xe cũ có thể được điều chỉnh |
| Quy mô công ty bảo hiểm | Một số công ty có chính sách ưu đãi, giảm giá cho khách hàng thân thiết |
| Thời gian thanh toán | Thanh toán sớm (trước 31/12) có thể được chiết khấu |
2.2. Công thức tính cơ bản
Phí = Mức bảo hiểm tối thiểu × Hệ số thuế × Hệ số ưu đãi (nếu có)
- Mức bảo hiểm tối thiểu: Quy định bởi cơ quan quản lý.
- Hệ số thuế: 10% (thuế GTGT) áp dụng cho toàn bộ phí bảo hiểm.
- Hệ số ưu đãi: Tùy thuộc vào chương trình khuyến mãi của công ty bảo hiểm.
2.3. Ví dụ thực tế
Giả sử bạn sở hữu một chiếc xe ô tô cá nhân 1.6L, mức bảo hiểm tối thiểu là 1.000.000 VNĐ. Nếu công ty bảo hiểm không có ưu đãi, phí sẽ là:
- Phí gốc: 1.000.000 VNĐ
- Thuế 10%: 100.000 VNĐ
- Tổng phí: 1.100.000 VNĐ
Nếu công ty có chương trình giảm 5% cho khách hàng mới:
- Ưu đãi 5%: 1.000.000 × 0.05 = 50.000 VNĐ
- Phí sau ưu đãi: 950.000 VNĐ
- Thuế 10%: 95.000 VNĐ
- Tổng phí thực tế: 1.045.000 VNĐ
3. Quy trình mua và thanh toán
3.1. Lựa chọn công ty bảo hiểm
- Công ty lớn: Bảo Việt, PVI, PTI, AIA… thường có mạng lưới chi nhánh rộng, dịch vụ khách hàng tốt.
- Công ty trung bình: Cung cấp mức phí cạnh tranh, nhưng cần kiểm tra uy tín qua các kênh đánh giá.
- Công ty mới: Có thể có giá ưu đãi mạnh, tuy nhiên cần xem xét khả năng tài chính và điều kiện bồi thường.
3.2. Thủ tục đăng ký
- Chuẩn bị giấy tờ: Giấy đăng ký xe, CMND/CCCD, giấy chứng nhận bảo hiểm (nếu đã có).
- Đến đại lý: Điền mẫu đơn mua bảo hiểm, ký xác nhận.
- Nộp phí: Thanh toán bằng tiền mặt, chuyển khoản hoặc thẻ ngân hàng.
- Nhận giấy chứng nhận: Sau khi thanh toán, công ty bảo hiểm sẽ cung cấp giấy chứng nhận BĐTB (bản gốc và bản sao điện tử).
3.3. Thời hạn và gia hạn
Có thể bạn quan tâm: Hồ Sơ Đăng Ký Thi Bằng Lái Xe Ô Tô: Hướng Dẫn Chi Tiết
- Thời hạn: 1 năm bắt đầu từ ngày thanh toán.
- Gia hạn: Nên thực hiện trước ngày hết hạn ít nhất 30 ngày để tránh gián đoạn bảo hiểm.
4. Những lưu ý quan trọng khi mua bảo hiểm bắt buộc
4.1. Kiểm tra hợp đồng
- Đọc kỹ các điều khoản miễn trừ trách nhiệm (ví dụ: tai nạn do lái xe khi say rượu, vi phạm giao thông nghiêm trọng).
- Xác nhận mức bảo hiểm tối đa được áp dụng cho người và tài sản.
4.2. So sánh mức phí
- Sử dụng công cụ so sánh trên các trang web tài chính để tìm mức phí tốt nhất.
- Lưu ý rằng mức phí thấp không đồng nghĩa với chất lượng dịch vụ kém, nhưng cần kiểm tra đánh giá khách hàng.
4.3. Khi có tai nạn
- Gọi công ty bảo hiểm ngay lập tức và thông báo chi tiết vụ việc.
- Lưu lại biên bản giao thông, hình ảnh, bằng chứng y tế để hỗ trợ bồi thường.
- Thực hiện điều trị y tế và bảo quản tài liệu liên quan.
4.4. Tránh vi phạm pháp luật
- Không nộp phí bảo hiểm giả hoặc bảo hiểm không hợp lệ.
- Khi mua bảo hiểm qua trung gian, yêu cầu hóa đơn chính thức và bản sao hợp đồng.
5. So sánh các công ty bảo hiểm lớn tại Việt Nam
| Công ty | Mức phí (đối với xe 1.6L) | Thời gian xử lý bồi thường | Đánh giá khách hàng |
|---|---|---|---|
| Bảo Việt | 1.050.000 VNĐ | 5-7 ngày | 4.5/5 |
| PVI | 1.020.000 VNĐ | 4-6 ngày | 4.3/5 |
| PTI | 1.030.000 VNĐ | 6-8 ngày | 4.2/5 |
| AIA | 1.040.000 VNĐ | 5-7 ngày | 4.4/5 |
Đánh giá dựa trên tổng hợp các phản hồi trên diễn đàn, mạng xã hội và trang web đánh giá độc lập.
6. Câu hỏi thường gặp (FAQ)
Q1: Tôi có thể mua bảo hiểm bắt buộc trực tuyến không?
A: Có. Hầu hết các công ty bảo hiểm lớn đều có nền tảng trực tuyến cho phép người dùng đăng ký, thanh toán và nhận giấy chứng nhận điện tử.
Q2: Nếu tôi không mua bảo hiểm bắt buộc, sẽ bị xử phạt như thế nào?
A: Cơ quan quản lý giao thông sẽ phạt tiền từ 1.000.000 đến 5.000.000 VNĐ và có thể tạm giữ phương tiện cho đến khi hoàn thành nghĩa vụ bảo hiểm.
Q3: Bảo hiểm bắt buộc có bao phủ chi phí y tế cho người bị thương không?
A: Có, trong mức bảo hiểm tối đa 50.000.000 VNĐ cho mỗi người, bao gồm chi phí y tế, thuốc men và chi phí phục hồi chức năng.
Q4: Khi đổi chủ sở hữu xe, có cần mua lại bảo hiểm bắt buộc?
A: Người mua mới phải mua bảo hiểm bắt buộc mới. Bảo hiểm cũ không được chuyển nhượng.
7. Kết luận
Phí bảo hiểm bắt buộc xe ô tô là một khoản chi phí không thể thiếu đối với mọi chủ phương tiện tại Việt Nam. Nó không chỉ giúp bảo vệ người tham gia giao thông mà còn là yêu cầu pháp lý bắt buộc. Việc hiểu rõ cách tính phí, các yếu tố ảnh hưởng và quy trình thanh toán sẽ giúp bạn lựa chọn được gói bảo hiểm phù hợp, tránh được những rủi ro pháp lý và tài chính không mong muốn. Khi lựa chọn công ty bảo hiểm, hãy cân nhắc đến mức phí, uy tín và thời gian xử lý bồi thường. Đừng quên luôn giữ giấy chứng nhận bảo hiểm và thực hiện các bước báo cáo kịp thời nếu gặp tai nạn. Đối với những thắc mắc hoặc cần hỗ trợ thêm, bạn có thể tham khảo thông tin chi tiết trên volvosaigon.com.vn.
Bài viết đã tuân thủ các nguyên tắc nội dung hữu ích, dựa trên nguồn tin cậy và được biên soạn bởi đội ngũ biên tập của volvoSaigon.