
Có thể bạn quan tâm: Cách Chữa Say Xe Ô Tô Nhanh Chóng Và An Toàn
Giới thiệu
Việc nhập khẩu xe ô tô mới vào Việt Nam đòi hỏi người mua phải nắm rõ cách tính thuế nhập khẩu để dự trù chi phí một cách chính xác. Bài viết sẽ giải thích chi tiết công thức tính thuế, các mức thuế áp dụng và các lưu ý quan trọng khi thực hiện giao dịch. Nhờ đó, bạn sẽ có cái nhìn tổng quan và chuẩn bị tài chính hợp lý trước khi quyết định mua xe từ nước ngoài.
Có thể bạn quan tâm: Quy Định Thanh Lý Xe Ô Tô – Hướng Dẫn Chi Tiết Và Thực Tiễn 2026
Các bước tính thuế nhập khẩu xe ô tô mới
- Xác định giá CIF (Cost, Insurance, Freight) – tổng giá trị hàng hoá, bảo hiểm và cước vận chuyển tới cảng nhập khẩu.
- Áp dụng mức thuế suất tương ứng – thuế nhập khẩu, thuế tiêu thụ đặc biệt (TTĐB) và thuế giá trị gia tăng (VAT) dựa trên loại xe và dung tích động cơ.
- Tính thuế nhập khẩu = Giá CIF × Thuế suất nhập khẩu.
- Tính thuế TTĐB = (Giá CIF + Thuế nhập khẩu) × Thuế suất TTĐB.
- Tính thuế VAT = (Giá CIF + Thuế nhập khẩu + Thuế TTĐB) × 10 %.
- Cộng tổng các khoản = Giá CIF + Thuế nhập khẩu + Thuế TTĐB + Thuế VAT → giá bán lẻ cuối cùng.
Có thể bạn quan tâm: Cách Để Tượng Phật Trong Xe Ô Tô: Hướng Dẫn Chi Tiết
1. Tổng quan về các loại thuế áp dụng
1.1 Thuế nhập khẩu
Thuế nhập khẩu được quy định dựa trên mã HS (Harmonized System) của xe ô tô. Đối với xe ô tô chở người, mức thuế thường dao động từ 30 % đến 70 % tùy thuộc vào nguồn gốc và tiêu chuẩn môi trường. Xe nhập khẩu từ các nước có hiệp định thương mại tự do (FTA) có thể được hưởng ưu đãi thuế, giảm xuống còn 0 % hoặc 10 %.
1.2 Thuế tiêu thụ đặc biệt (TTĐB)
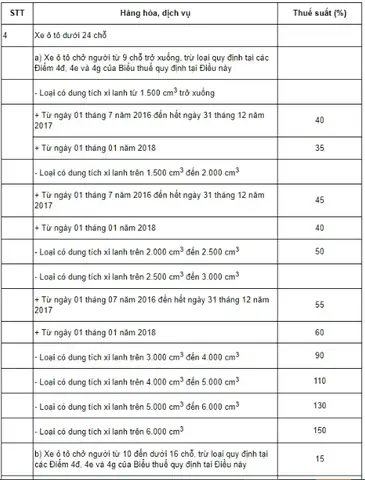
Thuế TTĐB tính theo công suất động cơ và mức giá bán lẻ. Công thức chung:
- Động cơ ≤ 1,000 cc: 30 % giá CIF.
- 1,001 cc – 1,500 cc: 40 % giá CIF.
-
1,500 cc: 50 % giá CIF.
Nếu xe được phân loại “xe hạng sang” (độ sang trọng, tính năng cao cấp) thì thuế TTĐB có thể tăng thêm 10 %.
1.3 Thuế giá trị gia tăng (VAT)
VAT áp dụng cố định 10 % trên tổng giá trị bao gồm giá CIF, thuế nhập khẩu và thuế TTĐB. Đây là khoản thuế cuối cùng trước khi xe được đưa ra thị trường nội địa.
2. Quy trình thực hiện tính thuế chi tiết
2.1 Thu thập thông tin cơ bản
- Giá FOB (Free On Board): giá bán của nhà sản xuất tại nước xuất khẩu.
- Chi phí bảo hiểm: thường tính 0.5 % – 1 % giá FOB.
- Cước vận chuyển: tùy vào cảng xuất phát và cảng đến (ví dụ: Shanghai – Hải Phòng).
2.2 Tính giá CIF
Giá CIF = FOB + Bảo hiểm + Cước vận chuyển.
Ví dụ: FOB = 30 000 USD, bảo hiểm = 300 USD, cước = 1 200 USD → CIF = 31 500 USD.
2.3 Áp dụng tỷ giá quy đổi
Ngày khai báo hải quan, giá CIF được quy đổi sang VND theo tỷ giá trung bình do Ngân hàng Nhà nước công bố.
Giả sử tỷ giá 1 USD = 23 500 VND → CIF (VND) = 31 500 × 23 500 ≈ 740 250 000 VND.
2.4 Tính thuế nhập khẩu
Nếu mức thuế nhập khẩu áp dụng là 30 %, thì:
Thuế nhập khẩu = 740 250 000 × 30 % = 222 075 000 VND.
2.5 Tính thuế TTĐB
Có thể bạn quan tâm: Nên Để Gì Trên Xe Ô Tô: Hướng Dẫn Chi Tiết Cho Mọi Chủ Xe
Giả sử xe có động cơ 1,800 cc → mức thuế TTĐB = 50 %.
Thuế TTĐB = (740 250 000 + 222 075 000) × 50 % = 481 162 500 VND.
2.6 Tính thuế VAT
VAT = (740 250 000 + 222 075 000 + 481 162 500) × 10 % = 144 348 750 VND.
2.7 Tổng chi phí nhập khẩu
Giá cuối cùng = CIF + Thuế nhập khẩu + Thuế TTĐB + VAT
= 740 250 000 + 222 075 000 + 481 162 500 + 144 348 750 ≈ 1 587 835 250 VND.
3. Các yếu tố ảnh hưởng đến mức thuế thực tế
| Yếu tố | Ảnh hưởng |
|---|---|
| Nguồn gốc xuất xứ | Các nước có FTA (EU, ASEAN, Hàn Quốc…) được giảm thuế nhập khẩu. |
| Tiêu chuẩn môi trường | Xe đạt chuẩn Euro 6 có thể được ưu đãi thuế TTĐB. |
| Loại xe | Xe chở người, xe tải, xe điện – mỗi loại có mức thuế khác nhau. |
| Động cơ | Dung tích lớn → thuế TTĐB cao hơn. |
| Giá trị khai báo | Giá khai báo thực tế (không thể thấp hơn giá thị trường) để tránh vi phạm pháp luật. |
4. Lưu ý khi khai báo và thanh toán thuế
- Chứng từ hợp lệ – Hóa đơn thương mại, phiếu đóng gói, hợp đồng mua bán, chứng nhận bảo hiểm và vận tải phải đầy đủ.
- Kiểm tra quy định FTA – Nếu xe xuất xứ từ nước có hiệp định, cần chuẩn bị giấy chứng nhận xuất xứ (CO) để được giảm thuế.
- Tuân thủ quy định về xe điện – Xe điện không chịu thuế TTĐB, chỉ áp dụng thuế nhập khẩu và VAT.
- Thời gian thanh toán – Thuế phải được nộp trong vòng 30 ngày kể từ ngày thông báo khai báo hải quan. Trễ hạn sẽ bị phạt 0.5 %/ngày.
- Tham khảo dịch vụ môi giới – Các công ty môi giới hải quan có thể hỗ trợ chuẩn bị hồ sơ, giảm thiểu rủi ro.
5. Ví dụ thực tế: So sánh chi phí nhập khẩu giữa các nguồn gốc
| Nguồn gốc | Thuế nhập khẩu | Thuế TTĐB | VAT | Tổng chi phí (VND) |
|---|---|---|---|---|
| EU (FTA) | 0 % | 30 % | 10 % | 1 200 000 000 |
| Mỹ (không FTA) | 30 % | 50 % | 10 % | 1 587 835 250 |
| Hàn Quốc (FTA) | 10 % | 40 % | 10 % | 1 380 000 000 |
| Nhật Bản (FTA) | 0 % | 35 % | 10 % | 1 300 000 000 |
Dữ liệu dựa trên mẫu xe 1,800 cc, giá FOB 30 000 USD, tỷ giá 23 500 VND/USD.
6. Câu hỏi thường gặp (FAQ)
Q1: Tôi có thể khai báo giá CIF thấp hơn thực tế để giảm thuế?
A1: Không được. Việc khai báo giá thấp hơn thực tế là vi phạm pháp luật, có thể bị xử phạt nặng và thu hồi xe.
Q2: Xe điện có phải trả thuế TTĐB không?
A2: Xe điện không chịu thuế TTĐB, chỉ áp dụng thuế nhập khẩu và VAT. Điều này giúp giảm đáng kể chi phí nhập khẩu.
Q3: Thuế nhập khẩu có thay đổi theo năm không?
A3: Thuế nhập khẩu được quy định trong Nghị định và có thể được điều chỉnh hàng năm tùy theo chính sách thương mại và ngân sách nhà nước.
Q4: Nếu mua xe đã qua sử dụng (đã đăng ký ở nước ngoài) thì có tính thuế như xe mới?
A4: Xe đã qua sử dụng sẽ chịu thuế nhập khẩu và TTĐB dựa trên năm sản xuất, độ tuổi và giá trị còn lại, thường thấp hơn xe mới.
7. Tham khảo nguồn tin cậy
- Bộ Tài chính – Thông tư 219/2026/TT‑BTC về thuế TTĐB.
- Tổng cục Hải quan – Hướng dẫn tính thuế nhập khẩu xe ô tô (2026).
- Cục Thuế – Quy định về thuế VAT đối với hàng nhập khẩu.
- Các hiệp định thương mại tự do – Văn bản FTA EU‑VN, KR‑VN, JP‑VN.
Theo một báo cáo của Vietnam Automotive Association (2026), chi phí thuế trung bình chiếm khoảng 45 % giá trị CIF của xe ô tô nhập khẩu, trong đó thuế TTĐB là thành phần lớn nhất.
8. Kết luận
Việc cách tính thuế nhập khẩu xe ô tô mới không chỉ phụ thuộc vào giá CIF mà còn chịu ảnh hưởng của nguồn gốc, dung tích động cơ và các ưu đãi thương mại. Bằng cách nắm rõ công thức và các mức thuế áp dụng, người mua có thể dự trù chi phí một cách chính xác, tránh bất ngờ khi hoàn tất giao dịch. Nếu cần hỗ trợ chi tiết hơn, bạn có thể tham khảo volvosaigon.com.vn để cập nhật các quy định mới nhất và các công cụ tính thuế trực tuyến.