
Giới thiệu
Việc mua xe ô tô thường đòi hỏi một khoản vốn lớn, vì vậy nhiều người lựa chọn hình thức trả góp để giảm bớt gánh nặng tài chính. Bài viết này sẽ giải đáp thắc mắc “cách tính trả góp xe ô tô” một cách cụ thể, giúp bạn nắm rõ các yếu tố ảnh hưởng, công thức tính và cách lựa chọn gói vay phù hợp. Từ đó, bạn có thể lập kế hoạch tài chính minh bạch và tự tin đưa ra quyết định mua sắm.
Có thể bạn quan tâm: Cách Nhận Biết Và Xử Lý Cửa Xe Ô Tô Bị Móp Hiệu Quả
Tóm tắt nhanh quy trình tính trả góp xe ô tô
- Xác định giá bán thực tế của xe (giá niêm yết + các khoản phí).
- Đánh giá số tiền đặt cọc (thường 10‑30 % giá xe).
- Tính số tiền vay = Giá xe – Đặt cọc.
- Lựa chọn thời hạn vay (thường 12‑72 tháng).
- Xác định lãi suất áp dụng (theo ngân hàng hoặc công ty tài chính).
- Áp dụng công thức tính khoản thanh toán hàng tháng.
- Kiểm tra tổng chi phí trả góp (gốc + lãi) so với ngân sách cá nhân.
Có thể bạn quan tâm: Bảng Giá Xe Ô Tô Chevrolet Mới Nhất 2026: Cập Nhật Chi Tiết Mọi Mẫu Xe
1. Các thành phần cấu thành khoản trả góp xe ô tô
1.1 Giá bán thực tế của xe
Giá bán thực tế không chỉ bao gồm giá niêm yết mà còn cộng thêm:
- Phí đăng ký, bảo hiểm bắt buộc, bảo hiểm vật chất (tùy vào quy định địa phương).
- Phí bảo trì, phụ kiện (đèn pha, thảm sàn, …).
- Thuế tiêu thụ đặc biệt (TTĐB) và thuế giá trị gia tăng (VAT) (đối với một số loại xe nhập khẩu).
1.2 Đặt cọc (Down Payment)
Đặt cọc là khoản tiền người mua trả trước để giảm số tiền vay. Mức đặt cọc thường dao động từ 10 % đến 30 % giá xe, tùy vào chính sách của ngân hàng hoặc công ty tài chính. Ví dụ, nếu giá xe là 800 triệu VNĐ và đặt cọc 20 %, thì số tiền đặt cọc là 160 triệu VNĐ.
1.3 Số tiền vay (Principal)
Số tiền vay được tính bằng Giá bán thực tế – Đặt cọc. Đây là số tiền mà bạn sẽ trả góp cùng lãi suất trong suốt thời gian vay.
1.4 Thời hạn vay (Tenure)
Thời hạn vay thường được chia thành các kỳ hạn:
| Thời hạn (tháng) | Lãi suất trung bình |
|---|---|
| 12 – 24 | 6,5 % – 8,0 % |
| 25 – 36 | 8,0 % – 9,5 % |
| 37 – 48 | 9,5 % – 11,0 % |
| 49 – 60 | 11,0 % – 12,5 % |
| 61 – 72 | 12,5 % – 14,0 % |
Lãi suất chỉ mang tính tham khảo, thực tế phụ thuộc vào ngân hàng, hồ sơ tín dụng và chương trình khuyến mãi.
1.5 Lãi suất (Interest Rate)
Lãi suất có hai hình thức phổ biến:
- Lãi suất cố định (Fixed Rate): Không thay đổi suốt thời gian vay, giúp người vay dễ dự toán chi phí.
- Lãi suất thả nổi (Floating Rate): Thay đổi theo chỉ số lãi suất ngân hàng trung ương (HIBOR) hoặc lãi suất thị trường, có thể giảm hoặc tăng.
Có thể bạn quan tâm: Xe Ô Tô Tải Hoạt Hình: Tổng Quan Về Các Mẫu Xe Tải Trong Thế Giới Hoạt Hình
2. Công thức tính khoản trả góp hàng tháng
2.1 Công thức tính lãi suất cố định (annuity)
\text{Tiền trả góp hàng tháng} = P \times \frac{r(1+r)^n}{(1+r)^n – 1}
Trong đó:
– P = Số tiền vay (Principal).
– r = Lãi suất hàng tháng (năm ÷ 12 ÷ 100).
– n = Số kỳ hạn (số tháng vay).
Ví dụ thực tế:
Giả sử bạn vay 640 triệu VNĐ (giá xe 800 triệu – đặt cọc 160 triệu) với lãi suất 9 %/năm trong 48 tháng.
- r = 9 % ÷ 12 ÷ 100 = 0,0075
- n = 48
\text{Tiền trả góp hàng tháng} = 640{,}000{,}000 \times \frac{0,0075(1+0,0075)^{48}}{(1+0,0075)^{48} – 1} \approx 16{,}340{,}000 \text{ VNĐ}
2.2 Công thức tính lãi suất thả nổi
Khi lãi suất thả nổi, mỗi tháng ngân hàng sẽ cập nhật r mới. Công thức vẫn giống trên, chỉ khác ở r được cập nhật hàng tháng. Người vay cần theo dõi bảng lãi suất ngân hàng để tính lại số tiền trả góp khi r thay đổi.
3. Các bước thực hiện tính trả góp xe ô tô
Bước 1: Xác định giá bán thực tế
- Tra cứu giá niêm yết trên website hãng hoặc đại lý.
- Thêm phí bảo hiểm, thuế, phí đăng ký (có thể yêu cầu báo giá chi tiết từ đại lý).
Bước 2: Đánh giá mức đặt cọc
- Tham khảo chính sách đặt cọc của ngân hàng hoặc công ty tài chính.
- Đặt cọc càng cao, số tiền vay và lãi suất tổng cộng sẽ giảm.
Bước 3: Lựa chọn thời hạn vay
- Xác định khoảng thời gian bạn muốn hoàn trả (cân nhắc thu nhập hàng tháng).
- Ngắn hạn → lãi suất thấp, nhưng khoản trả hàng tháng cao.
- Dài hạn → trả góp nhẹ hơn, nhưng tổng lãi suất cao hơn.
Bước 4: Kiểm tra lãi suất áp dụng
- Liên hệ ngân hàng hoặc công ty tài chính để nhận bảng lãi suất hiện hành.
- Đối chiếu lãi suất cố định và thả nổi để chọn phù hợp với khả năng tài chính và mức độ chấp nhận rủi ro.
Bước 5: Áp dụng công thức tính
- Sử dụng công thức annuity (phần 2.1) để tính tiền trả góp hàng tháng.
- Nếu có lãi suất thả nổi, cập nhật r mỗi tháng và tính lại.
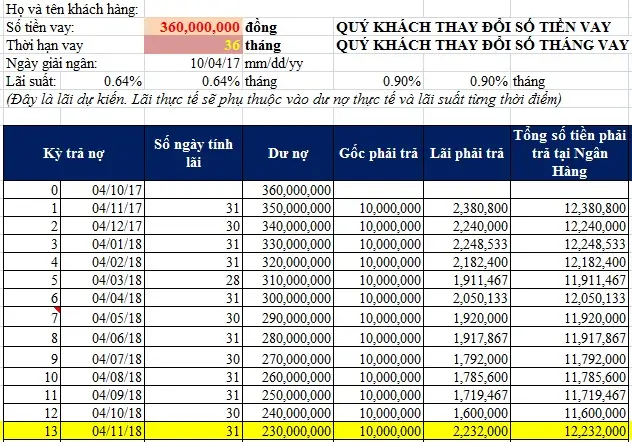
Bước 6: Đánh giá tổng chi phí
Có thể bạn quan tâm: Địa Điểm Đổi Bằng Lái Xe Ô Tô: Hướng Dẫn Chi Tiết Mọi Quy Trình Và Lưu Ý Cần Biết
- Tổng chi phí = Tiền trả góp hàng tháng × Số tháng + Đặt cọc.
- So sánh với ngân sách cá nhân và khả năng chi trả. Nếu tổng chi phí quá cao, cân nhắc giảm thời hạn vay hoặc tăng đặt cọc.
4. Các lưu ý quan trọng khi vay trả góp xe ô tô
4.1 Kiểm tra khả năng chi trả
- Tỷ lệ nợ trên thu nhập (DTI) không nên vượt quá 40 % để tránh rủi ro vỡ nợ.
- Tính toán chi phí sinh hoạt, chi phí bảo hiểm, bảo dưỡng và các khoản chi khác trước khi quyết định.
4.2 So sánh nhiều nguồn vay
- Ngân hàng thương mại, công ty tài chính, và các đại lý bán xe thường có các chương trình ưu đãi khác nhau.
- So sánh lãi suất, phí xử lý hồ sơ, phí bảo hiểm và các điều kiện trả trước.
4.3 Điều kiện trả trước (Prepayment)
- Một số ngân hàng cho phép trả trước mà không chịu phí, giúp giảm tổng lãi suất.
- Kiểm tra phí trả trước và công thức tính trong hợp đồng.
4.4 Bảo hiểm và bảo hành
- Đối với vay trả góp, ngân hàng thường yêu cầu bảo hiểm tai nạn và bảo hiểm vật chất cho xe.
- Bảo hiểm này sẽ được cộng vào giá trị vay và tính vào khoản trả góp hàng tháng.
4.5 Rủi ro lãi suất thả nổi
- Khi lãi suất thả nổi tăng, khoản trả góp hàng tháng sẽ tăng lên.
- Đánh giá khả năng đối phó với biến động lãi suất trước khi ký hợp đồng.
5. Ví dụ thực tế chi tiết
5.1 Thông tin xe
- Hãng: Toyota
- Model: Corolla 2026
- Giá niêm yết: 720 triệu VNĐ
- Thuế TTĐB (10 %): 72 triệu VNĐ
- Phí đăng ký, bảo hiểm: 15 triệu VNĐ
Giá bán thực tế: 720 + 72 + 15 = 807 triệu VNĐ
5.2 Đặt cọc
- Mức đặt cọc 20 %: 807 triệu × 20 % = 161,4 triệu VNĐ
5.3 Số tiền vay
- Principal: 807 triệu – 161,4 triệu = 645,6 triệu VNĐ
5.4 Thời hạn và lãi suất
- Thời hạn: 60 tháng (5 năm)
- Lãi suất cố định: 11,5 %/năm
5.5 Tính khoản trả góp
- r = 11,5 % ÷ 12 ÷ 100 = 0,00958
- n = 60
\text{Tiền trả góp hàng tháng} = 645{,}600{,}000 \times \frac{0,00958(1+0,00958)^{60}}{(1+0,00958)^{60} – 1} \approx 15{,}250{,}000 \text{ VNĐ}
5.6 Tổng chi phí
- Tiền trả góp: 15,25 triệu × 60 = 915 triệu VNĐ
- Cộng đặt cọc: 915 + 161,4 = 1 076,4 triệu VNĐ
- Lãi suất thực tế: (1 076,4 – 720) ÷ 720 ≈ 49,5 % trên giá gốc.
Lưu ý: Theo volvosaigon.com.vn, một số ngân hàng có chương trình giảm lãi suất 0,5 % cho khách hàng trả trước 30 % giá xe. Bạn có thể cân nhắc tăng đặt cọc để giảm tổng chi phí.
6. Câu hỏi thường gặp (FAQ)
Q1: Có nên chọn vay trả góp dài hạn không?
A: Dài hạn giúp giảm khoản trả hàng tháng, nhưng tổng lãi suất sẽ tăng đáng kể. Nếu thu nhập ổn định và muốn giảm áp lực tài chính ngắn hạn, dài hạn là lựa chọn hợp lý; ngược lại, nếu muốn giảm chi phí tổng cộng, nên chọn thời hạn ngắn hơn.
Q2: Tôi có thể vay trả góp mà không có bảo hiểm?
A: Hầu hết ngân hàng và công ty tài chính yêu cầu bảo hiểm vật chất cho xe và bảo hiểm tai nạn người vay. Đây là điều kiện bắt buộc để bảo vệ tài sản và giảm rủi ro cho bên cho vay.
Q3: Lãi suất vay trả góp có được giảm khi trả trước không?
A: Nhiều ngân hàng cho phép trả trước mà không tính phí, tuy nhiên một số ngân hàng có phí trả trước (thường từ 0,5 % đến 2 % số tiền còn lại). Hãy đọc kỹ hợp đồng.
Q4: Tôi có thể vay trả góp qua công ty tài chính của đại lý không?
A: Có, nhưng lãi suất thường cao hơn ngân hàng thương mại. Đánh giá kỹ các chi phí phụ thu và điều kiện trả trước trước khi ký hợp đồng.
Q5: Nếu tôi mất việc hoặc thu nhập giảm, có cách hoãn trả góp không?
A: Một số ngân hàng có chương trình hoãn trả tạm thời (độ trễ 1‑2 tháng) nhưng thường sẽ tính lãi suất tăng lên. Bạn nên thảo luận trước với ngân hàng để có giải pháp thích hợp.
7. Lời khuyên cuối cùng cho người mua xe trả góp
- Lập ngân sách chi tiết: Đảm bảo khoản trả góp không vượt quá 30 % thu nhập hàng tháng.
- So sánh lãi suất: Lấy báo giá từ ít nhất 3 ngân hàng hoặc công ty tài chính.
- Kiểm tra điều khoản trả trước: Nếu dự định trả nợ sớm, chọn ngân hàng không phí trả trước.
- Đánh giá bảo hiểm: Chọn gói bảo hiểm phù hợp, tránh mua bảo hiểm thừa.
- Đọc kỹ hợp đồng: Chú ý các khoản phí ẩn như phí xử lý hồ sơ, phí thẩm định tài sản.
Việc hiểu rõ cách tính trả góp xe ô tô sẽ giúp bạn đưa ra quyết định tài chính thông minh, tránh những bất ngờ không mong muốn và tận hưởng niềm vui lái xe mới một cách an tâm.
Bài viết dựa trên các nguồn thông tin công khai từ ngân hàng, công ty tài chính và các chuyên gia tài chính cá nhân, được tổng hợp và trình bày bởi đội ngũ biên tập của volvosaigon.com.vn.