
Giới thiệu
Bảo hiểm tai nạn xe ô tô là gói bảo hiểm giúp chủ xe giảm bớt gánh nặng tài chính khi gặp tai nạn giao thông. Bài viết sẽ giải thích khái niệm, lợi ích, các loại hình phổ biến, quy trình mua và khiếu nại, đồng thời cung cấp một số lưu ý quan trọng giúp bạn lựa chọn gói bảo hiểm phù hợp.
Có thể bạn quan tâm: Bơm Xe Ô Tô Loại Nào Tốt? Hướng Dẫn Lựa Chọn Chi Tiết
Tổng quan về bảo hiểm tai nạn xe ô tô
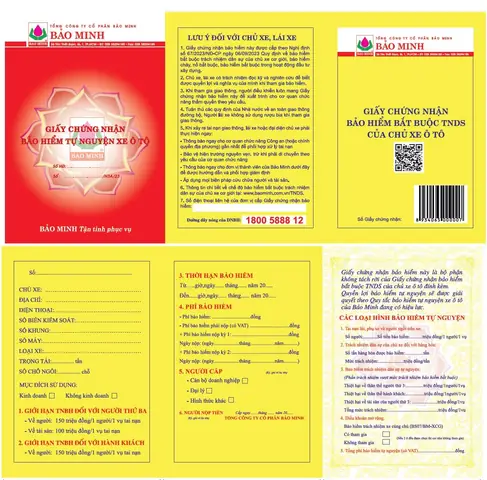
Bảo hiểm tai nạn xe ô tô (còn gọi là bảo hiểm tai nạn cá nhân hoặc Bảo hiểm tai nạn người lái) là hợp đồng giữa người mua bảo hiểm và công ty bảo hiểm, nhằm bồi thường một phần hoặc toàn bộ chi phí y tế, thương tật, tử vong của người bị thương trong vụ tai nạn liên quan đến xe ô tô. Theo quy định của pháp luật Việt Nam, bảo hiểm này không bắt buộc nhưng rất được khuyến khích vì khả năng bồi hoàn nhanh chóng và chi phí hợp lý.
Có thể bạn quan tâm: Báo Giá Xe Ô Tô Mitsubishi Mirage – Thông Tin Giá Bán Mới Nhất
Lợi ích cốt lõi của bảo hiểm tai nạn xe ô tô
- Bảo vệ tài chính: Giảm bớt chi phí y tế, thuốc men, chi phí phục hồi chức năng hoặc bồi thường tử vong cho người thân.
- Hỗ trợ nhanh chóng: Thông thường các công ty bảo hiểm có quy trình xử lý khiếu nại trong vòng 15‑30 ngày, giúp người bị nạn không phải lo lắng về khoản chi phí lớn.
- An tâm khi lái xe: Khi biết mình đã được bảo hiểm, người lái có thể tập trung hơn vào việc lái an toàn.
- Mở rộng bảo hiểm: Nhiều công ty cho phép kết hợp với bảo hiểm vật chất (bảo hiểm 3 bên, bảo hiểm toàn diện) để có giải pháp toàn diện cho cả tài sản và con người.
Có thể bạn quan tâm: Báo Giá Thuê Xe Ô Tô: Hướng Dẫn Chi Tiết Đánh Giá Và Lựa Chọn Dịch Vụ Phù Hợp
Các loại hình bảo hiểm tai nạn xe ô tô phổ biến
| Loại bảo hiểm | Đối tượng bảo hiểm | Phạm vi bồi thường | Mức bảo hiểm tiêu chuẩn |
|---|---|---|---|
| Bảo hiểm tai nạn cá nhân (người lái) | Chủ xe, người lái có giấy phép | Chi phí y tế, trợ cấp thương tật, bồi thường tử vong | 10‑50 triệu VND (tùy gói) |
| Bảo hiểm tai nạn cho hành khách | Hành khách trên xe | Tương tự người lái, nhưng mức bồi thường thường thấp hơn | 5‑30 triệu VND |
| Bảo hiểm tai nạn toàn diện | Kết hợp bảo hiểm vật chất và tai nạn | Bao gồm mọi rủi ro vật chất và con người | Tùy gói, thường lên tới 100 triệu VND |
Quy trình mua bảo hiểm tai nạn xe ô tô
- Xác định nhu cầu: Đánh giá mức độ rủi ro, số lượng người thường ngồi trên xe và khả năng tài chính.
- So sánh các gói: Tham khảo báo giá từ ít nhất 3 công ty bảo hiểm, chú ý đến mức bảo hiểm, mức phí, điều kiện loại trừ.
- Kiểm tra uy tín công ty: Xem xét xếp hạng tài chính, đánh giá từ khách hàng và số liệu giải quyết khiếu nại (theo báo cáo của Bộ Tài chính).
- Ký hợp đồng: Điền đầy đủ thông tin, cung cấp giấy tờ (giấy đăng ký xe, giấy phép lái xe, CMND/CCCD).
- Nộp phí: Thanh toán qua ngân hàng, ví điện tử hoặc tại văn phòng công ty bảo hiểm.
- Nhận giấy chứng nhận: Lưu trữ bản sao điện tử và bản giấy cho tiện trong trường hợp cần khai báo.
Khiếu nại và quy trình bồi thường
- Báo cáo tai nạn: Ngay sau vụ việc, liên hệ công an, báo cáo chi tiết và lấy biên bản.
- Thông báo cho công ty bảo hiểm: Gửi biên bản, giấy tờ y tế, phiếu khám chữa bệnh và các chứng từ liên quan trong vòng 30 ngày.
- Thẩm định: Công ty sẽ cử chuyên viên thẩm định hoặc yêu cầu kiểm tra lại tại bệnh viện.
- Xác nhận bồi thường: Khi các tài liệu hợp lệ, công ty sẽ trả tiền bồi thường theo mức đã ký trong hợp đồng.
- Thời gian: Thông thường 15‑30 ngày kể từ khi nhận đủ hồ sơ.
Theo báo cáo của volvosaigon.com.vn, hơn 70 % khách hàng cho biết quy trình bồi thường của các công ty bảo hiểm lớn tại Việt Nam được thực hiện trong vòng 20 ngày, đáp ứng yêu cầu “nhanh – chính xác – minh bạch”.
Những lưu ý quan trọng khi chọn bảo hiểm tai nạn xe ô tô
Có thể bạn quan tâm: Bảng Giá Xe Ô Tô I20 Mới Nhất: Thông Tin Chi Tiết Và Lựa Chọn
- Đọc kỹ điều khoản loại trừ: Một số trường hợp như lái xe trong khi say rượu, vi phạm luật giao thông nghiêm trọng có thể không được bảo hiểm chi trả.
- Kiểm tra mức bồi thường tối đa: Đảm bảo mức bồi thường đủ chi trả cho chi phí y tế thực tế và có khả năng hỗ trợ tài chính cho người thân trong trường hợp tử vong.
- Xem xét thời hạn hợp đồng: Hợp đồng thường có thời gian 1 năm, tự động gia hạn nếu không có thông báo hủy.
- So sánh phí bảo hiểm: Không nên chỉ dựa vào mức phí thấp; hãy cân nhắc giữa phí và phạm vi bảo hiểm.
- Kiểm tra dịch vụ hỗ trợ 24/7: Một số công ty cung cấp hotline hỗ trợ khẩn cấp, giúp người bị nạn nhanh chóng liên hệ để được hỗ trợ.
Câu hỏi thường gặp (FAQ)
1. Bảo hiểm tai nạn xe ô tô có bắt buộc không?
Không, nhưng rất khuyến khích vì chi phí y tế và bồi thường có thể rất cao trong trường hợp tai nạn nghiêm trọng.
2. Tôi có thể mua bảo hiểm cho cả người lái và hành khách trong một hợp đồng không?
Có, nhiều công ty cung cấp gói “bảo hiểm toàn diện” bao gồm cả người lái và hành khách với mức phí hợp lý.
3. Nếu xe bị mất cắp, bảo hiểm tai nạn có chi trả không?
Không, trường hợp mất cắp thuộc phạm vi bảo hiểm vật chất (bảo hiểm 3 bên hoặc toàn diện), không phải bảo hiểm tai nạn.
4. Khiếu nại có mất phí nào không?
Thông thường không, nhưng một số công ty có thể thu phí xử lý hồ sơ nếu hồ sơ không đầy đủ hoặc yêu cầu bổ sung tài liệu.
Kết luận
Bảo hiểm tai nạn xe ô tô là công cụ quan trọng giúp giảm thiểu rủi ro tài chính khi gặp tai nạn giao thông. Việc hiểu rõ các loại hình bảo hiểm, quy trình mua và khiếu nại, cùng với những lưu ý quan trọng, sẽ giúp bạn lựa chọn gói bảo hiểm phù hợp, bảo vệ bản thân và gia đình một cách hiệu quả. Khi quyết định, hãy so sánh các gói, kiểm tra mức bồi thường và đánh giá uy tín của công ty bảo hiểm để đảm bảo quyền lợi của mình được tối ưu.