
Có thể bạn quan tâm: Biển Số Xe Ô Tô Bị Mờ: Nguyên Nhân Và Cách Khắc Phục
Giới thiệu
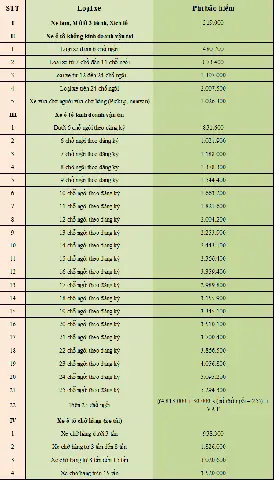
Biểu phí bảo hiểm xe ô tô là mức phí mà mỗi chủ xe phải trả cho công ty bảo hiểm để được bảo vệ trước các rủi ro như tai nạn, mất cắp hay thiên tai. Con số này không chỉ phụ thuộc vào giá trị xe mà còn chịu ảnh hưởng của nhiều yếu tố như độ tuổi người lái, khu vực sinh sống và mức độ bảo hiểm lựa chọn. Bài viết sẽ cung cấp cái nhìn toàn diện về biểu phí, cách tính và những lưu ý giúp bạn tối ưu chi phí mà vẫn được bảo hiểm đầy đủ.
Có thể bạn quan tâm: Biển Số Xe Ô Tô 30f Ở Đâu? – Hướng Dẫn Chi Tiết Và Thông Tin Cần Biết
Tổng quan về biểu phí bảo hiểm xe ô tô
Bảo hiểm xe ô tô tại Việt Nam chia thành hai loại chính: bảo hiểm trách nhiệm dân sự bắt buộc (BCTB) và bảo hiểm tự nguyện (bảo hiểm vật chất, bảo hiểm tai nạn người ngồi trên xe). Biểu phí được công bố hàng năm bởi các công ty bảo hiểm và được điều chỉnh dựa trên các tiêu chuẩn của Bộ Tài chính. Các mức phí này thường được biểu thị dưới dạng phần trăm của giá trị xe hoặc dưới dạng mức cố định tùy vào loại bảo hiểm.
Có thể bạn quan tâm: Bi Tê Xe Ô Tô Là Gì? Định Nghĩa Và Cách Nhận Biết
Các yếu tố quyết định biểu phí
1. Giá trị xe và loại xe
- Xe mới: Thông thường có giá trị cao, do đó phí bảo hiểm cũng cao hơn.
- Xe cũ: Giá trị giảm, nên phí bảo hiểm giảm tương ứng.
- Loại xe: Xe du lịch, xe tải, xe máy, xe thể thao… mỗi loại có mức rủi ro khác nhau, ảnh hưởng đến biểu phí.
2. Độ tuổi và kinh nghiệm lái xe
- Người lái dưới 25 tuổi hoặc kỹ năng lái ít sẽ phải trả phí cao hơn vì nguy cơ tai nạn lớn hơn.
- Người lái trên 45 tuổi và có hồ sơ lái xe sạch thường được hưởng mức phí ưu đãi.
3. Khu vực sinh sống và sử dụng xe
- Các thành phố lớn như Hà Nội, TP.HCM có mật độ giao thông cao, dẫn đến tỉ lệ tai nạn và mất cắp tăng, do đó biểu phí thường cao hơn các tỉnh miền núi.
- Khu vực có mức độ thiên tai (bão, lũ) cũng làm tăng phí bảo hiểm vật chất.
4. Mức độ bảo hiểm lựa chọn
- Bảo hiểm toàn diện (tất cả các rủi ro) có mức phí cao hơn bảo hiểm một phần (chỉ bảo hiểm tai nạn người ngồi trên xe, hoặc thiệt hại do va chạm).
- Mức bồi thường: Chọn mức bồi thường cao hơn sẽ làm tăng biểu phí.
5. Lịch sử bảo hiểm và khiếu nại
- Chủ xe có lịch sử không có khiếu nại trong 2‑3 năm gần nhất thường nhận được ưu đãi giảm phí.
- Ngược lại, nếu có nhiều lần yêu cầu bồi thường, công ty bảo hiểm có thể nâng phí hoặc từ chối gia hạn.
Cách tính biểu phí bảo hiểm xe ô tô
Có thể bạn quan tâm: Biển Số Xe Ô Tô Cần Thơ: Hướng Dẫn Chi Tiết Cách Tra Cứu, Ý Nghĩa Và Các Lưu Ý Quan Trọng
Công thức tính cơ bản dựa trên tỷ lệ phần trăm của giá trị xe và các hệ số điều chỉnh theo yếu tố trên. Ví dụ:
Phí bảo hiểm = Giá trị xe × Tỷ lệ bảo hiểm × Hệ số tuổi × Hệ số khu vực × Hệ số lịch sử
- Giá trị xe: Giá bán lẻ hoặc giá trị thị trường hiện tại.
- Tỷ lệ bảo hiểm: Được công bố bởi công ty (thường từ 1% – 5% cho bảo hiểm vật chất).
- Hệ số tuổi: 1.2 cho người lái dưới 25, 0.9 cho người lái trên 45.
- Hệ số khu vực: 1.1 cho khu vực đô thị lớn, 0.95 cho khu vực nông thôn.
- Hệ số lịch sử: 0.9 nếu không có khiếu nại, 1.2 nếu có nhiều khiếu nại.
Ví dụ thực tế
Giả sử một chiếc xe du lịch trị giá 500 million VND, lái xe 30 tuổi, sinh sống tại Hà Nội, không có lịch sử khiếu nại và chọn bảo hiểm toàn diện với tỷ lệ 3%:
Phí = 500,000,000 × 0.03 × 1.0 × 1.1 × 0.9 ≈ 13,950,000 VND/năm
Các loại biểu phí phổ biến hiện nay
| Loại bảo hiểm | Tỷ lệ phí (theo % giá trị xe) | Đối tượng phù hợp |
|---|---|---|
| BCTB (bắt buộc) | 1.5% – 2% | Tất cả xe ô tô, bắt buộc pháp luật |
| Bảo hiểm vật chất toàn diện | 3% – 5% | Xe mới, giá trị cao, muốn bảo vệ toàn diện |
| Bảo hiểm tai nạn người ngồi trên xe | 0.5% – 1% | Chủ xe quan tâm tới người hành khách |
| Bảo hiểm mất cắp | 0.8% – 1.5% | Khu vực có tỷ lệ mất cắp cao |
| Bảo hiểm thiên tai | 0.3% – 0.7% | Khu vực thường xuyên chịu bão, lũ |
Lưu ý khi lựa chọn biểu phí phù hợp
- So sánh nhiều công ty bảo hiểm: Mỗi công ty có bảng biểu phí và ưu đãi riêng. Việc tham khảo ít nhất 3‑4 công ty giúp bạn nắm bắt mức giá hợp lý.
- Kiểm tra điều khoản loại trừ: Một số hợp đồng có điều khoản loại trừ các rủi ro nhất định (ví dụ: tai nạn do lái xe dưới ảnh hưởng rượu). Đọc kỹ để tránh bất ngờ khi yêu cầu bồi thường.
- Xem xét mức bồi thường tối đa: Đôi khi phí thấp nhưng mức bồi thường cũng thấp, không đủ bù đắp thiệt hại thực tế.
- Đánh giá nhu cầu thực tế: Nếu xe dùng cho công việc giao nhận, bạn có thể ưu tiên bảo hiểm vật chất và mất cắp; còn nếu xe chỉ dùng đi lại cá nhân, bảo hiểm trách nhiệm dân sự và tai nạn người ngồi trên xe có thể đủ.
- Tận dụng ưu đãi giảm phí: Nhiều công ty cung cấp ưu đãi cho khách hàng mới, khách hàng gia hạn lâu dài hoặc khách hàng mua gói bảo hiểm kết hợp (bundle).
Cách tối ưu chi phí bảo hiểm xe ô tô
- Giữ hồ sơ lái xe sạch: Tránh vi phạm giao thông để được giảm hệ số tuổi và lịch sử.
- Đăng ký bảo hiểm tại thời điểm gia hạn: Thông thường các công ty sẽ đưa ra mức giảm giá cho khách hàng gia hạn sớm.
- Lựa chọn mức bồi thường hợp lý: Đánh giá lại giá trị thực tế của xe, không cần bồi thường quá cao nếu xe đã xuống giá.
- Tham gia chương trình khách hàng thân thiết: Nhiều công ty có chương trình tích điểm hoặc giảm phí cho khách hàng trung thành.
- Đánh giá lại nhu cầu bảo hiểm mỗi năm: Khi xe giảm giá hoặc thay đổi mục đích sử dụng, hãy điều chỉnh hợp đồng cho phù hợp.
Thông tin tham khảo từ volvosaigon.com.vn
Theo báo cáo tổng hợp trên volvosaigon.com.vn, trong năm 2026, mức trung bình biểu phí bảo hiểm xe ô tô tại các thành phố lớn đã tăng khoảng 7% so với năm trước, chủ yếu do áp dụng hệ số khu vực cao hơn và tỷ lệ tai nạn tăng. Báo cáo cũng nhấn mạnh tầm quan trọng của việc đánh giá lại hợp đồng bảo hiểm mỗi năm để tránh chi trả không cần thiết.
Kết luận
Biểu phí bảo hiểm xe ô tô không phải là con số cố định; nó phản ánh nhiều yếu tố liên quan đến giá trị xe, độ tuổi người lái, khu vực sinh sống và mức độ bảo hiểm mà bạn lựa chọn. Hiểu rõ cách tính và các yếu tố ảnh hưởng giúp bạn đưa ra quyết định thông minh, cân bằng giữa chi phí và mức độ bảo vệ. Khi lựa chọn, hãy so sánh các gói bảo hiểm, đọc kỹ điều khoản và tận dụng các ưu đãi để tối ưu chi phí mà vẫn đảm bảo an toàn cho tài sản và người thân.