
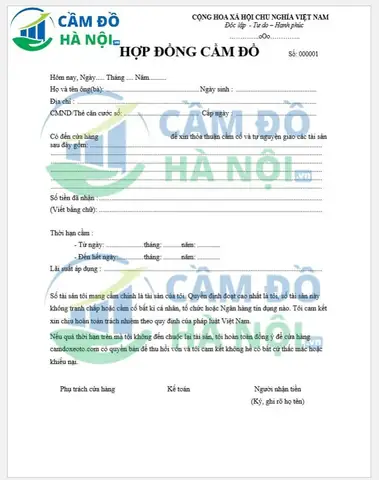
Mẫu hợp đồng cầm cố xe ô tô là tài liệu pháp lý quan trọng, giúp người vay và người cho vay xác định rõ các quyền lợi, nghĩa vụ và quy trình thực hiện giao dịch. Bài viết dưới đây sẽ cung cấp toàn bộ thông tin cần biết, từ khái niệm, cấu trúc chi tiết, lưu ý pháp lý cho đến cách soạn thảo một mẫu hợp đồng chuẩn, giúp bạn tự tin thực hiện giao dịch cầm cố một cách an toàn và hợp pháp.
Có thể bạn quan tâm: Mẫu Biên Bản Kiểm Tra Xe Ô Tô: Hướng Dẫn Chi Tiết Và Mẫu Chuẩn
Tổng quan về hợp đồng cầm cố xe ô tô
Hợp đồng cầm cố xe ô tô là một thỏa thuận bằng văn bản giữa người vay (chủ xe) và người cho vay (cơ sở tài chính, ngân hàng hoặc cá nhân) trong đó xe ô tô được dùng làm tài sản bảo đảm để vay tiền. Khi người vay không thực hiện đúng cam kết trả nợ, người cho vay có quyền thu giữ, bán hoặc chuyển nhượng tài sản bảo đảm để thu hồi nợ. Văn bản này phải tuân thủ quy định của Bộ luật Dân sự và các quy định riêng của Ngân hàng Nhà nước (nếu là ngân hàng).
Có thể bạn quan tâm: Móc Treo Đồ Xe Ô Tô: Lựa Chọn Và Cách Lắp Đặt Hiệu Quả
Các thành phần cơ bản của mẫu hợp đồng cầm cố xe ô tô
1. Thông tin các bên tham gia
- Bên cho vay: Tên công ty, địa chỉ, mã số thuế, người đại diện, chức vụ, số điện thoại, email.
- Bên vay: Họ và tên, số CMND/CCCD, ngày cấp, nơi cấp, địa chỉ thường trú, số điện thoại, email.
2. Thông tin tài sản cầm cố
- Loại xe: Hãng, mẫu, năm sản xuất, màu sắc.
- Số khung (VIN), số máy, biển số đăng ký.
- Giá trị xe (theo thẩm định) và giá trị cầm cố (thường không quá 70% giá trị xe).
3. Số tiền vay và thời hạn vay
- Số tiền vay (bằng số và chữ).
- Lãi suất (theo tháng hoặc năm) và phí dịch vụ (nếu có).
- Thời hạn vay (ngày, tháng, năm) và ngày đáo hạn.
4. Điều kiện và quyền lợi của các bên
- Điều kiện giải ngân: Thẩm định tài sản, ký hợp đồng, nộp phí.
- Quyền lợi bên cho vay: Thu hồi nợ, quyền bán tài sản nếu vi phạm.
- Quyền lợi bên vay: Quyền sử dụng xe trong thời gian cầm cố, quyền trả nợ sớm.
5. Các cam kết và bảo đảm
- Cam kết không chuyển nhượng, thế chấp lại tài sản.
- Cam kết bảo hiểm: Bên vay phải duy trì bảo hiểm trách nhiệm dân sự và bảo hiểm vật chất cho xe trong suốt thời gian cầm cố.
6. Phương thức thanh toán và trả nợ
- Hình thức trả nợ: Chuyển khoản ngân hàng, tiền mặt, séc.
- Lịch trả nợ: Trả gốc và lãi theo kỳ hạn (hàng tháng, hàng quý…).
7. Điều khoản xử lý vi phạm
- Mốc thời gian cảnh báo khi chậm trả.
- Phí phạt, lãi suất trễ, quyền thu hồi tài sản.
- Quy trình bán đấu giá tài sản nếu không trả nợ.
8. Điều khoản giải quyết tranh chấp
- Phương thức giải quyết: Thương lượng, trọng tài, tòa án.
- Tòa án có thẩm quyền: Địa phương nơi tài sản đăng ký.
9. Các điều khoản khác
- Hiệu lực của hợp đồng.
- Sửa đổi, bổ sung hợp đồng (phải lập bằng văn bản, có chữ ký của cả hai bên).
- Chữ ký và con dấu của các bên.
Có thể bạn quan tâm: Mã Giảm Giá Shopee Ô Tô Xe Máy: Hướng Dẫn Nhận Ưu Đãi Nhanh
Hướng dẫn soạn thảo mẫu hợp đồng cầm cố xe ô tô chuẩn
Bước 1: Thu thập thông tin chi tiết về tài sản và các bên
- Kiểm tra giấy tờ xe: Đăng ký, bảo hiểm, kiểm định.
- Xác nhận danh tính người vay qua CMND/CCCD và sổ hộ khẩu.
- Lấy thông tin pháp lý của công ty cho vay (đăng ký kinh doanh, giấy phép hoạt động tài chính).
Bước 2: Đánh giá giá trị xe
Có thể bạn quan tâm: Mẫu Biên Bản Sửa Chữa Xe Ô Tô: Hướng Dẫn Chi Tiết
- Nhờ công ty thẩm định hoặc ngân hàng thực hiện đánh giá độc lập.
- Xác định tỷ lệ cầm cố (thường 60‑70% giá trị xe) để bảo vệ quyền lợi của người cho vay.
Bước 3: Lập bản hợp đồng
- Sử dụng mẫu hợp đồng chuẩn (có sẵn trên website của ngân hàng, công ty tài chính hoặc các trang pháp lý uy tín) và điền thông tin thực tế.
- Đảm bảo các mục quan trọng được nêu rõ: số tiền vay, lãi suất, thời hạn, quyền sử dụng xe.
Bước 4: Kiểm tra pháp lý
- Đọc lại toàn bộ hợp đồng, chú ý các điều khoản cấm chuyển nhượng và bảo hiểm.
- Nếu cần, nhờ luật sư hoặc chuyên gia pháp lý xem xét để tránh rủi ro.
Bước 5: Ký kết và công chứng (nếu cần)
- Hai bên ký vào hợp đồng, đóng dấu (đối với công ty) và giữ bản gốc.
- Đối với các giao dịch có giá trị lớn, nên công chứng để tăng tính pháp lý.
Bước 6: Lưu trữ và thực hiện các cam kết
- Bên vay giữ bản sao hợp đồng, đồng thời đảm bảo bảo hiểm cho xe.
- Bên cho vay thực hiện giải ngân sau khi nhận đủ giấy tờ và xác nhận tài sản.
Lưu ý pháp lý khi ký mẫu hợp đồng cầm cố xe ô tô
- Tuân thủ pháp luật: Hợp đồng phải không trái với quy định của Bộ luật Dân sự, Luật Thương mại và các quy định của Ngân hàng Nhà nước (đối với ngân hàng).
- Bảo hiểm bắt buộc: Theo quy định, xe ô tô phải có bảo hiểm trách nhiệm dân sự; trong thời gian cầm cố, người vay cần duy trì bảo hiểm toàn diện để bảo vệ tài sản.
- Giá trị cầm cố hợp lý: Nếu tỷ lệ cầm cố vượt quá 70% giá trị xe, hợp đồng có thể bị coi là “lãi suất usurious” và bị cơ quan quản lý xem xét.
- Quyền sử dụng xe: Người vay vẫn được phép lái xe trong thời gian cầm cố, nhưng không được chuyển nhượng, cho thuê hoặc làm tài sản bảo đảm khác.
- Xử lý tranh chấp: Nên thỏa thuận rõ ràng về địa điểm giải quyết tranh chấp và cơ chế trọng tài để giảm thiểu thời gian và chi phí pháp lý.
Các mẫu hợp đồng cầm cố xe ô tô thường gặp
| Loại mẫu | Đặc điểm | Đối tượng sử dụng | Điểm mạnh |
|---|---|---|---|
| Mẫu chuẩn ngân hàng | Bao gồm các điều khoản bảo hiểm, lãi suất cố định, thời hạn 12‑36 tháng | Khách hàng vay tại ngân hàng | Độ tin cậy cao, được kiểm duyệt bởi Ngân hàng Nhà nước |
| Mẫu công ty tài chính | Tỷ lệ cầm cố lên tới 80%, lãi suất linh hoạt | Doanh nghiệp và cá nhân có nhu cầu vay ngắn hạn | Thủ tục nhanh, linh hoạt |
| Mẫu cá nhân (đối tác vay cá nhân) | Thông thường không có bảo hiểm bắt buộc, lãi suất thỏa thuận | Giao dịch giữa người thân, bạn bè | Giảm chi phí, không cần thẩm định ngân hàng |
| Mẫu công chứng | Được công chứng công chứng viên, có hiệu lực pháp lý mạnh | Giao dịch có giá trị lớn, rủi ro cao | Bảo vệ quyền lợi hai bên tối đa |
Theo thông tin tổng hợp từ volvosaigon.com.vn, việc lựa chọn mẫu hợp đồng phù hợp phụ thuộc vào quy mô giao dịch, mức độ rủi ro và yêu cầu pháp lý của từng bên.
Các câu hỏi thường gặp (FAQ)
1. Tôi có thể cầm cố xe đã có nợ vay ngân hàng không?
Có. Tuy nhiên, cần thông báo và được ngân hàng chấp thuận vì xe đang là tài sản bảo đảm cho khoản vay hiện tại.
2. Nếu tôi trả nợ sớm, có phải trả thêm phí?
Thông thường hợp đồng quy định phí trả trước hoặc phí xử lý. Người vay nên tham khảo mục “Điều kiện trả nợ sớm” trong hợp đồng.
3. Khi nào người cho vay có quyền thu giữ xe?
Khi người vay chậm trả quá 30 ngày và không có biện pháp khắc phục, người cho vay có thể thực hiện thu giữ và bán đấu giá tài sản theo quy định.
4. Hợp đồng cầm cố có cần công chứng không?
Không bắt buộc, nhưng công chứng sẽ tăng tính pháp lý, đặc biệt khi giao dịch có số tiền lớn.
5. Làm sao để bảo vệ mình khi ký hợp đồng?
– Đọc kỹ mọi điều khoản.
– Yêu cầu bảo hiểm toàn diện cho xe.
– Kiểm tra tỷ lệ cầm cố không vượt quá 70% giá trị xe.
– Tham khảo ý kiến luật sư nếu không chắc chắn.
Kết luận
Việc hiểu rõ cấu trúc và các lưu ý quan trọng khi soạn mẫu hợp đồng cầm cố xe ô tô sẽ giúp bạn tránh những rủi ro pháp lý không đáng có, đồng thời bảo vệ quyền lợi của cả người vay và người cho vay. Hãy luôn dựa trên mẫu chuẩn, tham khảo ý kiến chuyên gia và tuân thủ quy định pháp luật để giao dịch diễn ra suôn sẻ, an toàn.