
Có thể bạn quan tâm: Bảo Dưỡng Định Kỳ Xe Ô Tô Mitsubishi: Hướng Dẫn Chi Tiết Và Lợi Ích Thiết Thực
Giới thiệu nhanh
Bảo hiểm dân sự xe ô tô là gì? Đây là câu hỏi mà nhiều chủ xe gặp phải khi lần đầu mua xe hoặc khi cần bổ sung bảo hiểm. Bài viết sẽ trả lời ngắn gọn, đồng thời cung cấp toàn bộ kiến thức cần thiết về loại bảo hiểm này, bao gồm phạm vi bảo hiểm, mức bồi thường, quy định pháp luật và cách lựa chọn gói phù hợp. Bạn sẽ nắm rõ các yếu tố quan trọng chỉ trong vài phút và có thể đưa ra quyết định thông minh cho mình và gia đình.
Có thể bạn quan tâm: Bảo Dưỡng Xe Ô Tô Tải: Hướng Dẫn Chi Tiết Để Kéo Dài Tuổi Thọ Và Tối Ưu Hiệu Suất
Định nghĩa ngắn gọn
Bảo hiểm dân sự xe ô tô là loại bảo hiểm bắt buộc do pháp luật Việt Nam quy định, nhằm bảo vệ quyền lợi của bên thứ ba (người gây tai nạn, người đi bộ, tài sản công cộng) khi người sở hữu xe gây ra thiệt hại do tai nạn giao thông. Nó không bảo vệ tài sản hoặc sức khỏe của người lái xe, mà chỉ chi trả cho những thiệt hại ngoài phạm vi người lái.
Có thể bạn quan tâm: Bảo Dưỡng Xe Ô Tô Suzuki: Hướng Dẫn Chi Tiết Để Kéo Dài Tuổi Thọ Và Tối Ưu Hiệu Suất
1. Cơ sở pháp lý
- Nghị định 91/2026/NĐ-CP và Luật bảo hiểm 2026 quy định bắt buộc mọi chủ phương tiện ô tô phải có bảo hiểm dân sự.
- Công bố số 03/2026/TT-BTC của Bộ Tài chính cập nhật mức tối thiểu bồi thường cho các trường hợp tai nạn.
- Các công ty bảo hiểm được Bộ Tài chính công nhận cung cấp sản phẩm này và phải tuân thủ các tiêu chuẩn về phí, mức bồi thường và quy trình giải quyết bồi thường.
2. Phạm vi bảo hiểm
2.1. Những thiệt hại được chi trả
| Loại thiệt hại | Mô tả | Mức bồi thường tối đa (theo Nghị định 91) |
|---|---|---|
| Thân thể người | Chi phí y tế, trợ cấp cho người bị thương, tử vong | 10.000.000.000 VNĐ |
| Tài sản | Hư hại tài sản công cộng (cây, cột điện, công trình) | 5.000.000.000 VNĐ |
| Mất thu nhập | Thu nhập bị mất do không thể làm việc | 3.000.000.000 VNĐ |
| Chi phí pháp lý | Phí luật sư, tòa án | 1.000.000.000 VNĐ |
volvosaigon.com.vn đã tổng hợp các mức bồi thường này để người tiêu dùng dễ dàng so sánh giữa các công ty bảo hiểm.
2.2. Những gì không được bảo hiểm
- Thiệt hại đối với người lái xe và tài sản cá nhân của người lái.
- Tai nạn do lái xe trong tình trạng say rượu, ma túy hoặc vi phạm luật giao thông nghiêm trọng.
- Thiệt hại do thiên tai, cháy nổ, hoặc tai nạn do lỗi kỹ thuật của xe (trừ khi được quy định khác).
3. Các loại hợp đồng bảo hiểm dân sự
3.1. Hợp đồng “bảo hiểm dân sự bắt buộc” (BĐB)
- Mức phí tối thiểu: 1,3% giá trị xe, không vượt quá 2.000.000 VNĐ cho xe dưới 500 triệu VNĐ.
- Thời hạn: 12 tháng, tự động gia hạn nếu không có thông báo hủy.
- Đặc điểm: Được pháp luật yêu cầu, không thể bỏ qua khi đăng ký xe mới.
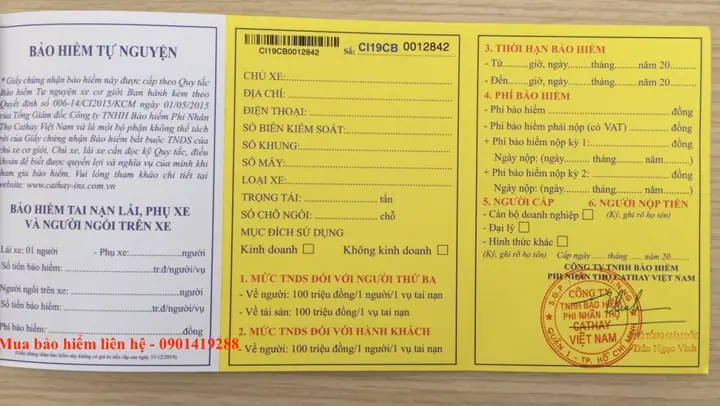
3.2. Hợp đồng “bảo hiểm dân sự tự nguyện”
- Phạm vi mở rộng: Cho phép tăng mức bồi thường, bổ sung bảo hiểm cho người lái, tài sản cá nhân.
- Phí: Tùy thuộc vào mức bồi thường, độ tuổi người lái, lịch sử tai nạn.
- Lợi ích: Tăng cường bảo vệ tài chính khi tai nạn nghiêm trọng, giảm rủi ro chi trả lớn.
4. Quy trình mua và cấp bảo hiểm
Có thể bạn quan tâm: Bảo Dưỡng Định Kỳ Xe Ô Tô Tải: Hướng Dẫn Chi Tiết Và Lợi Ích Thiết Yếu
- Chọn công ty bảo hiểm: So sánh mức phí, mức bồi thường, đánh giá dịch vụ khách hàng.
- Cung cấp thông tin xe: Số khung, số máy, năm sản xuất, giá trị thực tế.
- Xác nhận mức phí: Dựa trên công thức tính phí bắt buộc và các yếu tố tự nguyện (nếu có).
- Ký hợp đồng: Ký điện tử hoặc trực tiếp tại văn phòng công ty.
- Nhận chứng nhận: Được gửi qua email, SMS hoặc giấy tờ vật lý, kèm mã số hợp đồng để đăng ký với cơ quan quản lý giao thông.
5. Khi xảy ra tai nạn: Quy trình bồi thường
- Bước 1: Ghi lại thông tin vụ việc (địa điểm, thời gian, ảnh chụp, lời khai nhân chứng).
- Bước 2: Thông báo cho công ty bảo hiểm trong vòng 24 giờ.
- Bước 3: Cung cấp giấy tờ cần thiết (báo cáo cảnh sát, giấy khám bệnh, hóa đơn chi phí y tế).
- Bước 4: Công ty bảo hiểm thẩm định, xác định mức bồi thường và chuyển tiền cho bên bị thiệt hại.
- Bước 5: Hoàn tất hồ sơ, nhận biên nhận và lưu trữ cho mục đích pháp lý.
6. Lợi ích của việc mua bảo hiểm dân sự xe ô tô
- Bảo vệ tài chính: Giảm gánh nặng chi trả đột xuất cho thiệt hại người thứ ba.
- Tuân thủ pháp luật: Tránh phạt tiền, tạm giữ xe, hoặc đình chỉ giấy phép lái.
- Tăng uy tín: Khi tham gia giao thông, người lái được xem là có trách nhiệm, tạo niềm tin cho cộng đồng.
- Hỗ trợ nhanh chóng: Các công ty bảo hiểm lớn có mạng lưới đại lý và trung tâm xử lý yêu cầu 24/7.
7. Các yếu tố ảnh hưởng tới mức phí
| Yếu tố | Ảnh hưởng |
|---|---|
| Giá trị xe | Giá trị cao → phí cao |
| Độ tuổi người lái | Trẻ (<25) hoặc lớn (>60) → phí tăng |
| Lịch sử tai nạn | Có tai nạn trong 3 năm gần nhất → phí tăng |
| Vùng địa lý | Khu vực có tỉ lệ tai nạn cao → phí tăng |
| Mức bồi thường tự nguyện | Tăng mức bồi thường → phí tăng tương ứng |
8. Câu hỏi thường gặp (FAQ)
Q1: Tôi có cần mua bảo hiểm dân sự tự nguyện không?
A: Nếu bạn muốn bảo vệ tài sản cá nhân, người lái và tăng mức bồi thường cho người thứ ba, thì tự nguyện là lựa chọn hợp lý. Tuy nhiên, đối với việc đáp ứng pháp luật, bảo hiểm bắt buộc là đủ.
Q2: Phí bảo hiểm có thay đổi mỗi năm không?
A: Có. Khi gia hạn hợp đồng, công ty bảo hiểm sẽ tính lại phí dựa trên giá trị xe hiện tại, độ tuổi lái và bất kỳ thay đổi nào trong quy định pháp luật.
Q3: Tôi có thể hủy hợp đồng giữa kỳ không?
A: Đối với bảo hiểm bắt buộc, hủy không được chấp nhận trừ khi giấy đăng ký xe bị hủy. Đối với bảo hiểm tự nguyện, bạn có thể yêu cầu hủy và nhận lại phần phí chưa sử dụng theo quy định của công ty.
Q4: Nếu tai nạn xảy ra ở nước ngoài, bảo hiểm dân sự có áp dụng không?
A: Bảo hiểm dân sự xe ô tô tại Việt Nam chỉ áp dụng trong phạm vi lãnh thổ Việt Nam. Khi ra nước ngoài, bạn cần mua bảo hiểm quốc tế hoặc bảo hiểm du lịch bổ sung.
9. Lựa chọn công ty bảo hiểm uy tín
- Bảo Việt: Mạng lưới đại lý rộng, thời gian giải quyết bồi thường trung bình 5-7 ngày.
- PVI: Chính sách giảm phí cho người lái không vi phạm trong 2 năm.
- AIA: Hỗ trợ khách hàng qua ứng dụng di động, quy trình điện tử nhanh chóng.
- BIDV Metlife: Đánh giá cao về dịch vụ khách hàng và minh bạch trong chi phí.
Khi so sánh, hãy chú ý tới đánh giá của khách hàng, thời gian giải quyết bồi thường, và các ưu đãi giảm phí.
10. Kết luận
Bảo hiểm dân sự xe ô tô là gì? Đó là một công cụ pháp lý và tài chính quan trọng, bảo vệ người thứ ba khỏi những thiệt hại phát sinh từ tai nạn giao thông. Việc hiểu rõ phạm vi, mức bồi thường, và quy trình mua bảo hiểm giúp bạn tuân thủ pháp luật, giảm thiểu rủi ro tài chính và duy trì uy tín khi tham gia giao thông. Hãy lựa chọn gói bảo hiểm phù hợp, cân nhắc các yếu tố như tuổi lái, giá trị xe và lịch sử tai nạn để tối ưu chi phí và bảo vệ tối đa.