
Giới thiệu
Bảo hiểm dân sự xe ô tô là một trong những loại bảo hiểm bắt buộc mà mọi chủ phương tiện lưu hành trên đường phải tuân thủ. Nó không chỉ bảo vệ người lái và hành khách mà còn bảo vệ bên thứ ba trong trường hợp tai nạn gây thiệt hại. Bài viết dưới đây sẽ cung cấp cho bạn cái nhìn toàn diện về bảo hiểm dân sự xe ô tô, giúp bạn hiểu rõ hơn về nội dung, phạm vi bảo hiểm, mức phí và những lưu ý khi lựa chọn gói bảo hiểm phù hợp.
Có thể bạn quan tâm: Biên Bản Bàn Giao Xe Ô Tô: Hướng Dẫn Chi Tiết Quy Trình Và Lưu Ý Quan Trọng
Tổng quan nhanh về bảo hiểm dân sự xe ô tô
Bảo hiểm dân sự xe ô tô là hợp đồng bảo hiểm bắt buộc, do các công ty bảo hiểm cung cấp, nhằm bồi thường thiệt hại vật chất và thương tật, tử vong cho người thứ ba (người không phải là người lái hoặc hành khách trên xe) khi xảy ra tai nạn giao thông. Mức bảo hiểm tối thiểu được quy định theo luật hiện hành và có thể tăng lên tùy theo nhu cầu và khả năng tài chính của người mua.
Có thể bạn quan tâm: Mức Phạt Quá Tốc Độ Xe Ô Tô: Hướng Dẫn Chi Tiết Và Những Điều Cần Biết
1. Định nghĩa và cơ sở pháp lý
1.1. Định nghĩa cơ bản
Bảo hiểm dân sự xe ô tô (còn gọi là “bảo hiểm trách nhiệm dân sự”) là hợp đồng mà công ty bảo hiểm cam kết bồi hoàn các chi phí liên quan đến thiệt hại do xe tham gia giao thông gây ra cho người và tài sản bên ngoài, trong phạm vi mức bảo hiểm đã ký kết.
1.2. Cơ sở pháp lý
- Luật bảo hiểm số 23/2026/QH12 (sửa đổi, bổ sung 2026) quy định về bảo hiểm bắt buộc.
- Nghị định 125/2026/NĐ-CP quy định mức tối thiểu bảo hiểm dân sự cho các loại phương tiện.
- Thông tư 68/2026/TT-BTC hướng dẫn chi tiết về mức bảo hiểm, phương pháp tính phí và các trường hợp miễn giảm.
Có thể bạn quan tâm: Xe Ô Tô Cũ Dưới 200 Triệu: Hướng Dẫn Chọn Mua Thông Minh Cho Người Tiêu Dùng Việt
2. Phạm vi bảo hiểm
2.1. Đối tượng bảo hiểm
- Người thứ ba: Người không phải là tài xế hoặc hành khách trên xe gây tai nạn, bao gồm người đi bộ, người lái xe khác, người sử dụng đường.
- Tài sản: Nhà cửa, phương tiện, công trình, hàng hoá bị hư hại do vụ tai nạn.
2.2. Các khoản bồi thường
- Chi phí y tế cho người bị thương (đi khám, thuốc men, phẫu thuật, phục hồi chức năng).
- Chi phí bồi thường tử vong cho người mất tích hoặc qua đời do tai nạn.
- Thiệt hại tài sản (xe, nhà, công trình, hàng hoá) của người thứ ba.
- Chi phí pháp lý (nếu có tranh chấp, kiện tụng).
2.3. Mức bảo hiểm tối thiểu (theo Nghị định 125/2026)
- Thiệt hại người: 10.000.000.000 đồng cho mỗi vụ.
- Thiệt hại tài sản: 100.000.000 đồng cho mỗi vụ.
Các mức này có thể được tăng lên tùy theo yêu cầu của người mua và khả năng tài chính.
3. Cách tính phí bảo hiểm
3.1. Các yếu tố ảnh hưởng
- Loại xe (xe con, xe tải, xe khách).
- Quy mô công suất (cc, công suất động cơ).
- Năm sản xuất và độ tuổi của xe.
- Lịch sử tai nạn (có/không).
- Vùng địa lý (khu vực đô thị, nông thôn).
- Mức bảo hiểm mà người mua lựa chọn.
3.2. Công thức tính phí (đơn giản)
Phí bảo hiểm = (Mức bảo hiểm / 100) × Hệ số rủi ro × Thuế GTGT
- Mức bảo hiểm: Số tiền bảo hiểm tối đa mà công ty sẽ chi trả.
- Hệ số rủi ro: Do công ty bảo hiểm xác định dựa trên các yếu tố trên (thường từ 0,02% – 0,10%).
- Thuế GTGT: 10% trên phí bảo hiểm.
Ví dụ: Xe ô tô cá nhân 2026, công suất 1500cc, mức bảo hiểm 20 tỷ đồng, hệ số rủi ro 0,05%.
Phí = (20.000.000.000 / 100) × 0,05% = 10.000.000 đồng.
Tổng phí sau thuế = 10.000.000 × 1,10 = 11.000.000 đồng.
4. Quy trình mua và gia hạn bảo hiểm
4.1. Các bước mua bảo hiểm
Có thể bạn quan tâm: Biển Cấm Xe Ô Tô: Định Nghĩa, Quy Định Và Cách Nhận Biết Đúng
- Thu thập thông tin xe: Số khung, số máy, giấy tờ sở hữu.
- Lựa chọn mức bảo hiểm: Dựa trên nhu cầu và ngân sách.
- Ký hợp đồng: Ký tại công ty bảo hiểm hoặc qua kênh trực tuyến.
- Nộp phí: Thanh toán qua ngân hàng, ví điện tử hoặc tiền mặt.
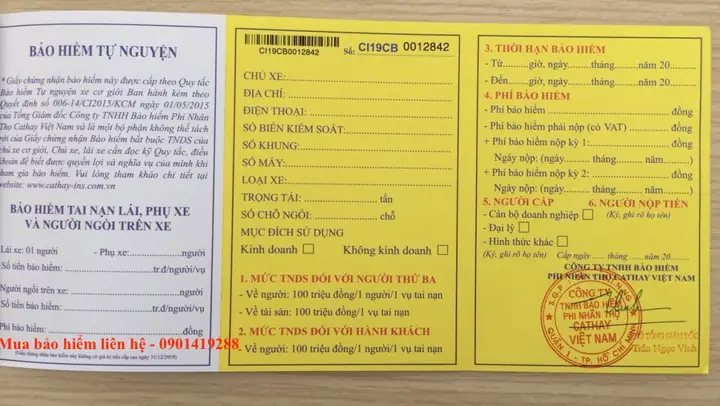
- Nhận giấy chứng nhận: Lưu trữ bản sao điện tử và bản giấy.
4.2. Gia hạn bảo hiểm
- Thời hạn: Thông thường 1 năm, có thể gia hạn 2-3 năm tùy công ty.
- Thời điểm gia hạn: Nên thực hiện ít nhất 30 ngày trước ngày hết hạn để tránh gián đoạn bảo hiểm.
- Lưu ý: Kiểm tra lại mức bảo hiểm và điều khoản, có thể điều chỉnh tăng/giảm mức bảo hiểm dựa trên thay đổi nhu cầu.
5. Những lưu ý quan trọng khi ký hợp đồng
5.1. Đọc kỹ các điều khoản
- Điều khoản loại trừ: Một số trường hợp không được bảo hiểm (ví dụ: tai nạn do lái xe trong tình trạng say rượu, vi phạm giao thông nghiêm trọng).
- Thời hạn bồi thường: Thông thường 30 ngày kể từ khi nhận được hồ sơ yêu cầu bồi thường.
5.2. Kiểm tra công ty bảo hiểm
- Uy tín: Lựa chọn công ty có xếp hạng tốt, được Bảo hiểm xã hội công nhận.
- Dịch vụ khách hàng: Hỗ trợ nhanh chóng, có trung tâm dịch vụ gần nơi sinh sống.
5.3. Thông tin liên hệ khẩn cấp
- Ghi lại số điện thoại hỗ trợ 24/7 của công ty bảo hiểm để báo cáo tai nạn kịp thời.
Theo volvosaigon.com.vn, việc lựa chọn mức bảo hiểm phù hợp và hiểu rõ các điều kiện bồi thường sẽ giúp chủ xe tránh được rủi ro tài chính lớn trong trường hợp tai nạn.
6. So sánh các gói bảo hiểm phổ biến trên thị trường
| Công ty bảo hiểm | Mức bảo hiểm tối thiểu | Hệ số rủi ro (ước tính) | Phí bảo hiểm (đối với mức 20 tỷ) | Dịch vụ hỗ trợ |
|---|---|---|---|---|
| Bảo Việt | 10 tỷ (người) / 100 tr | 0,04% – 0,07% | 8 – 14 triệu đồng | 24/7, trung tâm xử lý nhanh |
| PVI | 10 tỷ (người) / 100 tr | 0,05% – 0,08% | 10 – 16 triệu đồng | Đường dây nóng, hỗ trợ trực tuyến |
| PTI | 10 tỷ (người) / 100 tr | 0,03% – 0,06% | 6 – 12 triệu đồng | Đánh giá nhanh, hỗ trợ tại chỗ |
| BIDV MetLife | 10 tỷ (người) / 100 tr | 0,04% – 0,07% | 8 – 14 triệu đồng | Dịch vụ khách hàng đa kênh |
Bảng trên chỉ mang tính tham khảo, các mức phí có thể thay đổi tùy theo thời điểm và hồ sơ cụ thể.
7. Câu hỏi thường gặp (FAQ)
Q1: Bảo hiểm dân sự xe ô tô có bắt buộc không?
A: Có. Theo luật bảo hiểm, mọi xe ô tô lưu hành trên đường công cộng đều phải mua bảo hiểm dân sự với mức tối thiểu quy định.
Q2: Nếu không mua bảo hiểm sẽ bị xử lý như thế nào?
A: Chủ xe có thể bị phạt hành chính, tước giấy phép lưu hành và chịu trách nhiệm bồi thường toàn bộ thiệt hại tự túc.
Q3: Bảo hiểm dân sự có bù đắp chi phí sửa chữa xe của mình không?
A: Không. Bảo hiểm dân sự chỉ bồi thường thiệt hại cho người và tài sản thứ ba. Để bảo vệ xe của mình, cần mua bảo hiểm “vỡ kính”, “tai nạn vật lý” hoặc “bảo hiểm toàn diện”.
Q4: Khi có tai nạn, quy trình yêu cầu bồi thường như thế nào?
A: Chủ xe cần: (i) Ghi nhận thông tin vụ tai nạn; (ii) Liên hệ công ty bảo hiểm ngay; (iii) Thu thập chứng cứ (ảnh, báo cáo cảnh sát, giấy tờ liên quan); (iv) Nộp hồ sơ yêu cầu bồi thường; (v) Chờ công ty thẩm định và chi trả.
Q5: Tôi có thể giảm phí bảo hiểm bằng cách nào?
A: Một số cách giảm phí bao gồm: nâng mức bảo hiểm tối thiểu, duy trì lịch sử lái xe sạch (không tai nạn), chọn thời gian mua bảo hiểm vào các đợt khuyến mãi, hoặc mua chung gói bảo hiểm cho nhiều xe.
8. Lợi ích khi mua bảo hiểm dân sự xe ô tô
- Bảo vệ tài chính: Giảm thiểu gánh nặng chi phí bồi thường lớn khi gây tai nạn.
- Tuân thủ pháp luật: Đảm bảo không vi phạm quy định bắt buộc, tránh phạt hành chính.
- An tâm khi lái xe: Giúp người lái yên tâm hơn khi biết rằng mọi rủi ro đối với người thứ ba đã được bảo vệ.
- Hỗ trợ nhanh chóng: Nhiều công ty cung cấp dịch vụ hỗ trợ 24/7, giúp giải quyết vụ việc nhanh gọn.
9. Kết luận
Bảo hiểm dân sự xe ô tô là một yếu tố thiết yếu giúp bảo vệ quyền lợi của cả người lái, hành khách và những người xung quanh khi xảy ra tai nạn. Hiểu rõ định nghĩa, phạm vi bảo hiểm, cách tính phí và các lưu ý khi ký hợp đồng sẽ giúp bạn lựa chọn gói bảo hiểm phù hợp, tối ưu chi phí và đảm bảo an toàn tài chính. Đừng quên kiểm tra các điều khoản loại trừ và lựa chọn công ty bảo hiểm uy tín để có được dịch vụ hỗ trợ tốt nhất. Khi đã nắm vững những kiến thức này, bạn sẽ lái xe an tâm hơn trên mọi cung đường.