Giới thiệu
Việc hạch toán thanh lý xe ô tô là một quy trình quan trọng trong kế toán doanh nghiệp, đặc biệt khi công ty quyết định ngừng sử dụng hoặc bán lại tài sản cố định là xe hơi. Bài viết sẽ cung cấp cho bạn cái nhìn tổng quan, các bước thực hiện chi tiết, cùng những lưu ý pháp lý và kế toán cần nắm rõ, giúp quá trình thanh lý diễn ra suôn sẻ, tuân thủ chuẩn mực kế toán Việt Nam.
Có thể bạn quan tâm: Xe Ô Tô Vinfast Fadil: Tổng Quan Chi Tiết Về Mẫu Xe Đô Thị Đa Năng
Tóm tắt nhanh quy trình hạch toán thanh lý xe ô tô
Xác định nguyên nhân thanh lý (bán, hủy, mất mát, hư hỏng…);
Đánh giá giá trị còn lại (giá bán thực tế hoặc giá trị thu hồi);
Lập biên bản thanh lý và phiếu xuất kho (nếu cần);
Ghi nhận các bút toán kế toán: giảm giá trị tài sản cố định, ghi nhận lãi/lỗ thanh lý;
Hoàn thiện hồ sơ thuế (đối với thuế GTGT và thuế TNDN);
Cập nhật sổ sách, báo cáo tài chính và đóng sổ tài sản đã thanh lý.
Có thể bạn quan tâm: Biển Số Xe Ô Tô Đẹp: Những Mẫu Số Đẹp Và Cách Chọn Phù Hợp
1. Khái niệm và mục đích của việc thanh lý xe ô tô
Trong kế toán, thanh lý là hành động loại bỏ tài sản cố định ra khỏi sổ sách khi tài sản không còn sử dụng được hoặc được bán/đổi lấy tài sản khác. Đối với xe ô tô, việc thanh lý thường xuất hiện trong các trường hợp:
Bán lại xe đã cũ, không còn đáp ứng nhu cầu sản xuất hoặc kinh doanh.
Hủy bỏ do tai nạn, hư hỏng nặng, không còn có thể sửa chữa.
Mất mát hoặc đánh giá giảm giá trị vượt mức dự kiến.
Mục đích chính là phản ánh đúng giá trị tài sản còn lại trên báo cáo tài chính, đồng thời tuân thủ quy định thuế và pháp luật.
Có thể bạn quan tâm: Xe Ô Tô Mini Cooper: Tổng Quan, Lịch Sử Và Lý Do Người Dùng Yêu Thích
2. Các chuẩn mực kế toán liên quan
Việc hạch toán thanh lý xe ô tô phải dựa trên các chuẩn mực kế toán hiện hành:
Chuẩn mực
Nội dung liên quan
Thông tư 200/2026/TT‑BTGT
Hướng dẫn về kế toán tài sản cố định và thanh lý tài sản.
Thông tư 133/2026/TT‑BTC
Hướng dẫn về thuế thu nhập doanh nghiệp và cách tính lãi/lỗ thanh lý.
Luật Thuế GTGT 2008
Quy định về việc kê khai, nộp thuế GTGT khi bán tài sản cố định.
Việc áp dụng đúng các chuẩn mực này giúp doanh nghiệp tránh được các rủi ro kiểm toán và phạt thuế.
3. Các bước thực hiện hạch toán thanh lý xe ô tô
3.1. Xác định nguyên nhân và thu thập hồ sơ
Lý do thanh lý: ghi rõ trong biên bản (bán, hủy, mất).
Hồ sơ liên quan: hợp đồng mua bán, phiếu xuất kho, giấy chứng nhận đăng ký xe, báo cáo kiểm kê, báo cáo chuyên gia thẩm định (nếu có).
Lưu ý: Đối với xe bán lại, cần có hợp đồng mua bán và hóa đơn GTGT hợp lệ.
3.2. Đánh giá giá trị còn lại của xe
Giá bán thực tế: nếu bán, lấy giá giao dịch thực tế.
Giá trị thu hồi: nếu hủy bỏ, ước tính giá trị thu hồi (phế liệu, phụ tùng).
Khấu hao lũy kế: tính tổng khấu hao đã trích cho xe đến thời điểm thanh lý.
Công cụ hỗ trợ: Sử dụng phần mềm kế toán để tự động tính khấu hao lũy kế, giảm thiểu sai sót.
3.3. Lập biên bản thanh lý và phiếu xuất kho
Biên bản thanh lý: nêu rõ thông tin xe (số khung, số máy, năm sản xuất), nguyên nhân, giá trị bán/thu hồi, lãi/lỗ dự kiến.
Phiếu xuất kho (nếu có): ghi nhận việc xuất tài sản ra kho, giảm tồn kho tài sản cố định.
3.4. Ghi nhận bút toán kế toán
3.4.1. Khi bán xe
Tài khoản
Nợ
Có
112 – Tiền mặt/131 – Tiền gửi ngân hàng
Giá bán thực tế
156 – Tài sản cố định – Xe ô tô
Giá trị sổ sách (Giá gốc – Khấu hao lũy kế)
511 – Lãi thuần từ thanh lý tài sản cố định
Lãi (nếu có)
632 – Lỗ thuần từ thanh lý tài sản cố định
Lỗ (nếu có)
3.4.2. Khi hủy bỏ/thu hồi
Tài khoản
Nợ
Có
156 – Tài sản cố định – Xe ô tô
Giá trị sổ sách
153 – Phế liệu, vật liệu tái chế
Giá trị thu hồi
632 – Lỗ thuần từ thanh lý tài sản cố định
Lỗ (nếu giá trị thu hồi < giá trị sổ sách)
Ví dụ thực tế: Công ty A bán một chiếc xe ô tô đã khấu hao 80% với giá bán 200 triệu đồng. Giá trị sổ sách còn lại là 250 triệu đồng → Lỗ 50 triệu đồng được ghi vào tài khoản 632.
Hạch Toán Thanh Lý Xe Ô Tô
Có thể bạn quan tâm: Giá Xe Ô Tô Ford 2026: Cập Nhật Đầy Đủ Các Mẫu Và Mức Giá
3.5. Hoàn thiện hồ sơ thuế
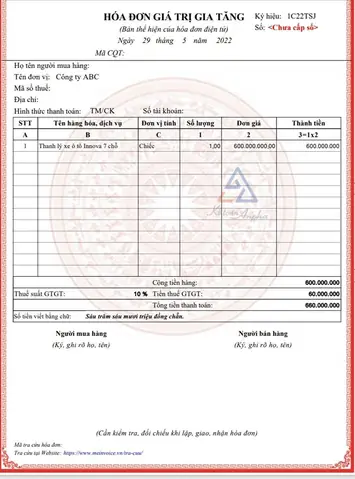
Thuế GTGT: Khi bán xe, doanh thu chịu thuế GTGT (10%). Doanh nghiệp phải lập hoá đơn GTGT và kê khai trong tờ khai thuế.
Thuế TNDN: Lãi/lỗ thanh lý sẽ ảnh hưởng đến thu nhập chịu thuế. Lỗ thanh lý có thể được trừ trong kỳ tính thuế (theo Thông tư 133/2026).
Tham khảo: “volvosaigon.com.vn” cung cấp các mẫu biểu thuế và hướng dẫn chi tiết về kê khai thuế GTGT cho tài sản cố định.
3.6. Cập nhật sổ sách và báo cáo tài chính
Sổ cái: Xóa bút toán tài sản cố định, cập nhật số dư tài khoản.
Báo cáo tài chính: Thông tin về lãi/lỗ thanh lý xuất hiện trong mục “Lợi nhuận gộp” và “Chi phí tài chính”.
Bản lưu trữ: Lưu trữ biên bản, hợp đồng, phiếu xuất kho ít nhất 10 năm (theo quy định lưu trữ chứng từ kế toán).
4. Những lưu ý quan trọng khi hạch toán
Kiểm tra hợp đồng mua bán: Đảm bảo các điều khoản về giá, phương thức thanh toán và trách nhiệm thuế đã được nêu rõ.
Xác nhận giá trị thực tế: Không nên ước tính giá bán quá cao để “giảm lỗ” – điều này có thể bị cơ quan thuế xem là gian lận.
Thực hiện kiểm kê định kỳ: Kiểm kê tài sản cố định hàng năm giúp phát hiện sớm các tài sản cần thanh lý.
Tuân thủ thời hạn khai báo thuế: Bên bán phải kê khai thuế GTGT trong kỳ tương ứng; không tuân thủ sẽ bị phạt chậm nộp hoặc truy thu.
Sử dụng phần mềm kế toán: Giúp tự động tính khấu hao, ghi nhận bút toán và tạo báo cáo nhanh chóng, giảm thiểu rủi ro sai sót.
5. Câu hỏi thường gặp (FAQ)
Q1: Khi nào doanh nghiệp phải thanh lý xe ô tô?
A: Khi xe không còn đáp ứng nhu cầu sản xuất, bị hư hỏng nặng không thể sửa chữa, hoặc doanh nghiệp quyết định bán lại để thu hồi vốn.
Q2: Lãi từ việc bán xe có phải chịu thuế TNDN không?
A: Có. Lãi thu được từ thanh lý tài sản cố định được tính vào thu nhập chịu thuế TNDN và phải kê khai trong tờ khai thuế.
Q3: Nếu giá bán thấp hơn giá trị sổ sách, doanh nghiệp có thể bù trừ lỗ không?
A: Đúng. Lỗ thanh lý (tài sản thu hồi hoặc bán với giá thấp) được ghi vào tài khoản 632 và có thể trừ vào thu nhập chịu thuế theo quy định hiện hành.
Q4: Có cần lập phiếu xuất kho khi thanh lý xe không?
A: Có, nếu doanh nghiệp quản lý tài sản cố định bằng phần mềm hoặc sổ kho, phiếu xuất kho là bằng chứng để giảm tồn kho tài sản cố định.
Q5: Thời gian lưu trữ hồ sơ thanh lý là bao lâu?
A: Theo quy định, chứng từ kế toán phải được lưu trữ ít nhất 10 năm, bao gồm biên bản thanh lý, hợp đồng mua bán và các chứng từ thuế liên quan.
6. Kết luận
Quá trình hạch toán thanh lý xe ô tô không chỉ là một bước kế toán đơn thuần mà còn liên quan chặt chẽ đến pháp lý, thuế và quản trị tài sản. Khi thực hiện đúng các bước: xác định nguyên nhân, đánh giá giá trị, lập biên bản, ghi nhận bút toán, hoàn thiện hồ sơ thuế và cập nhật sổ sách, doanh nghiệp sẽ đảm bảo tính chính xác của báo cáo tài chính, giảm thiểu rủi ro kiểm toán và tuân thủ đầy đủ quy định pháp luật. Hãy áp dụng quy trình trên một cách nghiêm túc để quản lý tài sản cố định một cách hiệu quả và bền vững.