
Có thể bạn quan tâm: Học Lái Xe Ô Tô Ở Đâu Tốt – Hướng Dẫn Chọn Trường Dạy Lái Xe Uy Tín Và Phù Hợp
Giới thiệu
Hợp đồng bảo hiểm thân vỏ xe ô tô là một trong những loại bảo hiểm quan trọng giúp chủ xe giảm thiểu rủi ro tài chính khi gặp tai nạn, va chạm hoặc các sự cố khác gây hư hỏng cho khung và vỏ xe. Bài viết dưới đây sẽ cung cấp cho bạn cái nhìn toàn diện về nội dung, lợi ích, các điều khoản cơ bản và những lưu ý khi lựa chọn bảo hiểm thân vỏ cho xe ô tô của mình.
Có thể bạn quan tâm: Học Lái Xe Ô Tô Ở Đâu: Hướng Dẫn Chi Tiết Các Địa Điểm Và Lựa Chọn Phù Hợp
Định nghĩa nhanh về hợp đồng bảo hiểm thân vỏ xe ô tô
Hợp đồng bảo hiểm thân vỏ xe ô tô là thỏa thuận pháp lý giữa người mua bảo hiểm và công ty bảo hiểm, trong đó công ty cam kết bồi thường một phần hoặc toàn bộ chi phí sửa chữa, thay thế khung (thân) và vỏ xe khi xe bị hư hỏng do tai nạn, va chạm, thiên tai hoặc các nguyên nhân được quy định trong hợp đồng. Đây là loại bảo hiểm bổ sung (beyond compulsory) thường được mua kèm với bảo hiểm vật chất toàn diện để tăng cường bảo vệ tài sản.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Học Lái Xe Ô Tô Tại Nam Định: Những Điều Cần Biết
1. Các loại hợp đồng bảo hiểm thân vỏ xe ô tô phổ biến
1.1. Bảo hiểm toàn diện (Comprehensive)
- Mô tả: Bao gồm toàn bộ rủi ro từ tai nạn, va chạm, cháy nổ, thiên tai, mất cắp và thiệt hại do người thứ ba.
- Ưu điểm: Đảm bảo chi phí sửa chữa hoặc thay thế thân vỏ xe ở mức tối đa, giảm tối đa gánh nặng tài chính cho chủ xe.
- Nhược điểm: Phí bảo hiểm cao hơn so với các gói bảo hiểm hạn chế.
1.2. Bảo hiểm thân vỏ riêng (Body Only)
- Mô tả: Chỉ bảo hiểm phần thân, khung và vỏ xe, không bao gồm các rủi ro như mất cắp hoặc thiệt hại do người thứ ba.
- Ưu điểm: Phí bảo hiểm thấp hơn, phù hợp với những người muốn bảo vệ phần quan trọng nhất của xe.
- Nhược điểm: Không bồi thường cho các trường hợp mất cắp, hỏa hoạn hoặc thiệt hại do người thứ ba.
1.3. Bảo hiểm “Giảm trừ” (Deductible)
- Mô tả: Chủ xe đồng ý chịu một khoản tiền giảm trừ (deductible) mỗi lần bồi thường; công ty bảo hiểm sẽ trả phần còn lại.
- Ưu điểm: Giảm phí bảo hiểm hàng năm.
- Nhược điểm: Khi có sự cố, chủ xe phải trả một khoản tiền nhất định trước khi nhận bồi thường.
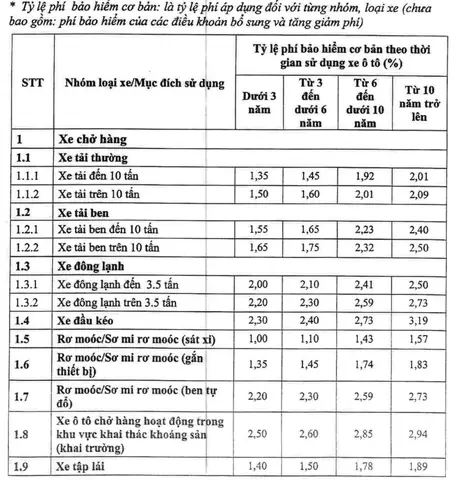
2. Các yếu tố quyết định mức phí bảo hiểm thân vỏ
| Yếu tố | Ảnh hưởng đến phí |
|---|---|
| Giá trị xe | Xe có giá trị cao → phí cao hơn |
| Tuổi đời xe | Xe mới hơn → phí thấp hơn (vì ít rủi ro hỏng) |
| Vùng địa lý | Khu vực có tần suất tai nạn cao → phí tăng |
| Lịch sử tai nạn | Chủ xe có tai nạn trước đây → phí tăng |
| Mức giảm trừ | Đặt mức giảm trừ cao → phí giảm |
| Loại xe | Xe thể thao, xe sang → phí cao hơn xe đời thường |
3. Quy trình ký hợp đồng bảo hiểm thân vỏ xe ô tô
- Chuẩn bị giấy tờ: Giấy đăng ký xe, giấy tờ tùy thân, giấy chứng nhận kiểm định (nếu có).
- Chọn gói bảo hiểm: Dựa trên nhu cầu, ngân sách và mức độ rủi ro.
- Báo giá và thương lượng: Nhận báo giá từ công ty bảo hiểm, so sánh các mức phí và điều khoản.
- Ký hợp đồng: Đọc kỹ các điều khoản, ký hợp đồng và thanh toán phí bảo hiểm.
- Nhận chứng nhận: Công ty bảo hiểm cung cấp chứng nhận bảo hiểm và tài liệu hướng dẫn xử lý khi có sự cố.
4. Những điều khoản quan trọng cần lưu ý
4.1. Điều khoản “Giá trị thực tế” (Actual Cash Value – ACV)
- Nội dung: Khi xe bị hư hỏng, công ty bảo hiểm sẽ tính toán giá trị hiện tại của xe dựa trên khấu hao, thay vì giá mua mới.
- Lưu ý: Nếu muốn bảo hiểm trả giá mua mới, cần mua “đối tượng mới” (new car replacement) – thường kèm phí cao hơn.
4.2. Điều khoản “Giới hạn bồi thường”
- Nội dung: Một số hợp đồng đặt giới hạn tối đa cho mỗi vụ bồi thường (ví dụ: 200 triệu VNĐ).
- Lưu ý: Kiểm tra mức giới hạn có đủ đáp ứng giá trị sửa chữa ước tính không.
4.3. Điều khoản “Loại hỏng không bảo hiểm”
- Nội dung: Các hỏng do hao mòn tự nhiên, hỏng do lắp đặt phụ tùng không chuẩn, hoặc do lỗi người lái không được bảo hiểm.
- Lưu ý: Đọc kỹ danh sách các trường hợp ngoại lệ để tránh tranh chấp khi yêu cầu bồi thường.
4.4. Điều khoản “Thời gian chờ” (Waiting Period)
- Nội dung: Một số công ty áp dụng thời gian chờ (từ 30 ngày đến 90 ngày) sau khi ký hợp đồng trước khi có thể yêu cầu bồi thường cho một số rủi ro.
- Lưu ý: Đảm bảo hiểu rõ thời gian này để không bị từ chối khi có tai nạn sớm.
5. Quyền và nghĩa vụ của người mua bảo hiểm
Có thể bạn quan tâm: Hộp Số Xe Ô Tô Tiếng Anh Là Gì? Giải Đáp Toàn Diện Cho Người Mới Bắt Đầu
- Quyền: Nhận bồi thường đầy đủ theo hợp đồng, được hỗ trợ tư vấn khi có thắc mắc, yêu cầu điều chỉnh hợp đồng khi có thay đổi tình hình (ví dụ: thay đổi địa chỉ, thay đổi xe).
- Nghĩa vụ: Thanh toán phí đúng hạn, thông báo kịp thời cho công ty bảo hiểm khi xảy ra tai nạn, cung cấp đầy đủ hồ sơ, chứng từ và không gây cố ý làm sai lệch thông tin.
6. Cách xử lý khi có sự cố và yêu cầu bồi thường
- Báo cáo ngay: Liên hệ công ty bảo hiểm hoặc đại lý bảo hiểm trong vòng 24 giờ (hoặc theo quy định hợp đồng).
- Ghi nhận hiện trường: Chụp ảnh, ghi lại chi tiết vụ tai nạn, lấy thông tin bên liên quan (nếu có).
- Nộp hồ sơ: Bao gồm đơn yêu cầu bồi thường, bản sao hợp đồng, giấy tờ xe, biên bản cảnh sát (nếu có), báo cáo thiệt hại từ garage hoặc cơ sở sửa chữa.
- Thẩm định: Công ty bảo hiểm sẽ cử chuyên viên thẩm định hoặc yêu cầu garage định giá thiệt hại.
- Nhận bồi thường: Sau khi thẩm định, công ty sẽ thanh toán số tiền bồi thường hoặc trả chi phí sửa chữa trực tiếp cho garage.
Theo thông tin tổng hợp từ volvosaigon.com.vn, việc thực hiện đầy đủ các bước trên sẽ giúp quá trình bồi thường diễn ra nhanh chóng và tránh được các tranh chấp không đáng có.
7. So sánh các công ty bảo hiểm lớn tại Việt Nam (tổng quan)
| Công ty | Phí bảo hiểm (trung bình) | Giới hạn bồi thường | Thời gian xử lý bồi thường | Đánh giá khách hàng |
|---|---|---|---|---|
| Bảo Việt | 1,5% – 2% giá trị xe | 300 – 500 triệu VNĐ | 5 – 7 ngày | ★★★★☆ |
| PVI | 1,4% – 1,9% giá trị xe | 250 – 400 triệu VNĐ | 4 – 6 ngày | ★★★★ |
| Liberty | 1,6% – 2,2% giá trị xe | 300 – 600 triệu VNĐ | 6 – 8 ngày | ★★★★☆ |
| AIA | 1,5% – 2,0% giá trị xe | 250 – 450 triệu VNĐ | 5 – 7 ngày | ★★★★ |
| Prudential | 1,7% – 2,3% giá trị xe | 300 – 500 triệu VNĐ | 6 – 9 ngày | ★★★★ |
Lưu ý: Các mức phí và thời gian xử lý có thể thay đổi tùy theo chính sách cụ thể, mức giảm trừ và loại xe.
8. Lợi ích thực tế khi có hợp đồng bảo hiểm thân vỏ xe ô tô
- Giảm thiểu chi phí sửa chữa: Khi xe bị va chạm hoặc hư hỏng nặng, chi phí sửa chữa thân vỏ có thể lên tới hàng trăm triệu đồng. Bảo hiểm giúp chủ xe không phải tự chi trả toàn bộ.
- Bảo vệ tài sản: Xe là tài sản có giá trị lớn, bảo hiểm giúp duy trì giá trị tài sản trong trường hợp gặp rủi ro.
- An tâm lái xe: Người lái cảm thấy yên tâm hơn khi biết rằng mọi thiệt hại về thân vỏ sẽ được hỗ trợ.
- Tăng giá trị bán lại: Xe có hồ sơ bảo hiểm đầy đủ thường có giá bán lại cao hơn so với xe không có.
9. Các câu hỏi thường gặp (FAQ)
Q1: Bảo hiểm thân vỏ có bao gồm thiệt hại do thiên tai không?
A: Tùy vào gói bảo hiểm. Gói toàn diện thường có, trong khi gói “thân vỏ riêng” có thể không bao gồm.
Q2: Nếu xe bị mất cắp, bảo hiểm thân vỏ có bồi thường không?
A: Không, mất cắp thuộc phạm vi bảo hiểm vật chất toàn diện hoặc bảo hiểm mất cắp riêng.
Q3: Có nên mua “đối tượng mới” để nhận giá mua mới khi bồi thường?
A: Nếu xe mới và giá trị sửa chữa cao, mua “đối tượng mới” là lựa chọn hợp lý, mặc dù phí sẽ cao hơn.
Q4: Thời gian chờ có ảnh hưởng đến việc bồi thường không?
A: Có. Nếu xảy ra tai nạn trong thời gian chờ, công ty bảo hiểm có thể từ chối bồi thường cho một số rủi ro.
Q5: Làm sao để giảm phí bảo hiểm?
A: Tăng mức giảm trừ, duy trì lịch sử lái xe sạch tai nạn, chọn khu vực ít tai nạn và mua gói bảo hiểm gắn liền với các chương trình khuyến mãi.
10. Những lưu ý khi lựa chọn hợp đồng bảo hiểm thân vỏ xe ô tô cho người mới mua
- Xác định nhu cầu thực tế: Nếu bạn mới mua xe và có khả năng tài chính tốt, gói toàn diện có thể là lựa chọn an toàn. Nếu ngân sách hạn chế, gói “thân vỏ riêng” kết hợp mức giảm trừ cao sẽ tiết kiệm hơn.
- So sánh báo giá: Không nên chỉ dựa vào mức phí thấp nhất; hãy xem xét các điều khoản bồi thường, giới hạn tối đa và mức giảm trừ.
- Đọc kỹ hợp đồng: Tìm các mục “ngoại lệ” và “giới hạn bồi thường” để tránh bất ngờ khi yêu cầu bồi thường.
- Kiểm tra uy tín công ty bảo hiểm: Tham khảo đánh giá từ khách hàng, thời gian xử lý bồi thường và mức độ hỗ trợ khách hàng.
- Cập nhật thông tin thường xuyên: Khi thay đổi địa chỉ, giá trị xe hoặc sử dụng xe cho mục đích thương mại, cần thông báo cho công ty bảo hiểm để điều chỉnh hợp đồng.
11. Kết luận
Hợp đồng bảo hiểm thân vỏ xe ô tô là công cụ quan trọng giúp chủ xe bảo vệ tài sản khỏi các rủi ro hư hỏng do tai nạn, va chạm và thiên tai. Khi lựa chọn gói bảo hiểm, người tiêu dùng cần cân nhắc các yếu tố như giá trị xe, mức giảm trừ, phạm vi bảo hiểm và uy tín công ty bảo hiểm. Đọc kỹ các điều khoản, chuẩn bị đầy đủ giấy tờ và tuân thủ quy trình báo cáo khi có sự cố sẽ giúp quá trình bồi thường diễn ra suôn sẻ, giảm bớt gánh nặng tài chính và mang lại sự an tâm khi lái xe. Việc hiểu rõ hợp đồng bảo hiểm thân vỏ xe ô tô sẽ giúp bạn đưa ra quyết định thông minh, bảo vệ tốt nhất cho tài sản quý giá của mình.