
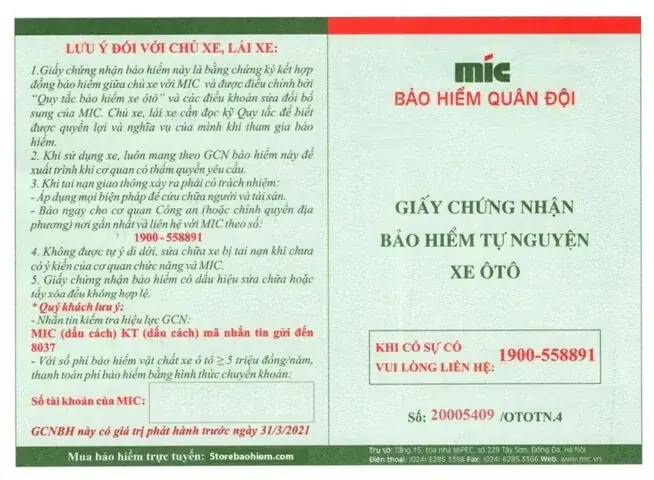
Mẫu hợp đồng bảo hiểm thân vỏ xe ô tô là tài liệu pháp lý quan trọng, quy định quyền lợi và nghĩa vụ của bên bảo hiểm và người sở hữu xe khi xảy ra rủi ro. Bài viết dưới đây sẽ cung cấp cho bạn toàn bộ thông tin cần biết, từ cấu trúc hợp đồng, các điều khoản cơ bản, đến cách lựa chọn gói bảo hiểm phù hợp, giúp bạn tự tin khi ký kết và sử dụng dịch vụ bảo hiểm.
Có thể bạn quan tâm: Mẫu Giấy Đề Nghị Sửa Chữa Xe Ô Tô: Hướng Dẫn Chi Tiết Cách Chuẩn Bị Và Nộp Hồ Sơ
Tóm tắt nhanh về mẫu hợp đồng bảo hiểm thân vỏ xe ô tô
Hợp đồng bảo hiểm thân vỏ xe ô tô là thỏa thuận giữa công ty bảo hiểm và chủ xe, trong đó công ty bảo hiểm chịu trách nhiệm bồi thường hoặc sửa chữa phần thân và vỏ xe (khung, khung gầm, cửa, nắp ca-pô, kính, mâm…) khi gặp tai nạn, va chạm, thiên tai hoặc các sự cố khác được quy định. Nội dung hợp đồng thường bao gồm: thông tin các bên, mô tả xe, mức phí bảo hiểm, phạm vi bảo hiểm, các trường hợp loại trừ, quy trình yêu cầu bồi thường và các điều khoản phụ trợ. Việc nắm rõ các mục này giúp người dùng tránh những bất ngờ không mong muốn và tối ưu hoá quyền lợi.
Có thể bạn quan tâm: Mẫu Giấy Đề Nghị Sửa Chữa Xe Ô Tô: Hướng Dẫn Chi Tiết Cách Chuẩn Bị Và Sử Dụng
1. Tổng quan về hợp đồng bảo hiểm thân vỏ xe ô tô
1.1. Định nghĩa và mục đích
Mẫu hợp đồng bảo hiểm thân vỏ xe ô tô là một văn bản pháp lý, được soạn thảo dựa trên Luật Kinh doanh bảo hiểm và các quy định của Bộ Tài chính. Mục đích chính là bảo vệ tài sản xe ô tô của người mua bảo hiểm trước các rủi ro vật lý gây hư hỏng đến phần thân và vỏ xe, giảm thiểu gánh nặng tài chính khi phải sửa chữa hoặc thay thế.
1.2. Các bên tham gia
- Bên bảo hiểm: Công ty bảo hiểm được cấp phép hoạt động, chịu trách nhiệm chi trả theo các điều khoản đã thỏa thuận.
- Bên được bảo hiểm: Chủ sở hữu xe (cá nhân hoặc doanh nghiệp) ký hợp đồng, thanh toán phí bảo hiểm và tuân thủ các quy định trong hợp đồng.
1.3. Phạm vi bảo hiểm tiêu biểu
| Phạm vi bảo hiểm | Mô tả chi tiết |
|---|---|
| Tai nạn giao thông | Va chạm, lật xe, trượt bánh, va chạm với vật cố định. |
| Thiên tai | Bão, lũ lụt, sạt lở, sét đánh, động đất (nếu có trong hợp đồng). |
| Cháy nổ, nhiệt độ cao | Hỏa hoạn, nổ, quá nhiệt làm hỏng thân xe. |
| Trộm cắp, phá hoại | Mất mát hoặc hư hỏng do hành vi trộm cắp, phá hoại. |
| Tai nạn do người lái không đủ năng lực | Tai nạn khi người lái không có giấy phép, thiệt hại do say rượu, ma túy. |
Có thể bạn quan tâm: Mẫu Giấy Đăng Ký Xe Ô Tô Sài Gòn: Hướng Dẫn Chi Tiết Và Toàn Diện
2. Cấu trúc chi tiết của mẫu hợp đồng
2.1. Thông tin các bên
- Tên công ty bảo hiểm, địa chỉ trụ sở, mã số doanh nghiệp.
- Tên chủ xe, địa chỉ thường trú, số CMND/CCCD, số điện thoại liên hệ.
2.2. Thông tin xe
- Số khung (VIN), số máy, biển số, hãng, mẫu, năm sản xuất, màu sắc, trọng tải.
- Giá trị xe: giá trị thị trường hoặc giá trị mua mới (theo thẩm định).
2.3. Mức phí và phương thức thanh toán
- Phí bảo hiểm: tính theo % giá trị xe hoặc theo mức phí cố định.
- Kỳ hạn bảo hiểm: thường là 12 tháng, có thể gia hạn.
- Phương thức thanh toán: trả một lần, trả góp (nếu có), chi tiết ngày thanh toán.
2.4. Điều khoản bảo hiểm
- Phạm vi bảo hiểm: các rủi ro được đề cập trong bảng trên.
- Giá trị bảo hiểm: giới hạn bồi thường tối đa cho mỗi sự cố.
- Đối tượng được bảo hiểm: toàn bộ thân vỏ hoặc một phần (theo lựa chọn).
2.5. Điều khoản loại trừ
- Hư hỏng do sự cố do người dùng tự gây (đánh xe, sửa chữa không đúng quy chuẩn).
- Hư hỏng do bảo dưỡng không đúng cách, điều kiện môi trường đặc biệt (đi vào khu vực khai thác mỏ, khu vực có chất độc hại) trừ khi được bảo hiểm đồng ý.
- Thiệt hại do tai nạn chiến tranh, khủng bố (trừ khi mua gói mở rộng).
2.6. Quy trình yêu cầu bồi thường
- Báo cáo sự cố cho công ty bảo hiểm trong vòng 24 giờ (hoặc theo quy định của hợp đồng).
- Cung cấp hồ sơ: giấy tờ xe, biên lai thanh toán, hình ảnh thiệt hại, báo cáo cảnh sát (nếu có).
- Thẩm định thiệt hại: công ty bảo hiểm cử chuyên gia hoặc đại lý ủy quyền thẩm định.
- Xác nhận bồi thường: dựa trên báo cáo thẩm định, công ty bảo hiểm quyết định chi trả.
- Thanh toán: chuyển khoản hoặc trả tiền mặt cho bên được bảo hiểm.
2.7. Các phụ kiện và dịch vụ kèm theo
- Bảo hiểm phụ kiện: gương chiếu hậu, hệ thống âm thanh, camera hành trình.
- Dịch vụ hỗ trợ: cứu hộ 24/24, thay thế xe tạm thời, tư vấn pháp lý.
3. Những lưu ý khi lựa chọn mẫu hợp đồng
Có thể bạn quan tâm: Mẫu Góp Vốn Chung Xe Ô Tô Van Tai: Hướng Dẫn Chi Tiết Và Lưu Ý Quan Trọng
3.1. Đánh giá nhu cầu thực tế
- Xác định tần suất sử dụng (xe cá nhân, xe doanh nghiệp, xe đi dài ngày).
- Xem xét địa bàn vận hành (khu vực đô thị, nông thôn, vùng núi) để quyết định mức độ bao phủ rủi ro thiên tai.
3.2. So sánh mức phí và phạm vi bảo hiểm
- Mức phí: không chỉ dựa trên giá rẻ mà cần cân nhắc phạm vi bảo hiểm, mức giới hạn bồi thường.
- Phạm vi bảo hiểm: một số công ty cung cấp gói “Toàn diện” (có cả tai nạn, thiên tai, trộm cắp) trong khi gói “Cơ bản” chỉ bảo hiểm tai nạn giao thông.
3.3. Kiểm tra điều khoản loại trừ
- Đọc kỹ điều khoản loại trừ để tránh bất ngờ khi yêu cầu bồi thường.
- Nếu có rủi ro đặc thù (ví dụ: thường xuyên di chuyển qua khu vực có nguy cơ thiên tai cao), có thể đàm phán thêm điều khoản mở rộng.
3.4. Đánh giá uy tín công ty bảo hiểm
- Xem xếp hạng tài chính, đánh giá khách hàng, chính sách giải quyết khiếu nại.
- Tham khảo các trang so sánh bảo hiểm và đánh giá từ cộng đồng.
Theo báo cáo của Hiệp hội Bảo hiểm Việt Nam (2026), tỷ lệ giải quyết bồi thường trong vòng 30 ngày đạt 92% đối với các công ty bảo hiểm có mức tín nhiệm cao.
4. Quy trình ký hợp đồng mẫu thực tế
4.1. Bước 1: Thu thập thông tin và báo giá
- Chủ xe cung cấp thông tin xe và yêu cầu bảo hiểm.
- Công ty bảo hiểm đưa ra báo giá dựa trên giá trị xe, mức độ rủi ro và thời gian bảo hiểm.
4.2. Bước 2: Đánh giá và lựa chọn gói bảo hiểm
- So sánh các gói (cơ bản, toàn diện, mở rộng) dựa trên nhu cầu và ngân sách.
- Kiểm tra điều khoản phụ (bảo hiểm phụ kiện, hỗ trợ cứu hộ).
4.3. Bước 3: Ký hợp đồng
- Đọc kỹ điều khoản và điều kiện.
- Ký bản sao điện tử hoặc bản giấy, lưu trữ bản gốc và bản sao.
4.4. Bước 4: Thanh toán phí bảo hiểm
- Thực hiện chuyển khoản hoặc thanh toán trực tiếp tại chi nhánh.
- Nhận biên nhận và phiếu bảo hiểm (thẻ bảo hiểm điện tử).
4.5. Bước 5: Bảo quản hợp đồng
- Lưu trữ bản sao hợp đồng trong hồ sơ xe.
- Đặt thông báo nhắc nhở trước ngày hết hạn để gia hạn kịp thời.
5. Câu hỏi thường gặp (FAQ)
| Câu hỏi | Trả lời ngắn gọn |
|---|---|
| Mẫu hợp đồng bảo hiểm thân vỏ có bắt buộc không? | Không bắt buộc pháp luật, nhưng rất khuyến khích để bảo vệ tài sản. |
| Có thể mua bảo hiểm cho xe đã qua sử dụng? | Có, nhưng mức phí và giá trị bảo hiểm sẽ dựa trên giá trị thực tế của xe. |
| Nếu xe bị mất mát hoàn toàn, công ty bảo hiểm sẽ chi trả bao nhiêu? | Tùy vào mức giới hạn trong hợp đồng; thường trả theo giá trị xe (trừ khấu trừ). |
| Có thể thay đổi nội dung hợp đồng sau khi ký? | Có, nhưng cần thỏa thuận và có thể phát sinh phí bổ sung. |
| Thời gian giải quyết bồi thường trung bình là bao lâu? | Khoảng 15–30 ngày nếu hồ sơ đầy đủ và không có tranh chấp. |
6. Lời khuyên thực tiễn từ chuyên gia
- Kiểm tra lại giấy tờ: Trước khi ký, hãy xác nhận số VIN và số máy trên hợp đồng khớp với thực tế.
- Đánh giá lại hàng năm: Khi gia hạn, so sánh lại mức phí và phạm vi bảo hiểm để tránh trả quá mức.
- Lưu trữ hồ sơ điện tử: Sử dụng volvosaigon.com.vn để tải về mẫu hợp đồng mẫu và tài liệu hướng dẫn chi tiết.
- Tham khảo ý kiến luật sư: Khi gặp điều khoản khó hiểu, nên nhờ luật sư hoặc chuyên gia tư vấn bảo hiểm.
volvosaigon.com.vn cung cấp các tài liệu mẫu và công cụ so sánh bảo hiểm, giúp người dùng lựa chọn hợp đồng phù hợp nhất.
7. Kết luận
Mẫu hợp đồng bảo hiểm thân vỏ xe ô tô không chỉ là một giấy tờ pháp lý mà còn là công cụ bảo vệ tài chính quan trọng cho người sở hữu xe. Hiểu rõ cấu trúc, các điều khoản bảo hiểm, phạm vi bảo hiểm và quy trình bồi thường giúp bạn đưa ra quyết định sáng suốt, giảm thiểu rủi ro và tối đa hoá lợi ích khi xảy ra tai nạn hoặc thiên tai. Hãy luôn đọc kỹ hợp đồng, lựa chọn công ty bảo hiểm uy tín và duy trì việc gia hạn đúng thời hạn để duy trì sự an tâm trên mọi hành trình.