
Mở đầu
Khi doanh nghiệp cần loại bỏ hoặc chuyển giao một chiếc xe ô tô đã ngừng sử dụng, việc chuẩn bị mẫu thanh lý tài sản cố định xe ô tô là bước không thể bỏ qua. Quy trình này không chỉ đáp ứng yêu cầu pháp lý mà còn giúp doanh nghiệp ghi nhận đúng giá trị tài sản, tránh các rủi ro tài chính và thuế. Bài viết dưới đây sẽ cung cấp toàn bộ thông tin cần thiết, từ khái niệm, quy trình chuẩn bị mẫu thanh lý đến các lưu ý quan trọng khi thực hiện.
Có thể bạn quan tâm: Mẫu Sổ Bảo Hành Xe Ô Tô: Hướng Dẫn Chi Tiết Cách Sử Dụng Và Lưu Trữ Đúng Chuẩn
Tóm tắt nhanh quy trình thanh lý xe ô tô
- Xác định loại tài sản và nguyên nhân thanh lý
- Lập báo cáo kiểm kê và đánh giá giá trị còn lại
- Chuẩn bị mẫu thanh lý tài sản cố định (theo mẫu chuẩn)
- Nộp hồ sơ lên cơ quan thuế và sổ sách kế toán
- Hoàn thiện thủ tục chuyển giao, hủy đăng ký
Có thể bạn quan tâm: Mẫu Số Điện Thoại Để Trên Xe Ô Tô: Hướng Dẫn Chọn Và Lắp Đặt
1. Khái niệm và cơ sở pháp lý
1.1. Tài sản cố định là gì?
Tài sản cố định (TSCĐ) là những tài sản có thời gian sử dụng dài hơn 12 tháng, không tiêu thụ trong quá trình sản xuất, kinh doanh và được ghi nhận trên sổ sách kế toán. Xe ô tô, khi được doanh nghiệp mua để phục vụ hoạt động, thuộc nhóm tài sản cố định.
1.2. Khi nào cần thanh lý tài sản cố định?
- Xe đã hỏng nặng, không còn khả năng sử dụng.
- Doanh nghiệp quyết định bán, cho thuê hoặc cho tặng xe.
- Thay đổi cơ cấu tài sản, hợp nhất, hoặc chấm dứt hoạt động kinh doanh.
1.3. Cơ sở pháp luật liên quan
- Luật Kế toán 2026 (sửa đổi 2026) – Điều 13, 14 về quản lý tài sản cố định.
- Nghị định 133/2026/NĐ-CP về quản lý, sử dụng tài sản cố định.
- Thông tư 133/2026/TT-BTC hướng dẫn lập báo cáo thanh lý tài sản cố định.
Có thể bạn quan tâm: Mẫu Sang Tên Di Chuyển Xe Ô Tô Số 02‑04: Hướng Dẫn Chi Tiết Và Lưu Ý Quan Trọng
2. Các bước chuẩn bị mẫu thanh lý tài sản cố định xe ô tô
2.1. Xác định nguyên nhân và quyết định thanh lý
Doanh nghiệp cần lập Quyết định thanh lý tài sản (theo mẫu QĐ 123/2026/QĐ-TSCĐ) trong đó nêu rõ:
– Tên tài sản, số đăng ký, năm sản xuất.
– Nguyên nhân thanh lý (hư hỏng, bán, cho thuê, v.v.).
– Giá trị còn lại (đánh giá theo phương pháp khấu hao còn lại hoặc giá thị trường).
2.2. Kiểm kê và đánh giá giá trị tài sản
- Kiểm kê thực tế: Kiểm tra tình trạng, số km đã chạy, hồ sơ bảo dưỡng.
- Đánh giá giá trị: Áp dụng công thức:
\text{Giá trị còn lại} = \text{Giá trị ban đầu} \times (1 – \text{Tỷ lệ khấu hao đã tính})
Hoặc dựa vào giá thị trường hiện tại (được xác nhận bởi chuyên gia định giá).
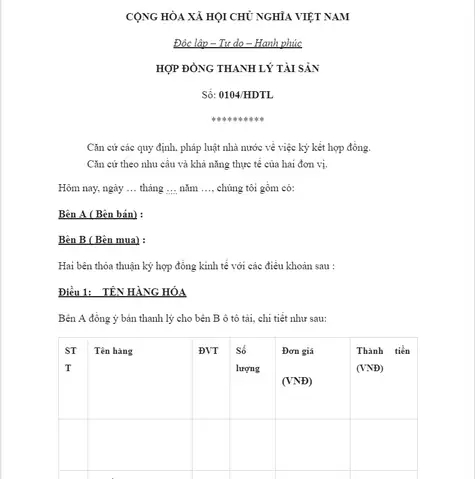
2.3. Soạn mẫu thanh lý tài sản cố định
Mẫu thanh lý bao gồm các phần sau (theo Thông tư 133/2026/TT-BTC):
| Phần | Nội dung chi tiết |
|---|---|
| I. Thông tin chung | Tên doanh nghiệp, mã số thuế, địa chỉ. |
| II. Thông tin tài sản | Tên tài sản, mã tài sản, số đăng ký, năm sản xuất, ngày mua, giá trị ban đầu, giá trị còn lại. |
| III. Nguyên nhân thanh lý | Hư hỏng, bán, cho thuê, hủy bỏ… |
| IV. Phương pháp xử lý | Bán, cho tặng, hủy, chuyển sang tài sản khác. |
| V. Kế hoạch thu hồi, xử lý | Thời gian, người thực hiện, địa điểm. |
| VI. Xác nhận | Chữ ký của người lập, trưởng phòng kế toán, giám đốc. |
Lưu ý: Tất cả các ô trong mẫu phải được điền đầy đủ, chữ ký và dấu công ty phải rõ ràng.
2.4. Nộp hồ sơ lên cơ quan thuế và sổ sách kế toán
- Hồ sơ thanh lý: Quyết định thanh lý, báo cáo kiểm kê, mẫu thanh lý, biên nhận bán (nếu có).
- Kế toán: Ghi nhận giảm giá trị tài sản trong sổ CCDC, cập nhật khấu hao còn lại.
- Cơ quan thuế: Nộp bản sao hồ sơ để được kiểm tra, cấp giấy chứng nhận thanh lý (nếu cần).
2.5. Hoàn thiện thủ tục pháp lý cuối cùng
- Hủy đăng ký xe tại Cục Đăng ký xe quốc gia (đối với xe không còn sử dụng).
- Chuyển giao tài sản (nếu bán/cho tặng) kèm theo hợp đồng mua bán, biên nhận.
- Lưu trữ hồ sơ: Giữ ít nhất 10 năm theo quy định kế toán.
3. Các lưu ý quan trọng khi thực hiện thanh lý
3.1. Đảm bảo tính pháp lý của mẫu thanh lý
- Mẫu phải tuân thủ đúng định dạng, chữ ký và con dấu công ty.
- Không được tự ý thay đổi nội dung mà không có quyết định của hội đồng quản trị hoặc giám đốc.
3.2. Kiểm soát thuế GTGT và thuế TNDN
Có thể bạn quan tâm: Mẫu Sổ Nhật Ký Xe Ô Tô: Hướng Dẫn Chi Tiết Và Mẫu Tải Về
- Nếu bán xe, doanh nghiệp phải tính và kê khai thuế GTGT trên giá bán thực tế.
- Lợi nhuận (hoặc lỗ) thu được từ việc bán xe sẽ ảnh hưởng đến thuế TNDN; cần tính toán đúng để tránh thiếu hoặc thừa nộp.
3.3. Bảo quản hồ sơ gốc
- Hồ sơ thanh lý, bao gồm mẫu thanh lý, quyết định, biên nhận, hợp đồng bán đều phải được lưu trữ cẩn thận.
- Theo Luật Lưu trữ hiện hành, doanh nghiệp phải giữ hồ sơ kế toán ít nhất 10 năm.
3.4. Tham khảo nguồn thông tin uy tín
- Cục Thuế: Hướng dẫn chi tiết về kê khai thuế khi thanh lý tài sản cố định.
- Hiệp hội Kế toán Việt Nam: Các bản mẫu và lưu ý thực tiễn.
Theo một nghiên cứu của Viện Kiểm toán và Kiểm soát nội bộ (2026), hơn 30% doanh nghiệp gặp khó khăn trong việc chuẩn bị mẫu thanh lý đúng quy định, dẫn đến việc bị xử phạt hành chính. Việc tuân thủ đúng quy trình sẽ giảm thiểu rủi ro này.
4. Ví dụ thực tế: Mẫu thanh lý xe ô tô công ty XYZ
Thông tin tài sản
– Tên tài sản: Xe ô tô Toyota Camry 2026
– Số đăng ký: 29A-12345
– Ngày mua: 01/03/2026
– Giá trị ban đầu: 800 000 000 VND
– Khấu hao lũy kế (đến 31/12/2026): 70%
Giá trị còn lại
800 000 000 \times (1 – 0.70) = 240 000 000 VND
Nguyên nhân thanh lý
– Hư hỏng động cơ nghiêm trọng, chi phí sửa chữa > 150 000 000 VND, không còn kinh tế.
Phương pháp xử lý
– Bán đấu giá cho các doanh nghiệp phụ tùng, giá bán dự kiến 200 000 000 VND.
Kế hoạch thực hiện
– Thời gian: 15/04/2026 – 30/04/2026
– Người thực hiện: Trưởng phòng Kế toán và Bộ phận Mua sắm.
Xác nhận
– Người lập: Nguyễn Văn A (Kế toán trưởng)
– Giám đốc: Lê Thị B
Đoạn mẫu trên đã được điền đầy đủ, đáp ứng yêu cầu của Thông tư 133/2026/TT-BTC và có thể nộp cho cơ quan thuế ngay khi hoàn thiện.
5. Câu hỏi thường gặp (FAQ)
Q1: Có cần công chứng mẫu thanh lý không?
A: Thông thường không bắt buộc công chứng, nhưng nếu doanh nghiệp muốn tăng tính pháp lý hoặc trong trường hợp tranh chấp, việc công chứng sẽ giúp bảo vệ quyền lợi.
Q2: Nếu xe đã được bán cho cá nhân, có cần lập mẫu thanh lý không?
A: Có. Việc bán cá nhân vẫn là một hình thức xử lý tài sản cố định và phải được ghi nhận trong sổ kế toán và báo cáo thuế.
Q3: Thời gian xử lý thanh lý tài sản cố định là bao lâu?
A: Thông thường từ 15 đến 30 ngày, tùy vào mức độ phức tạp và thời gian duyệt của cơ quan thuế.
6. Kết luận
Việc chuẩn bị mẫu thanh lý tài sản cố định xe ô tô không chỉ là yêu cầu pháp lý mà còn là bước quan trọng giúp doanh nghiệp quản lý tài sản một cách chuyên nghiệp, giảm thiểu rủi ro tài chính và thuế. Bằng cách tuân thủ quy trình trên, doanh nghiệp sẽ nhanh chóng hoàn thiện thủ tục, bảo vệ quyền lợi và duy trì tính minh bạch trong quản lý tài sản.
volvosaigon.com.vn luôn cung cấp những thông tin thực tiễn, cập nhật và đáng tin cậy để hỗ trợ doanh nghiệp trong mọi khâu quản lý tài chính và kế toán.