
Có thể bạn quan tâm: Nhu Cầu Từng Thị Trường Về Xe Ô Tô: Tổng Quan Và Xu Hướng Phát Triển
Giới thiệu
Khi mua hoặc sở hữu một chiếc xe ô tô, những bảo hiểm nào bắt buộc xe ô tô luôn là câu hỏi quan trọng mà hầu hết người lái xe đều đặt ra. Để lái xe hợp pháp, an toàn và tránh những rủi ro tài chính không đáng có, người dùng cần nắm rõ các loại bảo hiểm mà pháp luật Việt Nam quy định bắt buộc. Bài viết dưới đây sẽ cung cấp câu trả lời chi tiết, giải thích lý do và hướng dẫn cách thực hiện đúng quy trình đăng ký bảo hiểm cho xe ô tô của bạn.
Có thể bạn quan tâm: Nhu Cầu Thuê Xe Máy, Xe Ô Tô Tự Lái: Hướng Dẫn Chi Tiết Cho Người Dùng
Tóm tắt nhanh thông tin
Ở Việt Nam, chỉ có một loại bảo hiểm bắt buộc cho xe ô tô là Bảo hiểm trách nhiệm dân sự bắt buộc (TNDSB). Đây là bảo hiểm bảo vệ người bị thiệt hại do tai nạn giao thông gây ra, và mọi chủ phương tiện đều phải mua trước khi đăng ký lưu hành. Các loại bảo hiểm tự nguyện như bảo hiểm vật chất, tai nạn người ngồi trong xe, hoặc bảo hiểm cháy nổ là tùy chọn, không bắt buộc nhưng rất khuyến khích để giảm thiểu tổn thất tài chính.
Có thể bạn quan tâm: Nhu Cầu Sử Dụng Xe Ô Tô: Những Yếu Tố Quan Trọng Bạn Cần Biết
1. Bảo hiểm trách nhiệm dân sự bắt buộc (TNDSB) – “Bảo hiểm bắt buộc”
1.1. Định nghĩa và mục đích
Bảo hiểm trách nhiệm dân sự bắt buộc (TNDSB) là hợp đồng bảo hiểm mà nhà bảo hiểm cam kết bồi thường cho người bị thiệt hại (bên thứ ba) khi có tai nạn giao thông do người lái xe gây ra. Mục tiêu chính là bảo vệ quyền lợi của nạn nhân, đồng thời giảm gánh nặng tài chính cho người gây ra tai nạn.
1.2. Đối tượng áp dụng
- Tất cả các loại xe ô tô chở người và chở hàng được đăng ký lưu hành trên đường công cộng.
- Bao gồm xe ô tô du lịch, xe tải, xe bán tải, xe khách, xe chuyên dụng, và cả xe nhập khẩu.
1️⃣. 3. Quy định mức bồi thường tối đa
- Đối với người chết: 15 triệu đồng.
- Đối với người bị thương tật: 5 triệu đồng cho mỗi người.
- Đối với tài sản: 5 triệu đồng cho mỗi vụ việc.
Mức bồi thường này được quy định bởi Luật Bảo hiểm 2026 và Nghị định 26/2026/NĐ-CP, và có thể thay đổi theo quyết định của cơ quan quản lý.
1.4. Thời hạn và gia hạn
- Thời hạn bảo hiểm: 1 năm kể từ ngày ký hợp đồng.
- Gia hạn: Chủ xe phải gia hạn bảo hiểm trước khi hợp đồng hết hạn; nếu không, xe sẽ không được phép lưu hành và có thể bị phạt hành chính.
1.5. Quy trình mua bảo hiểm bắt buộc
- Lựa chọn công ty bảo hiểm: Các công ty bảo hiểm uy tín như Bảo Việt, PVI, PTI, Bảo Minh… đều cung cấp sản phẩm TNDSB.
- Cung cấp thông tin xe: Số khung, số máy, loại xe, năm sản xuất, và giấy tờ đăng ký.
- Ký hợp đồng và thanh toán: Thanh toán phí bảo hiểm (thường từ 1 % – 2 % giá trị xe) và nhận giấy chứng nhận bảo hiểm.
- Nộp giấy tờ: Gửi giấy chứng nhận bảo hiểm cho cơ quan đăng ký xe (Cục Cảnh sát Giao thông) để hoàn tất thủ tục đăng ký lưu hành.
Theo thông tin tổng hợp từ volvosaigon.com.vn, việc thực hiện đầy đủ các bước trên giúp người dùng tránh được các rủi ro pháp lý và tài chính không mong muốn.
2. Các loại bảo hiểm tự nguyện (không bắt buộc) – Lựa chọn thông minh
Mặc dù bảo hiểm TNDSB là duy nhất bắt buộc, nhưng hầu hết người lái xe vẫn quyết định mua thêm các gói bảo hiểm tự nguyện để bảo vệ tài sản và sức khỏe cá nhân. Dưới đây là các loại bảo hiểm phổ biến:
2.1. Bảo hiểm vật chất (VĐB)
- Đối tượng bảo hiểm: Thiệt hại vật chất đối với xe của chủ hợp đồng (trầy xước, va chạm, cháy nổ, thiên tai…).
- Mức bồi thường: Tùy thuộc vào giá trị xe và mức phí đã trả. Thông thường, mức bảo hiểm có thể lên tới 80 % – 100 % giá trị xe.
- Lợi ích: Giảm đáng kể chi phí sửa chữa hoặc thay thế xe sau tai nạn.
2.2. Bảo hiểm tai nạn người ngồi trong xe (TNDSN)
- Đối tượng bảo hiểm: Người ngồi trong xe (tài xế và hành khách) bị thương tích hoặc tử vong do tai nạn.
- Mức bồi thường: Từ 50 triệu đồng đến 200 triệu đồng, tùy vào gói bảo hiểm.
- Lợi ích: Đảm bảo tài chính cho người thân trong trường hợp không may.
2.3. Bảo hiểm cháy nổ, thiên tai
- Đối tượng bảo hiểm: Thiệt hại do cháy, nổ, sạt lở, lũ lụt, bão, sét đánh.
- Mức bồi thường: Tùy theo mức bảo hiểm đã ký, thường là 100 % giá trị xe.
- Lợi ích: Bảo vệ xe khỏi những rủi ro không thể dự đoán.
2.4. Bảo hiểm hỗ trợ kỹ thuật, cứu hộ
- Đối tượng: Dịch vụ cứu hộ, kéo xe, sửa chữa khẩn cấp tại chỗ.
- Chi phí: Thường tính theo gói dịch vụ (từ 500 nghìn – 2 triệu đồng mỗi lần).
- Lợi ích: Giúp xe nhanh chóng trở lại hoạt động khi gặp sự cố trên đường.
Lưu ý: Các gói bảo hiểm tự nguyện có thể được mua kèm với nhau hoặc riêng lẻ, tùy vào nhu cầu và ngân sách của chủ xe.
3. Những câu hỏi thường gặp (FAQ) về bảo hiểm bắt buộc xe ô tô
3.1. Tôi có cần mua bảo hiểm bắt buộc ngay khi mua xe mới không?
Có thể bạn quan tâm: Nhu Cầu Xe Ô Tô Ở Tây Ninh: Tình Hình, Xu Hướng Và Các Yếu Tố Ảnh Hưởng
Có. Theo quy định, xe mới không được cấp biển số và không được lưu hành cho đến khi có giấy chứng nhận bảo hiểm TNDSB hợp lệ.
3.2. Nếu tôi không mua bảo hiểm bắt buộc, sẽ bị xử phạt như thế nào?
- Phạt hành chính: 1 triệu – 5 triệu đồng.
- Không được cấp biển số: Xe không thể lưu hành trên đường công cộng.
- Rủi ro tài chính: Khi xảy ra tai nạn, chủ xe phải tự chịu toàn bộ chi phí bồi thường cho người bị thiệt hại.
3.3. Bảo hiểm bắt buộc có được mua online không?
Có. Nhiều công ty bảo hiểm hiện nay cho phép khách hàng đăng ký và thanh toán trực tuyến qua website hoặc ứng dụng di động. Sau khi hoàn tất, giấy chứng nhận bảo hiểm sẽ được gửi qua email và có thể in ra dùng cho thủ tục đăng ký xe.
3.4. Khi nào nên mua bảo hiểm vật chất?
Nếu xe của bạn có giá trị cao, hoặc bạn muốn bảo vệ tài sản khỏi những rủi ro như va chạm, cướp, thiên tai, thì việc mua bảo hiểm vật chất là lựa chọn hợp lý. Đối với xe cũ, bạn có thể cân nhắc mức bảo hiểm phù hợp với giá trị thực tế của xe.
3.5. Tôi có thể chuyển đổi công ty bảo hiểm giữa các kỳ bảo hiểm không?
Có. Khi hợp đồng bảo hiểm sắp hết hạn, bạn có quyền lựa chọn công ty bảo hiểm khác. Hãy thông báo cho công ty hiện tại và thực hiện thủ tục hủy hợp đồng đúng thời hạn để tránh mất phí.
4. So sánh các công ty bảo hiểm nổi bật cung cấp bảo hiểm bắt buộc
| Công ty | Phí TNDSB (theo giá trị xe) | Thời gian xử lý bồi thường | Dịch vụ hỗ trợ khách hàng | Đánh giá chung |
|---|---|---|---|---|
| Bảo Việt | 1,2 % – 1,5 % | 24 giờ (đối với vụ tai nạn nghiêm trọng) | 24/7 qua hotline và app | ★★★★☆ |
| PVI | 1,1 % – 1,4 % | 48 giờ | Đường dây nóng, chat trực tuyến | ★★★★ |
| PTI | 1,2 % – 1,6 % | 72 giờ | Hỗ trợ tại văn phòng và online | ★★★ |
| Bảo Minh | 1,3 % – 1,7 % | 48 giờ | Dịch vụ chăm sóc khách hàng đa kênh | ★★★★ |
Các con số trên dựa trên thông tin công khai của các công ty bảo hiểm và phản hồi của khách hàng trong năm 2026‑2026. Khi lựa chọn, bạn nên cân nhắc không chỉ phí bảo hiểm mà còn tốc độ xử lý bồi thường và chất lượng dịch vụ hỗ trợ.
5. Hướng dẫn chi tiết đăng ký bảo hiểm bắt buộc cho xe ô tô mới
5.1. Bước 1: Chuẩn bị giấy tờ cần thiết
- Giấy tờ đăng ký xe (sổ đăng ký, chứng nhận kiểm định).
- CMND/CCCD hoặc Hộ chiếu của chủ xe.
- Hợp đồng mua bán (nếu là xe mới).
5.2. Bước 2: Lựa chọn công ty bảo hiểm
- So sánh phí, mức bồi thường, thời gian xử lý.
- Kiểm tra mức độ uy tín (theo báo cáo tài chính, đánh giá khách hàng).
5.3. Bước 3: Đăng ký và ký hợp đồng
- Điền thông tin vào mẫu đăng ký (có thể làm online hoặc trực tiếp tại văn phòng).
- Xác nhận giá trị xe và mức phí bảo hiểm.
- Ký hợp đồng và thanh toán phí (thẻ ngân hàng, chuyển khoản, ví điện tử).
5.4. Bước 4: Nhận giấy chứng nhận bảo hiểm
- Nhận bản sao giấy chứng nhận (PDF) và bản gốc (nếu có).
- Kiểm tra lại các thông tin: số hợp đồng, thời hạn, mức bồi thường, điều khoản.
5.5. Bước 5: Đăng ký lưu hành xe
- Đưa giấy chứng nhận bảo hiểm cùng các giấy tờ xe tới Cơ quan Đăng ký xe (thường là Sở GTVT hoặc Phòng Cảnh sát Giao thông).
- Nhận biển số và giấy chứng nhận đăng ký lưu hành.
6. Lưu ý quan trọng khi sử dụng bảo hiểm
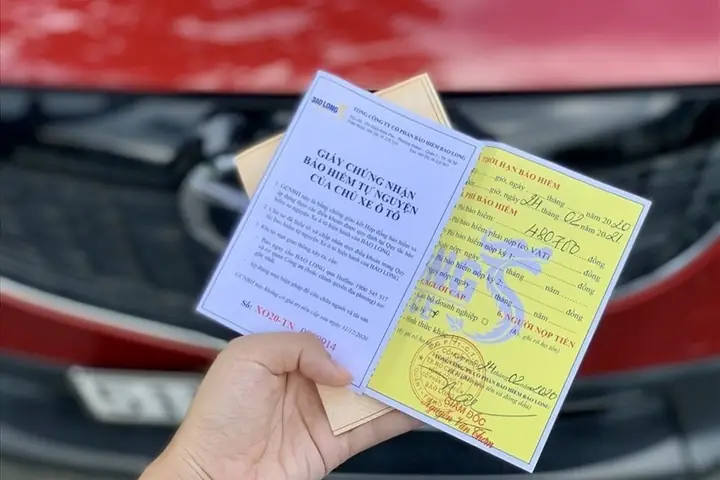
- Giữ giấy chứng nhận bảo hiểm trong xe để trình khi bị cảnh sát yêu cầu.
- Kiểm tra hạn bảo hiểm định kỳ; nếu có thay đổi chủ sở hữu, cần thực hiện chuyển nhượng bảo hiểm.
- Báo cáo tai nạn ngay lập tức cho công ty bảo hiểm và cơ quan công an để được hỗ trợ nhanh chóng.
- Đọc kỹ hợp đồng: Nắm rõ các trường hợp không được bảo hiểm (ex: vi phạm luật giao thông nghiêm trọng, lái xe khi say rượu).
7. Tại sao nên mua bảo hiểm tự nguyện kèm bảo hiểm bắt buộc?
- Bảo vệ tài chính toàn diện: Khi tai nạn xảy ra, bảo hiểm vật chất và tai nạn người ngồi trong xe sẽ bù đắp chi phí sửa chữa và bồi thường cho người bị thương.
- Giảm áp lực tinh thần: Biết rằng mình đã chuẩn bị đầy đủ giúp lái xe an tâm hơn, tập trung vào việc điều khiển phương tiện.
- Tuân thủ quy định: Một số địa phương hoặc doanh nghiệp yêu cầu có bảo hiểm toàn diện để cho phép lái xe trong khu vực của họ.
- Giá trị gia tăng: Khi bán lại xe, xe có bảo hiểm toàn diện sẽ tăng uy tín và giá trị giao dịch.
8. Kết luận
Việc hiểu rõ những bảo hiểm nào bắt buộc xe ô tô và lựa chọn các gói bảo hiểm tự nguyện phù hợp là bước quan trọng để bảo vệ bản thân, gia đình và tài sản. Bảo hiểm trách nhiệm dân sự bắt buộc là yếu tố không thể thiếu, còn các loại bảo hiểm tự nguyện như bảo hiểm vật chất, tai nạn người ngồi trong xe, hay bảo hiểm cháy nổ, thiên tai giúp bạn giảm thiểu rủi ro tài chính trong mọi tình huống. Hãy thực hiện đầy đủ các bước đăng ký, giữ giấy tờ bảo hiểm trong xe và luôn cập nhật thời hạn bảo hiểm để lái xe an toàn, hợp pháp và yên tâm hơn trên mọi cung đường.
Nếu bạn đang tìm kiếm một nguồn thông tin tin cậy và muốn biết thêm chi tiết về quy trình bảo hiểm, hãy tham khảo volvosaigon.com.vn – nơi cung cấp những hướng dẫn thực tiễn, cập nhật luật pháp và so sánh các gói bảo hiểm tốt nhất hiện nay.