
Có thể bạn quan tâm: Phí Bảo Hiểm Xe Ô Tô Bên Mỹ: Tổng Quan Chi Tiết Và Những Điểm Cần Biết
Giới thiệu nhanh
Phí bảo hiểm xe ô tô PTI là khoản chi phí mà người sở hữu xe phải trả để được bảo hiểm rủi ro tai nạn, mất mát hoặc hư hỏng tài sản. Bài viết sẽ giải thích cách tính phí, các yếu tố ảnh hưởng và những lưu ý quan trọng giúp bạn lựa chọn gói bảo hiểm phù hợp, đồng thời tránh những sai lầm thường gặp khi mua bảo hiểm xe ô tô.
Có thể bạn quan tâm: Phí Bảo Hiểm Vật Chất Xe Ô Tô Pti: Các Mức Phí Và Cách Tính
Tổng quan về phí bảo hiểm xe ô tô PTI
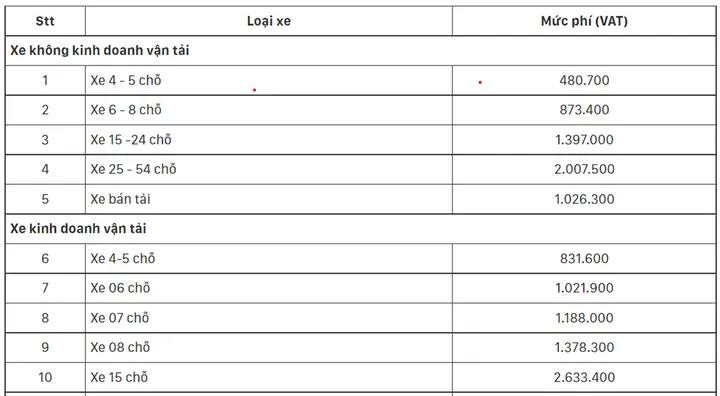
Phí bảo hiểm xe ô tô PTI (Personal Traffic Insurance) là mức phí được tính dựa trên nhiều yếu tố, bao gồm loại xe, độ tuổi người lái, lịch sử tai nạn, khu vực sinh sống và mức độ bảo hiểm lựa chọn. Mục đích của bảo hiểm là giảm thiểu thiệt hại tài chính khi xảy ra tai nạn hoặc mất mát, đồng thời bảo vệ quyền lợi của người sở hữu xe. Theo quy định của Bộ Tài chính, mức phí tối thiểu và tối đa được quy định rõ ràng, nhưng thực tế còn phụ thuộc vào các công ty bảo hiểm và các gói dịch vụ bổ sung.
Có thể bạn quan tâm: Phí Bảo Hiểm Vật Chất Xe Ô Tô Pjico: Giải Thích Chi Tiết Và Các Yếu Tố Ảnh Hưởng
Các yếu tố quyết định phí bảo hiểm xe ô tô PTI
1. Loại xe và công suất động cơ
- Xe máy, ô tô nhỏ (dưới 1.0 lít) thường có mức phí thấp hơn so với xe tải, SUV, xe thể thao có công suất lớn.
- Công suất động cơ (đánh số cc) càng cao, rủi ro tai nạn và thiệt hại tài sản càng lớn, do đó phí bảo hiểm cũng tăng lên.
2. Độ tuổi và giới tính người lái
- Người lái trên 25 tuổi thường được xem là ít rủi ro hơn, vì kinh nghiệm lái xe đã tăng.
- Nam giới trong độ tuổi trẻ (18‑25) thường phải trả phí cao hơn so với nữ giới cùng độ tuổi do thống kê tai nạn cao hơn.
3. Lịch sử tai nạn và vi phạm giao thông
- Nếu bạn có lịch sử tai nạn trong 3‑5 năm gần nhất, công ty bảo hiểm sẽ tính phí cao hơn.
- Vi phạm giao thông nghiêm trọng (ví dụ: lái xe trong tình trạng say rượu) có thể làm bị từ chối bảo hiểm hoặc tăng phí đáng kể.
4. Khu vực sinh sống và địa chỉ đăng ký xe
- Các khu vực đô thị lớn (Hà Nội, TP.HCM) có mật độ giao thông cao, do đó rủi ro tai nạn tăng, phí bảo hiểm sẽ cao hơn.
- Khu vực nông thôn hoặc các tỉnh có giao thông ít ồn ào thường có mức phí thấp hơn.
5. Mức độ bảo hiểm và phạm vi bảo hiểm
- Bảo hiểm vật chất xe (Comprehensive) bao gồm mọi rủi ro: tai nạn, cháy nổ, mất cắp, thiên tai. Đây là gói bảo hiểm có phí cao nhất.
- Bảo hiểm trách nhiệm dân sự (third‑party liability) chỉ bảo vệ người thứ ba khi bạn gây tai nạn. Đây là mức phí tối thiểu theo luật.
- Các gói bổ sung như bảo hiểm người lái, bảo hiểm tai nạn cá nhân, bảo hiểm hộp lái cũng làm tăng phí.
6. Thời gian hợp đồng và hình thức thanh toán
- Hợp đồng 1 năm là tiêu chuẩn, nhưng một số công ty cho phép hợp đồng ngắn hạn (6 tháng) với mức phí tính theo ngày.
- Thanh toán trọn gói thường được hưởng chiết khấu so với thanh toán hàng tháng.
Cách tính phí bảo hiểm xe ô tô PTI
Công thức tính phí cơ bản thường bao gồm:
Phí bảo hiểm = (Giá trị xe × Tỷ lệ bảo hiểm) × Hệ số rủi ro (độ tuổi, khu vực, lịch sử) + Phí dịch vụ
- Giá trị xe: Giá trị thị trường của xe tại thời điểm mua bảo hiểm, thường dựa trên bảng giá công bố.
- Tỷ lệ bảo hiểm: Được quy định bởi công ty bảo hiểm, thường dao động từ 1% đến 3% tùy gói.
- Hệ số rủi ro: Nhân tố điều chỉnh dựa trên các yếu tố đã nêu ở trên (độ tuổi, khu vực, lịch sử).
- Phí dịch vụ: Phí hành chính, phí môi giới (nếu mua qua đại lý).
Ví dụ minh họa
Có thể bạn quan tâm: Phí Bảo Hiểm Xe Ô Tô Của Bảo Việt: Hướng Dẫn Chi Tiết Và Cập Nhật Mới Nhất
Giả sử bạn sở hữu một chiếc Toyota Corolla 1.8L trị giá 500 triệu đồng, mua bảo hiểm comprehensive với tỷ lệ 2,5% và hệ số rủi ro 1,2 (độ tuổi 30, khu vực Hà Nội). Phí bảo hiểm sẽ là:
500,000,000 × 2.5% = 12,500,000
12,500,000 × 1.2 = 15,000,000
+ Phí dịch vụ 200,000 = 15,200,000 VND
Bạn sẽ trả khoảng 15,2 triệu đồng cho một năm bảo hiểm.
Các gói bảo hiểm xe ô tô PTI phổ biến trên thị trường
| Gói bảo hiểm | Phạm vi bảo hiểm | Đối tượng phù hợp | Ưu điểm | Nhược điểm |
|---|---|---|---|---|
| Bảo hiểm trách nhiệm dân sự (TNDS) | Bảo hiểm thiệt hại cho người thứ ba (tối đa 20 tỷ đồng) | Người lái xe mới, chi phí hạn chế | Giá thành thấp, đáp ứng yêu cầu pháp luật | Không bảo vệ tài sản xe của mình |
| Bảo hiểm vật chất xe (Comprehensive) | Bảo hiểm toàn diện mọi rủi ro | Chủ xe muốn bảo vệ toàn bộ tài sản | Bảo vệ tối đa, giảm lo âu tài chính | Phí cao hơn so với TNDS |
| Bảo hiểm người lái | Bảo hiểm tử vong, thương tật cho người lái | Người lái có nguy cơ cao (công việc lái xe) | Bảo vệ người lái trực tiếp | Chi phí bổ sung |
| Bảo hiểm tai nạn cá nhân | Bảo hiểm thương tật, tử vong cho người ngồi trong xe | Gia đình, người thân | Bảo vệ toàn bộ hành khách | Phí tăng đáng kể |
| Bảo hiểm hộp lái (hộp lái xe) | Bảo hiểm hư hỏng hộp lái do tai nạn | Xe có hộp lái đắt tiền | Bảo vệ bộ phận quan trọng | Thêm chi phí |
Lưu ý khi mua bảo hiểm xe ô tô PTI
- Kiểm tra hợp đồng chi tiết: Đọc kỹ các điều khoản, ngoại trừ (exclusions) và giới hạn bồi thường. Đảm bảo rằng các trường hợp bạn quan tâm (cháy nổ, mất cắp) được bao gồm.
- So sánh nhiều công ty: Mặc dù phí có thể gần nhau, nhưng điều kiện bồi thường, thời gian giải quyết và mức độ hỗ trợ khách hàng có thể khác nhau đáng kể. Tham khảo đánh giá từ người dùng và các diễn đàn uy tín.
- Xác định mức giá trị xe thực tế: Tránh khai báo giá trị quá cao (tăng phí) hoặc quá thấp (rủi ro không được bồi thường đầy đủ).
- Kiểm tra các chương trình khuyến mãi: Nhiều công ty bảo hiểm cung cấp chiết khấu khi thanh toán trọn năm, hoặc khi mua kèm các gói bảo hiểm khác (như bảo hiểm sức khỏe, bảo hiểm gia đình).
- Đánh giá lại hàng năm: Khi thời gian hợp đồng gần hết, hãy đánh giá lại nhu cầu và mức phí mới. Có thể thay đổi gói bảo hiểm hoặc chuyển sang công ty khác để tối ưu chi phí.
- Sử dụng đại lý uy tín: Nếu không tự mua trực tiếp, hãy chọn đại lý được ủy quyền để tránh các phí dịch vụ không minh bạch.
Theo thông tin tổng hợp từ volvosaigon.com.vn, việc lựa chọn gói bảo hiểm phù hợp không chỉ dựa trên mức phí mà còn phải cân nhắc đến phạm vi bảo hiểm và chất lượng dịch vụ hậu mãi.
Câu hỏi thường gặp (FAQ)
Q1: Phí bảo hiểm PTI có bắt buộc không?
A: Theo pháp luật Việt Nam, bảo hiểm trách nhiệm dân sự (TNDS) là bắt buộc đối với mọi phương tiện giao thông. Các gói bảo hiểm bổ sung như comprehensive là tùy chọn.
Q2: Nếu xe bị mất cắp, bảo hiểm TNDS có bồi thường không?
A: Không. TNDS chỉ bồi thường thiệt hại cho người thứ ba. Để bảo vệ xe khỏi mất cắp, bạn cần mua bảo hiểm vật chất xe (comprehensive) hoặc bảo hiểm mất cắp riêng.
Q3: Có thể giảm phí bảo hiểm bằng cách không khai báo các phụ kiện phụ?
A: Không nên. Khi có thiệt hại, công ty bảo hiểm sẽ chỉ trả theo giá trị khai báo. Nếu không khai báo phụ kiện, bạn sẽ không được bồi thường cho chúng.
Q4: Thời gian giải quyết bồi thường trung bình là bao lâu?
A: Thông thường từ 5‑15 ngày làm việc, tùy thuộc vào mức độ phức tạp và hồ sơ cung cấp. Các công ty uy tín có quy trình nhanh hơn.
Q5: Tôi có thể chuyển đổi công ty bảo hiểm giữa các kỳ hợp đồng không?
A: Có. Khi hợp đồng cũ hết hạn, bạn hoàn toàn có quyền đổi công ty hoặc đổi gói bảo hiểm mà không bị phạt.
Kết luận
Phí bảo hiểm xe ô tô PTI không chỉ là một con số cố định; nó phản ánh nhiều yếu tố như loại xe, độ tuổi người lái, khu vực sinh sống và mức độ bảo hiểm mà bạn lựa chọn. Hiểu rõ cách tính phí, các gói bảo hiểm phổ biến và những lưu ý quan trọng sẽ giúp bạn đưa ra quyết định thông minh, bảo vệ tài chính và tài sản một cách tối ưu. Khi mua bảo hiểm, hãy luôn đọc kỹ hợp đồng, so sánh nhiều nguồn và cân nhắc nhu cầu thực tế để tránh những chi phí không cần thiết và đảm bảo quyền lợi của mình trong mọi tình huống.