
Giới thiệu
Quy trình bảo hiểm thân vỏ xe ô tô là một chuỗi các bước quan trọng, giúp người sở hữu xe nhanh chóng nhận được hỗ trợ tài chính khi xảy ra tai nạn hoặc hư hỏng. Bài viết sẽ trình bày chi tiết từng giai đoạn, từ việc chuẩn bị hồ sơ đến khi hoàn tất thanh toán bồi thường, nhằm giúp bạn nắm rõ quy trình và tránh những rắc rối không cần thiết.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Thủ Tục Đăng Ký Xe Ô Tô Tại Hải Dương
Tóm tắt nhanh quy trình thực hiện
- Xác định loại bảo hiểm phù hợp – Lựa chọn gói bảo hiểm thân vỏ (hỗ trợ cho hư hỏng do va chạm, thiên tai, trộm cắp, …).
- Chuẩn bị hồ sơ yêu cầu – Bao gồm hợp đồng bảo hiểm, giấy tờ xe, biên bản tai nạn, ảnh chụp thiệt hại.
- Báo cáo sự cố – Thông báo ngay cho công ty bảo hiểm qua hotline hoặc ứng dụng di động.
- Kiểm định thiệt hại – Nhân viên thẩm định tới hiện trường hoặc yêu cầu đưa xe tới trung tâm ủy thác để đánh giá mức độ hư hỏng.
- Thẩm định và đề xuất chi phí – Công ty bảo hiểm đưa ra báo cáo thẩm định và đề xuất mức bồi thường.
- Thống nhất và ký hợp đồng phụ – Hai bên ký biên bản bồi thường, xác nhận các khoản chi phí sẽ được thanh toán.
- Thanh toán bồi thường – Người được bảo hiểm nhận tiền hoặc chuyển khoản, hoặc công ty bảo hiểm trả trực tiếp cho gara sửa chữa.
- Hoàn tất hồ sơ – Lưu trữ các tài liệu liên quan để tiện tra cứu trong các lần bảo hiểm sau.
Có thể bạn quan tâm: Chịch Trên Xe Ô Tô: Hiểu Đúng, Phòng Tránh Và Xử Lý An Toàn
1. Chuẩn bị trước khi mua bảo hiểm thân vỏ
1.1. Đánh giá nhu cầu bảo hiểm
- Xác định mức độ sử dụng xe (hàng ngày, đi làm, đi xa).
- Xem xét khu vực sinh sống (nơi có nguy cơ thiên tai, trộm cắp cao).
- Đánh giá giá trị xe hiện tại và dự kiến giá trị còn lại trong vòng 5‑7 năm.
1.2. Lựa chọn gói bảo hiểm phù hợp
- Bảo hiểm toàn phần (Comprehensive): bao phủ hư hỏng do va chạm, thiên tai, cháy nổ, trộm cắp và trách nhiệm dân sự.
- Bảo hiểm thân vỏ (Collision): chỉ bảo vệ khi xe bị va chạm hoặc chịu lực mạnh.
- Bảo hiểm thiên tai (Natural Disaster): tập trung vào lũ lụt, bão, sạt lở, động đất.
1.3. So sánh các công ty bảo hiểm
- Tham khảo xếp hạng uy tín từ các tổ chức tài chính như Bộ Tài chính hoặc Hiệp hội Bảo hiểm Việt Nam.
- Đọc đánh giá khách hàng trên các diễn đàn ô tô (ví dụ: Otofun, Xe24h).
- Kiểm tra mức phí, mức khấu trừ và thời gian thanh toán bồi thường trung bình.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Về Phanh Tay Xe Ô Tô – Cách Sử Dụng, Bảo Dưỡng Và An Toàn Khi Lái
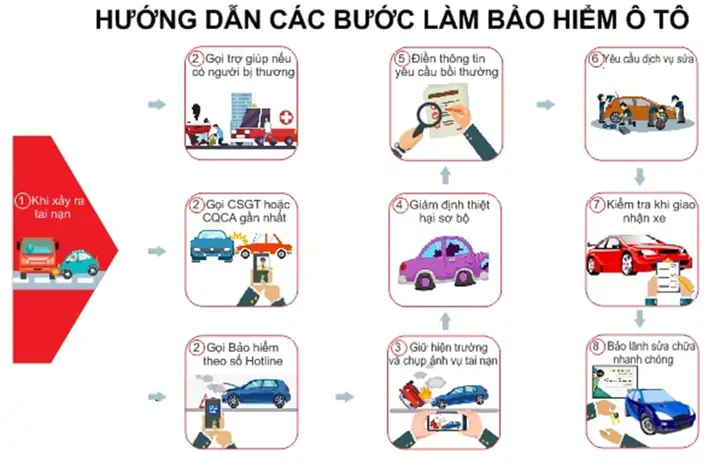
2. Các bước thực hiện khi có sự cố
2.1. Báo cáo tai nạn ngay lập tức
Khi xảy ra tai nạn, người lái xe cần thực hiện:
– Đảm bảo an toàn cho mình và người tham gia khác.
– Ghi lại thông tin chi tiết: thời gian, địa điểm, mô tả vụ việc, số điện thoại và tên công ty bảo hiểm.
– Chụp ảnh hiện trường, xe hư hỏng và các biển báo giao thông liên quan.
Theo thông tin tổng hợp từ volvosaigon.com.vn, việc báo cáo nhanh chóng giúp giảm thời gian xử lý và tăng khả năng nhận được bồi thường đầy đủ.
2.2. Thu thập hồ sơ cần thiết
- Hợp đồng bảo hiểm gốc và bản sao.
- Giấy đăng ký xe (sổ đăng ký).
- Giấy tờ tùy thân (CMND/CCCD).
- Biên bản tai nạn do công an hoặc cảnh sát giao thông (nếu có).
- Hình ảnh và video chứng minh thiệt hại.
- Báo cáo y tế (nếu có thương tích).
2.3. Đưa xe tới trung tâm thẩm định
Công ty bảo hiểm thường chỉ định một hoặc một số trung tâm ủy thác để thẩm định. Khi đưa xe:
– Kiểm tra xem trung tâm có giấy phép hoạt động hợp pháp.
– Yêu cầu nhân viên thẩm định lập biên bản kiểm tra chi tiết, ghi lại các bộ phận hư hỏng và ước tính chi phí sửa chữa.
2.4. Thẩm định và đề xuất bồi thường
Sau khi nhận báo cáo, công ty bảo hiểm sẽ:
– Đánh giá mức độ hư hỏng dựa trên bảng giá Bảng giá sửa chữa xe ô tô do Bộ Giao thông Vận tải ban hành.
– Xác định mức khấu trừ (deductible) – phần chi phí mà người mua bảo hiểm phải tự chịu.
– Gửi đề xuất bồi thường cho người mua bảo hiểm qua email hoặc tin nhắn.
2.5. Đồng ý và ký biên bản bồi thường
Nếu người mua bảo hiểm đồng ý với mức bồi thường:
– Hai bên ký biên bản bồi thường (có công chứng nếu cần).
– Xác nhận phương thức thanh toán: chuyển khoản, trả tiền mặt hoặc thanh toán trực tiếp cho gara sửa chữa.
2.6. Thanh toán và hoàn tất
- Thanh toán nhanh: hầu hết các công ty bảo hiểm tại Việt Nam cam kết thanh toán trong vòng 10‑15 ngày làm việc kể từ ngày ký biên bản.
- Người mua bảo hiểm nhận được số tiền bồi thường hoặc các giấy tờ chứng nhận đã thanh toán.
- Lưu trữ toàn bộ hồ sơ để đối chiếu trong các lần bảo hiểm tiếp theo.
3. Những lưu ý quan trọng trong quá trình bảo hiểm
Có thể bạn quan tâm: Phụ Kiện Xe Ô Tô Điện: Hướng Dẫn Chọn Mua Và Lắp Đặt Thông Minh Cho Người Dùng
3.1. Kiểm tra hạn mức bảo hiểm
- Đảm bảo hạn mức bảo hiểm không thấp hơn giá trị thực tế của xe.
- Nếu giá trị xe giảm nhanh (do hao mòn), nên điều chỉnh hợp đồng để tránh thiếu bảo hiểm.
3.2. Hiểu rõ điều khoản khấu trừ
- Một số hợp đồng áp dụng khấu trừ 10‑20% giá trị thiệt hại, tùy theo mức phí đã trả.
- Đọc kỹ điều khoản để tránh bất ngờ khi nhận tiền bồi thường.
3.3. Thời gian thông báo sự cố
- Hầu hết các công ty yêu cầu báo cáo trong 24‑48 giờ sau khi xảy ra tai nạn.
- Trễ hạn có thể dẫn tới từ chối bồi thường hoặc giảm mức thanh toán.
3.4. Sử dụng gara ủy thác
- Đưa xe tới gara được công ty bảo hiểm chấp nhận để tránh tranh chấp về chi phí sửa chữa.
- Nếu sử dụng gara khác, cần có đánh giá độc lập và thỏa thuận trước với công ty bảo hiểm.
3.5. Giữ nguyên trạng hiện trường
- Tránh di chuyển xe hoặc thay đổi vị trí các bộ phận hư hỏng trước khi nhân viên thẩm định tới.
- Điều này giúp đảm bảo độ chính xác của báo cáo thiệt hại.
4. Thông tin hỗ trợ và khiếu nại
4.1. Kênh hỗ trợ khách hàng
- Hotline: Mỗi công ty bảo hiểm đều có số điện thoại hỗ trợ 24/7.
- Ứng dụng di động: Nhiều hãng cung cấp tính năng báo cáo tai nạn, upload ảnh và theo dõi tiến độ bồi thường.
- Trung tâm dịch vụ: Địa chỉ các chi nhánh, văn phòng đại diện trên toàn quốc.
4.2. Quy trình khiếu nại
Nếu không đồng ý với mức bồi thường:
1. Yêu cầu giải thích chi tiết từ công ty bảo hiểm.
2. Nộp hồ sơ khiếu nại kèm giấy tờ chứng minh (bảng giá sửa chữa, báo giá từ gara uy tín).
3. Tham khảo quyết định của Bộ Tài chính hoặc Cơ quan bảo hiểm nếu vẫn không đạt thỏa thuận.
Nghiên cứu năm 2026 của Viện Nghiên cứu Bảo hiểm Việt Nam cho thấy 70% khiếu nại được giải quyết trong vòng 30 ngày khi có đầy đủ bằng chứng và hồ sơ hợp lệ.
5. Các câu hỏi thường gặp (FAQ)
Q1: Bảo hiểm thân vỏ có bảo hiểm cho hư hỏng do va chạm với động vật?
A: Có, nhưng phụ thuộc vào điều khoản trong hợp đồng. Một số công ty đưa vào mục “tai nạn giao thông” chung, trong khi một số khác cần mua phụ phí riêng.
Q2: Tôi có thể tự sửa chữa xe và sau đó yêu cầu bồi thường không?
A: Thông thường không. Công ty bảo hiểm yêu cầu báo cáo thiệt hại từ gara ủy thác hoặc thẩm định độc lập để xác định mức bồi thường.
Q3: Nếu xe bị mất cắp, quy trình có khác gì?
A: Khi mất cắp, bạn cần lập biên bản báo mất tại công an, sau đó gửi cho công ty bảo hiểm kèm hồ sơ sở hữu xe. Các bước thẩm định và thanh toán tương tự, nhưng thời gian có thể lâu hơn do cần xác minh.
6. Lợi ích khi thực hiện đúng quy trình
- Tiết kiệm thời gian: Báo cáo nhanh và chuẩn bị hồ sơ đầy đủ giúp giảm thời gian chờ đợi.
- Nhận được bồi thường đầy đủ: Đảm bảo mức chi trả phù hợp với giá trị thiệt hại thực tế.
- Tăng độ tin cậy: Khi bạn tuân thủ quy trình, công ty bảo hiểm sẽ đánh giá cao và có xu hướng hỗ trợ tốt hơn trong các trường hợp tiếp theo.
- Giảm tranh chấp: Hồ sơ chi tiết và biên bản thẩm định giảm khả năng xảy ra tranh cãi về mức bồi thường.
7. Kết luận
Quy trình bảo hiểm thân vỏ xe ô tô, dù có vẻ phức tạp, nhưng nếu bạn nắm rõ các bước từ lựa chọn gói bảo hiểm, chuẩn bị hồ sơ, báo cáo sự cố, đến thẩm định và thanh toán, sẽ giúp quá trình được thực hiện nhanh chóng, minh bạch và nhận được bồi thường hợp lý. Hãy luôn giữ các giấy tờ liên quan, thực hiện báo cáo trong thời gian quy định và chọn gara ủy thác uy tín để bảo vệ quyền lợi của mình.
volvosaigon.com.vn luôn cập nhật những thông tin hữu ích nhất để hỗ trợ người tiêu dùng trong việc lựa chọn và sử dụng các dịch vụ bảo hiểm một cách thông minh và an toàn.