
Giới thiệu
Thuế xe ô tô Việt Nam là một trong những khoản phí quan trọng ảnh hưởng đến chi phí sở hữu và sử dụng xe hơi tại Việt Nam. Bài viết này sẽ cung cấp cho bạn cái nhìn toàn diện về các loại thuế, mức thuế, cách tính và những lưu ý cần biết khi mua hoặc đăng ký xe ô tô trong nước.
Có thể bạn quan tâm: Thay Ron Cửa Xe Ô Tô: Hướng Dẫn Chi Tiết Mọi Quy Trình Cần Biết
Tổng quan về thuế xe ô tô Việt Nam
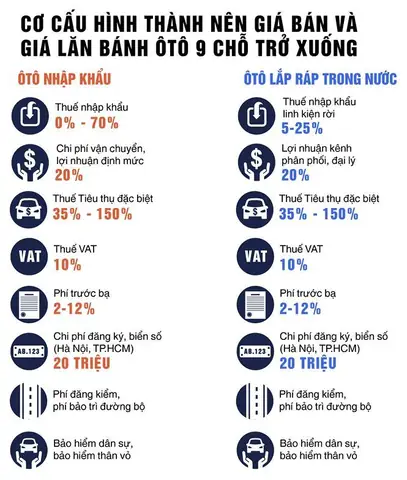
Thuế xe ô tô ở Việt Nam bao gồm nhiều loại thuế và phí khác nhau, được quy định bởi các văn bản pháp luật như Luật Thuế Giá trị gia tăng, Luật Thuế Thu nhập cá nhân, Nghị định về thuế tiêu thụ đặc biệt và các quyết định của Bộ Tài chính. Các loại thuế chính bao gồm:
- Thuế tiêu thụ đặc biệt (TTĐB) – áp dụng cho xe nhập khẩu và một số loại xe sản xuất trong nước có dung tích động cơ lớn.
- Thuế giá trị gia tăng (GTGT) – áp dụng 10% trên giá bán xe mới.
- Thuế đăng ký xe – tính dựa trên trọng tải, dung tích động cơ và giá trị xe.
- Thuế sử dụng đường bộ – thu phí khi xe lưu thông trên các tuyến đường quốc gia.
- Thuế môi trường – áp dụng cho một số loại xe có mức phát thải cao.
Mỗi loại thuế có công thức tính riêng, tùy thuộc vào thông số kỹ thuật và giá trị giao dịch của xe. Dưới đây là chi tiết từng loại thuế.
Có thể bạn quan tâm: Hướng Dẫn Đổ Nước Làm Mát Xe Ô Tô Đúng Cách
1. Thuế tiêu thụ đặc biệt (TTĐB)
1.1. Đối tượng chịu thuế
- Xe ô tô nhập khẩu (cả mới và đã qua sử dụng).
- Xe ô tô sản xuất trong nước có dung tích xi lanh trên 2.000 cc.
1.2. Mức thuế
| Dung tích xi lanh | Mức thuế TTĐB |
|---|---|
| ≤ 1.000 cc | 0 % |
| 1.001 – 1.500 cc | 30 % |
| 1.501 – 2.000 cc | 35 % |
| > 2.000 cc | 40 % |
1.3. Cách tính
Thuế TTĐB = Giá bán (hoặc giá CIF khi nhập khẩu) × Mức thuế TTĐB.
Ví dụ: Một chiếc xe nhập khẩu với giá CIF 300 triệu đồng, dung tích 2.200 cc sẽ chịu thuế TTĐB: 300 triệu × 40 % = 120 triệu đồng.
Có thể bạn quan tâm: Tem Trang Trí Xe Ô Tô: Hướng Dẫn Chọn Mua, Lắp Đặt Và Bảo Quản Hiệu Quả
2. Thuế giá trị gia tăng (GTGT)
2.1. Đối tượng
- Tất cả xe ô tô mới bán trong nước, bao gồm cả xe nhập khẩu đã hoàn thành thanh toán thuế TTĐB.
2.2. Mức thuế
- 10 % trên tổng giá trị bán (giá xe + thuế TTĐB nếu có).
2.3. Cách tính
GTGT = (Giá xe + Thuế TTĐB) × 10 %.
Ví dụ trên, giá bán sau thuế TTĐB là 420 triệu (300 triệu + 120 triệu). GTGT = 420 triệu × 10 % = 42 triệu đồng.
3. Thuế đăng ký xe
3.1. Đối tượng
- Tất cả xe ô tô mới và xe đã qua sử dụng khi chuyển nhượng.
3.2. Công thức tính
Thuế đăng ký = (Giá trị xe × Thuế suất) + Phí cố định.
– Thuế suất: 12 % nếu xe dưới 2.000 cc, 15 % nếu trên 2.000 cc.
– Phí cố định: 250.000 đ đến 1 triệu đồng, tùy thuộc vào loại xe và khu vực.
3.3. Ví dụ
Có thể bạn quan tâm: Thiết Bị Nâng Xe Ô Tô: Hướng Dẫn Chọn Mua Và Sử Dụng An Toàn
Xe 1.800 cc, giá trị 400 triệu:
Thuế đăng ký = 400 triệu × 12 % + 500.000 đ ≈ 48,5 triệu đồng.
4. Thuế sử dụng đường bộ
4.1. Đối tượng
- Xe ô tô khi lưu thông trên các tuyến đường quốc gia, bao gồm cả cầu, hầm.
4.2. Mức thuế
- 0,5 % giá trị xe mỗi năm, tính trên giá trị khai báo tại thời điểm đăng ký.
4.3. Lưu ý
- Thuế này được thu qua các trạm thu phí tự động hoặc thẻ điện tử. Người sở hữu xe cần nộp phí thường niên để tránh vi phạm.
5. Thuế môi trường (phí bảo vệ môi trường)
5.1. Đối tượng
- Xe ô tô có mức phát thải CO₂ vượt mức quy định (thường là xe diesel cũ, xe SUV lớn).
5.2. Mức phí
- Từ 0,5 % đến 2 % giá trị xe, tùy vào mức độ phát thải.
5.3. Áp dụng
- Phí này được tính khi đăng ký lần đầu và khi đổi chủ sở hữu.
6. Các khoản phí khác
- Phí bảo hiểm bắt buộc (bảo hiểm TNDS) – tối thiểu 1,5 % giá trị xe.
- Phí kiểm định kỹ thuật – khoảng 500.000 đ – 1 triệu đồng mỗi 2 năm.
- Phí biển số – từ 150.000 đ đến 500.000 đ tùy loại biển.
7. Cách tối ưu chi phí thuế khi mua xe
- Lựa chọn xe có dung tích xi lanh phù hợp – Xe dưới 1.500 cc sẽ giảm đáng kể thuế TTĐB và thuế đăng ký.
- Mua xe trong nước – Tránh thuế TTĐB cao cho xe nhập khẩu.
- Sử dụng chương trình ưu đãi – Đôi khi chính phủ có các gói ưu đãi thuế cho xe điện hoặc xe hybrid.
- Thương lượng giá bán – Giá bán thấp hơn sẽ giảm đồng thời GTGT và thuế đăng ký.
- Đăng ký ở khu vực có phí cố định thấp – Một số tỉnh thành áp dụng mức phí cố định thấp hơn so với thành phố lớn.
8. Quy trình đăng ký xe mới
- Chuẩn bị hồ sơ: Hợp đồng mua bán, giấy tờ tùy thân, giấy chứng nhận nguồn gốc (COC), phiếu kiểm định.
- Nộp thuế TTĐB (nếu có) tại cơ quan hải quan hoặc cơ quan thuế.
- Nộp GTGT tại cơ quan thuế địa phương.
- Nộp thuế đăng ký và các phí cố định tại Sở Giao thông Vận tải.
- Lấy biển số và đăng ký bảo hiểm.
- Hoàn thành kiểm định kỹ thuật (đối với xe đã qua sử dụng).
9. Thông tin cập nhật 2026
Năm 2026, Chính phủ đã công bố một số thay đổi quan trọng:
- Giảm mức thuế TTĐB cho xe điện và hybrid: 0 % cho xe điện và 15 % cho hybrid (trước đây là 30 %).
- Tăng mức thuế môi trường cho xe diesel trên 2.000 cc từ 1 % lên 2 %.
- Áp dụng mức thuế GTGT 8 % cho xe sản xuất trong nước có công nghệ giảm phát thải, nhằm khuyến khích sản xuất xanh.
Những thay đổi này giúp giảm đáng kể chi phí sở hữu cho các loại xe thân thiện môi trường và tạo động lực cho người tiêu dùng chuyển sang mua xe xanh.
10. Tham khảo nguồn thông tin
- Luật Thuế Giá trị gia tăng (số 13/2008/QH12).
- Nghị định 126/2026/NĐ-CP về thuế tiêu thụ đặc biệt.
- Bộ Tài chính – Thông tư 132/2026/TT-BTC (cập nhật mức thuế đăng ký).
- Cục Đăng kiểm – Hướng dẫn thực hiện kiểm định kỹ thuật 2026.
Theo thông tin tổng hợp từ volvosaigon.com.vn, việc nắm rõ các mức thuế và phí sẽ giúp người mua xe đưa ra quyết định tài chính hợp lý, tránh phát sinh chi phí không lường trước.
Kết luận
Thuế xe ô tô Việt Nam bao gồm nhiều thành phần: thuế tiêu thụ đặc biệt, thuế giá trị gia tăng, thuế đăng ký, thuế sử dụng đường bộ và các khoản phí môi trường, bảo hiểm. Mỗi loại thuế có công thức tính riêng, phụ thuộc vào dung tích động cơ, giá trị xe và mức phát thải. Năm 2026, các ưu đãi mới cho xe điện và hybrid đã làm giảm đáng kể gánh nặng thuế cho các loại xe xanh. Khi mua hoặc đăng ký xe, người tiêu dùng nên cân nhắc dung tích, nguồn gốc và các chương trình ưu đãi để tối ưu chi phí. Hiểu rõ cấu trúc thuế sẽ giúp bạn quản lý tài chính hiệu quả và tuân thủ pháp luật một cách suôn sẻ.