
Có thể bạn quan tâm: Tuổi Thọ Trung Bình Của Xe Ô Tô: Những Yếu Tố Quyết Định Và Cách Kéo Dài Tuổi Thọ
Giới thiệu nhanh
Vay trả góp xe ô tô đang trở thành một lựa chọn phổ biến cho nhiều người muốn sở hữu phương tiện cá nhân mà không phải trả toàn bộ số tiền một lần. Bài viết này sẽ cung cấp cho bạn cái nhìn toàn diện về hình thức vay này, bao gồm cách thức hoạt động, ưu nhược điểm, các yếu tố cần cân nhắc và quy trình thực hiện. Nhờ đó, bạn sẽ có đủ thông tin để đưa ra quyết định tài chính hợp lý nhất.
Có thể bạn quan tâm: Cách Khử Mùi Sầu Riêng Trên Xe Ô Tô Nhanh Chóng Và Hiệu Quả
Tổng quan về vay trả góp xe ô tô
Vay trả góp xe ô tô là hình thức vay ngân hàng hoặc các tổ chức tài chính, cho phép khách hàng mua xe và trả dần số tiền vay theo kỳ hạn đã thỏa thuận, thường từ 12 tháng đến 72 tháng hoặc thậm chí lâu hơn. Người vay sẽ trả một khoản tiền đầu (tiền đặt cọc) và sau đó thanh toán các kỳ trả góp hàng tháng, bao gồm cả lãi suất và phí dịch vụ. Khi hoàn thành đầy đủ các kỳ trả, quyền sở hữu xe sẽ được chuyển giao cho người vay.
Có thể bạn quan tâm: Cách Khử Mùi Keo Con Chó Trên Xe Ô Tô Hiệu Quả
Các loại hình vay trả góp xe ô tô phổ biến
1. Vay ngân hàng truyền thống
- Đặc điểm: Lãi suất thường ổn định, thời hạn vay linh hoạt, yêu cầu hồ sơ đầy đủ và điểm tín dụng tốt.
- Ưu điểm: Độ tin cậy cao, lãi suất thường thấp hơn so với các công ty tài chính phi ngân hàng.
- Nhược điểm: Thủ tục phức tạp, thời gian duyệt khoản vay có thể lâu.
2. Vay qua công ty tài chính (Finance Company)
- Đặc điểm: Thủ tục nhanh, chấp nhận hồ sơ đơn giản hơn, lãi suất có thể cao hơn so với ngân hàng.
- Ưu điểm: Thời gian duyệt nhanh, phù hợp với khách hàng có lịch sử tín dụng ngắn.
- Nhược điểm: Lãi suất và phí dịch vụ thường cao hơn, cần cân nhắc kỹ chi phí tổng cộng.
3. Vay qua các nền tảng fintech (ứng dụng tài chính)
- Đặc điểm: Quy trình hoàn toàn trực tuyến, sử dụng công nghệ AI để đánh giá tín dụng.
- Ưu điểm: Tiện lợi, nhanh chóng, thường có chương trình ưu đãi lãi suất thấp cho khách hàng mới.
- Nhược điểm: Hạn chế về số tiền vay tối đa và thời gian vay ngắn hơn so với ngân hàng.
Các yếu tố quan trọng khi lựa chọn vay trả góp xe ô tô
1. Lãi suất (APR)
Lãi suất là yếu tố quyết định chi phí vay tổng thể. APR (Annual Percentage Rate) bao gồm lãi suất cơ bản cộng với các phí phụ thu như phí thẩm định, phí bảo hiểm. So sánh APR giữa các ngân hàng và công ty tài chính giúp bạn tìm ra mức vay hợp lý nhất.
2. Thời hạn vay
Có thể bạn quan tâm: Vay Tiền Bằng Bằng Lái Xe Ô Tô: Hướng Dẫn Chi Tiết Và Những Lưu Ý Cần Biết
Thời hạn vay càng dài, số tiền trả hàng tháng sẽ giảm, nhưng tổng lãi suất phải trả sẽ tăng. Bạn nên cân nhắc khả năng tài chính hàng tháng và mục tiêu sở hữu xe trong bao lâu để chọn thời hạn phù hợp.
3. Tiền đặt cọc (Down payment)
Tiền đặt cọc thường dao động từ 10% đến 30% giá trị xe. Đặt cọc càng cao, số tiền vay và lãi suất phải trả sẽ giảm. Tuy nhiên, cần tính toán khả năng chi trả ngay lập tức.
4. Phí bảo hiểm và bảo hiểm vay (Credit Life Insurance)
Nhiều ngân hàng yêu cầu khách hàng mua bảo hiểm cho xe và bảo hiểm vay để bảo vệ cả hai bên trong trường hợp mất khả năng trả nợ do tai nạn hoặc tử vong.
5. Điểm tín dụng (Credit Score)
Điểm tín dụng cao giúp bạn nhận được ưu đãi lãi suất tốt hơn và dễ dàng được duyệt vay. Nếu điểm tín dụng chưa tốt, bạn có thể cải thiện bằng cách trả nợ đúng hạn, giảm nợ hiện tại và duy trì lịch sử tài chính ổn định.
Quy trình vay trả góp xe ô tô
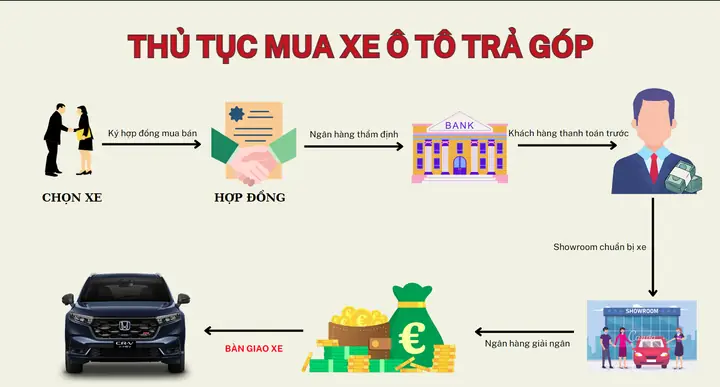
- Xác định nhu cầu và ngân sách: Đánh giá mức chi trả hàng tháng mà bạn có thể chịu đựng được.
- Lựa chọn xe và nhà cung cấp: Chọn mẫu xe phù hợp, sau đó tìm hiểu các chương trình vay trả góp từ ngân hàng hoặc công ty tài chính.
- Nộp hồ sơ vay: Bao gồm CMND/CCCD, sổ hộ khẩu, hợp đồng mua bán xe, giấy tờ thu nhập (công chứng, sao kê ngân hàng) và các giấy tờ liên quan khác.
- Thẩm định và duyệt khoản vay: Ngân hàng hoặc công ty tài chính sẽ kiểm tra hồ sơ, đánh giá tín dụng và đưa ra quyết định.
- Ký hợp đồng vay và mua xe: Sau khi duyệt, ký hợp đồng vay và hợp đồng mua bán xe. Thanh toán tiền đặt cọc và nhận xe.
- Thanh toán trả góp: Trả tiền hàng tháng theo lịch trình đã thỏa thuận, bao gồm cả lãi suất và các phí dịch vụ.
- Hoàn tất trả nợ và chuyển quyền sở hữu: Khi trả đủ số tiền vay, ngân hàng hoặc công ty tài chính sẽ chuyển giấy tờ sở hữu xe cho bạn.
Ưu điểm của vay trả góp xe ô tô
- Giảm áp lực tài chính: Không cần trả toàn bộ số tiền một lần, giúp bạn duy trì dòng tiền ổn định.
- Sở hữu xe nhanh chóng: Có thể sở hữu xe ngay sau khi ký hợp đồng, không phải chờ tích lũy tiền.
- Linh hoạt về thời gian và số tiền trả: Thời hạn vay và khoản trả góp có thể điều chỉnh dựa trên khả năng tài chính.
- Tăng cơ hội sở hữu xe cao cấp: Với vay trả góp, bạn có thể mua các mẫu xe cao cấp hơn so với khả năng chi trả tiền mặt.
Nhược điểm và rủi ro cần lưu ý
- Chi phí lãi suất tổng cộng: Tổng số tiền phải trả thường cao hơn giá bán lẻ của xe do lãi suất và phí dịch vụ.
- Rủi ro mất tài sản: Nếu không trả đủ hạn, ngân hàng hoặc công ty tài chính có quyền thu hồi xe.
- Ảnh hưởng đến điểm tín dụng: Trả chậm hoặc không trả nợ sẽ làm giảm điểm tín dụng, ảnh hưởng đến các khoản vay sau này.
- Phí bảo hiểm và phí dịch vụ: Những chi phí này có thể làm tăng tổng chi phí vay đáng kể.
So sánh lãi suất vay trả góp xe ô tô năm 2026 (theo dữ liệu tổng hợp)
| Ngân hàng / Công ty tài chính | APR trung bình | Thời hạn vay tối đa | Tiền đặt cọc tối thiểu | Ghi chú |
|---|---|---|---|---|
| Ngân hàng A (VN) | 7,9% | 72 tháng | 20% | Ưu đãi cho khách hàng có điểm tín dụng >750 |
| Ngân hàng B (VN) | 8,5% | 60 tháng | 15% | Thêm phí bảo hiểm vay |
| Công ty tài chính C | 10,2% | 48 tháng | 10% | Thủ tục nhanh, chấp nhận hồ sơ đơn giản |
| Fintech D | 9,5% | 36 tháng | 15% | Chương trình giảm 0,5% |