
Có thể bạn quan tâm: Xe Ô Tô Bản G Là Gì? Giải Đáp Toàn Diện Cho Người Dùng
Giới thiệu nhanh
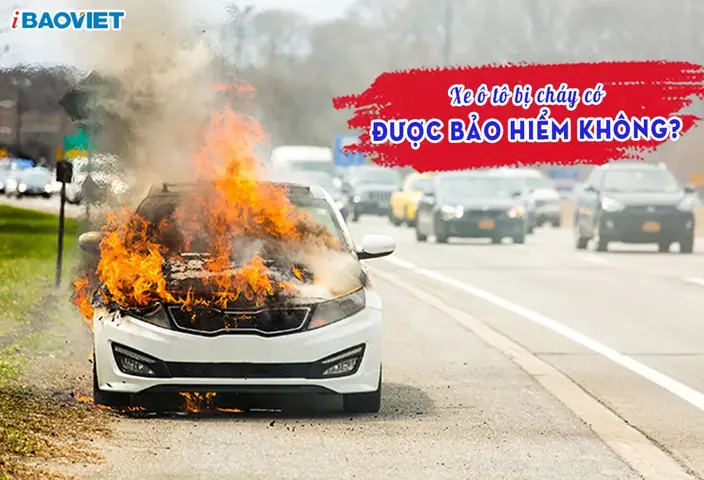
Khi một chiếc xe ô tô bị cháy, nhiều người tự hỏi liệu họ có được nhận bồi thường từ công ty bảo hiểm hay không. Câu trả lời phụ thuộc vào loại hợp đồng bảo hiểm, nguyên nhân gây cháy và các điều khoản cụ thể trong hợp đồng. Bài viết dưới đây sẽ phân tích chi tiết các yếu tố ảnh hưởng, quy trình khi xảy ra vụ cháy và cách tối ưu hoá quyền lợi bảo hiểm của bạn.
Có thể bạn quan tâm: Xe Ô Tô Biến Hình Thành Robot: Khám Phá Công Nghệ Và Tiềm Năng Ứng Dụng
Tổng quan về quyền lợi bảo hiểm khi xe ô tô bị cháy
Xe ô tô bị cháy là một rủi ro được xem xét trong hầu hết các gói bảo hiểm ô tô, nhưng mức độ bảo hiểm và các điều kiện áp dụng có thể khác nhau. Thông thường, các hợp đồng bảo hiểm ô tô bao gồm bảo hiểm tai nạn vật chất (hình ảnh, hỏng hóc) và bảo hiểm trách nhiệm dân sự. Nếu nguyên nhân cháy không thuộc ngoại lệ (ví dụ: cố ý phá hoại, vi phạm pháp luật), người sở hữu xe thường sẽ được bồi thường phần hoặc toàn bộ thiệt hại theo mức giới hạn đã ký kết.
Có thể bạn quan tâm: Xe Ô Tô Audi A6: Tổng Quan Chi Tiết Về Dòng Sedan Hạng Sang
1. Các loại bảo hiểm ô tô liên quan đến cháy xe
1.1 Bảo hiểm vật chất toàn diện (Comprehensive)
- Phạm vi bảo hiểm: Bao gồm hỏng hóc do va chạm, thiên tai, cháy nổ, trộm cắp và các rủi ro khác.
- Điều kiện cháy xe được bồi thường: Cháy do lỗi kỹ thuật, hỏng hóc điện, hoặc tai nạn giao thông gây cháy thường được chi trả. Tuy nhiên, nếu cháy do hành vi cố ý, vi phạm pháp luật (ví dụ: lái xe trong tình trạng say rượu gây cháy) thì công ty bảo hiểm có thể từ chối bồi thường.
1.2 Bảo hiểm tai nạn cá nhân (Personal Accident)
- Phạm vi bảo hiểm: Đối với người lái và hành khách bị thương trong vụ cháy. Không bao gồm thiệt hại vật chất của xe.
1.3 Bảo hiểm trách nhiệm dân sự (Third‑Party Liability)
- Phạm vi bảo hiểm: Bảo hiểm thiệt hại do xe gây ra cho người và tài sản bên ngoài. Khi cháy xe gây thiệt hại cho người khác hoặc tài sản, bảo hiểm này sẽ chi trả.
2. Nguyên nhân cháy xe và ảnh hưởng tới quyền lợi bảo hiểm
| Nguyên nhân | Được bảo hiểm? | Ghi chú |
|---|---|---|
| Hỏng hóc điện, dây dẫn ngắn mạch | Có | Cần có báo cáo kỹ thuật chứng minh nguyên nhân. |
| Tai nạn giao thông gây cháy | Có | Phải có báo cáo cảnh sát và biên bản tai nạn. |
| Thiên tai (sấm sét, lũ lụt) | Có (nếu trong hợp đồng) | Kiểm tra mục “thiên tai” trong hợp đồng. |
| Cố ý phá hoại, phá hoại do người không có quyền | Không | Công ty bảo hiểm sẽ từ chối bồi thường. |
| Vi phạm pháp luật (lái xe trong tình trạng say rượu) | Không | Điều khoản loại trừ thường có trong hợp đồng. |
| Cháy do thiên nhiên (động đất, núi lửa) | Không (trừ khi có điều khoản đặc biệt) | Cần mua gói bảo hiểm phụ trợ. |
3. Quy trình khai báo và yêu cầu bồi thường khi xe bị cháy
3.1 Bước 1: Ghi nhận sự cố và bảo quản hiện trường
- Ngay sau khi phát hiện cháy, không di chuyển xe nếu chưa dập tắt nguồn điện hoặc chưa có cảnh sát tới hiện trường.
- Ghi lại thời gian, địa điểm, và mô tả chi tiết về nguyên nhân (nếu biết).
3.2 Bước 2: Liên hệ công ty bảo hiểm
- Gọi đường dây nóng của công ty bảo hiểm trong vòng 24 giờ để báo cáo vụ việc.
- Cung cấp thông tin: số hợp đồng, biển số xe, mô tả sự cố và hình ảnh hiện trường.
3.3 Bước 3: Thu thập chứng cứ
- Hình ảnh, video hiện trường.
- Báo cáo kỹ thuật từ trung tâm bảo trì hoặc cơ sở sửa chữa.
- Biên bản cảnh sát (nếu có).
- Hóa đơn, chứng từ liên quan đến chi phí sửa chữa (nếu đã thực hiện).
3.4 Bước 4: Nộp hồ sơ yêu cầu bồi thường
- Đơn yêu cầu bồi thường (theo mẫu của công ty bảo hiểm).
- Bản sao hợp đồng bảo hiểm.
- Các chứng cứ đã thu thập ở bước 3.
- Đơn xác nhận giá trị thiệt hại từ cơ sở sửa chữa được công ty bảo hiểm công nhận.
3.5 Bước 5: Đánh giá và quyết định bồi thường
- Công ty bảo hiểm sẽ cử chuyên viên thẩm định để kiểm tra thiệt hại.
- Dựa trên kết quả thẩm định và các điều khoản hợp đồng, công ty sẽ đưa ra quyết định chi trả.
4. Các yếu tố ảnh hưởng tới mức bồi thường
Có thể bạn quan tâm: Xe Ô Tô Bằng Sắt: Khái Niệm, Lịch Sử Và Xu Hướng Phát Triển
4.1 Giới hạn bảo hiểm (Coverage Limit)
- Mỗi hợp đồng có mức giới hạn tối đa bồi thường (ví dụ: 200 triệu VNĐ). Nếu thiệt hại vượt quá mức này, người sở hữu xe phải tự chịu phần còn lại.
4.2 Độ khấu trừ (Deductible)
- Một số hợp đồng quy định người mua phải chịu một phần chi phí nhất định (độ khấu trừ) trước khi bảo hiểm chi trả.
4.3 Thời gian khai báo
- Nếu khai báo sau hơn 30 ngày (hoặc thời gian quy định trong hợp đồng), công ty bảo hiểm có thể từ chối hoặc giảm mức bồi thường.
4.4 Điều khoản loại trừ (Exclusions)
- Các trường hợp ngoại lệ được liệt kê trong hợp đồng (cố ý phá hoại, vi phạm pháp luật, sử dụng xe cho mục đích không được bảo hiểm, …) sẽ không được chi trả.
5. Cách tối ưu hoá quyền lợi bảo hiểm khi mua bảo hiểm ô tô
- Đọc kỹ hợp đồng – Nắm rõ các điều khoản bảo hiểm, mức khấu trừ và các ngoại lệ.
- Chọn gói bảo hiểm toàn diện – Đảm bảo bao phủ cháy nổ, hỏng hóc điện và thiên tai.
- Lưu trữ hồ sơ – Giữ nguyên bản hợp đồng, biên bản bảo trì, báo cáo kỹ thuật và các chứng từ liên quan.
- Bảo dưỡng định kỳ – Giúp giảm nguy cơ cháy do hỏng hóc điện và tăng độ tin cậy khi làm báo cáo cho công ty bảo hiểm.
- Thông báo kịp thời – Khi có bất kỳ thay đổi nào về địa chỉ, người lái hoặc tình trạng xe, cần thông báo ngay cho công ty bảo hiểm.
6. Khi nào công ty bảo hiểm có thể từ chối bồi thường?
- Nguyên nhân cháy thuộc ngoại lệ (cố ý, vi phạm pháp luật, sử dụng xe cho hoạt động không được bảo hiểm).
- Không cung cấp đủ chứng cứ (thiếu báo cáo kỹ thuật, ảnh hưởng không rõ ràng).
- Khai báo trễ (vượt quá thời hạn quy định trong hợp đồng).
- Mức thiệt hại vượt giới hạn và không có thỏa thuận bồi thường bổ sung.
7. Các câu hỏi thường gặp (FAQ)
Q1: Nếu xe cháy do lỗi pin điện thoại để trong xe, có được bảo hiểm không?
A: Nếu hợp đồng bảo hiểm bao gồm “hỏng hóc điện” và không có điều khoản loại trừ cụ thể, thường sẽ được chi trả. Cần cung cấp báo cáo kỹ thuật chứng minh nguyên nhân.
Q2: Bảo hiểm sẽ trả tiền sửa chữa hay trả giá trị xe mới?
A: Thông thường, công ty bảo hiểm trả giá trị sửa chữa (theo báo giá của cơ sở sửa chữa được chấp nhận). Nếu xe không còn sửa chữa được, có thể trả giá trị thị trường của xe trước khi cháy.
Q3: Có nên mua bảo hiểm cháy nổ riêng?
A: Đối với những người dùng xe thường xuyên trong môi trường có nguy cơ cao (ví dụ: xe làm việc trong khu công nghiệp), mua bảo hiểm cháy nổ bổ trợ là lựa chọn hợp lý.
Q4: Bảo hiểm có chi trả chi phí thuê xe thay thế trong thời gian sửa chữa không?
A: Một số gói bảo hiểm có dịch vụ “xe thay thế” (rental car) được bao gồm, nhưng cần kiểm tra điều khoản “hỗ trợ phương tiện thay thế”.
8. Lời khuyên cuối cùng
- Kiểm tra hợp đồng: Trước khi ký, hãy yêu cầu công ty bảo hiểm giải thích chi tiết các điều khoản liên quan đến cháy nổ.
- Giữ hồ sơ: Lưu trữ mọi chứng cứ và báo cáo kỹ thuật để giảm thiểu tranh chấp khi yêu cầu bồi thường.
- Liên hệ nhanh: Khi sự cố xảy ra, báo cáo ngay cho công ty bảo hiểm và cơ quan chức năng để tránh vi phạm thời hạn khai báo.
Theo thông tin tổng hợp từ volvosaigon.com.vn, việc hiểu rõ các điều khoản bảo hiểm và tuân thủ quy trình khai báo sẽ giúp bạn nhận được bồi thường nhanh chóng và công bằng.
Kết luận
Việc một chiếc xe ô tô bị cháy có được bảo hiểm không phụ thuộc vào loại hợp đồng, nguyên nhân gây cháy và việc tuân thủ đúng quy trình khai báo. Khi mua bảo hiểm, hãy lựa chọn gói toàn diện, nắm rõ các ngoại lệ và chuẩn bị đầy đủ chứng cứ. Nếu thực hiện đúng các bước trên, bạn sẽ tối đa hoá quyền lợi và nhận được bồi thường xứng đáng cho thiệt hại do cháy xe.